Carteira Cartao Digital

- 0.00 Avaliações
- 0.0
- Downloads
- 1.00M
- 2.2.0
- Versão
Capturas de tela
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
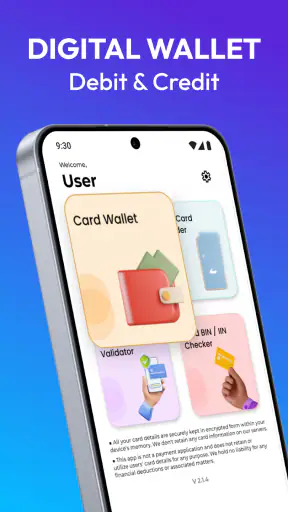
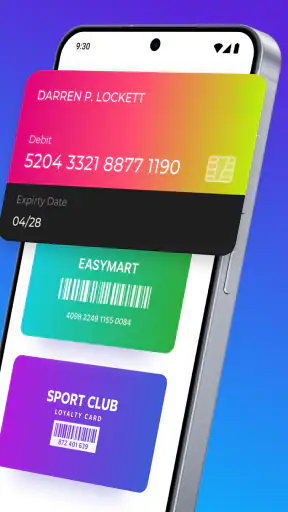
- Reúne cartões de fidelidade e documentos em um único espaço.
- Permite consultar os dados dos cartões mesmo sem conexão à internet.
- A interface é simples e facilita o acesso rápido aos cartões salvos.
- Ajuda a reduzir o uso de cartões físicos na carteira.
- O cadastro dos cartões pode ser feito diretamente pelo celular.
Contras
- Pode exigir permissões de câmera para digitalizar códigos de barras.
- A compatibilidade pode variar conforme o tipo de cartão utilizado.
- Não substitui cartões oficiais que exigem validação ou identificação física.
- A perda do celular pode dificultar o acesso aos cartões armazenados.
- Alguns recursos podem depender de atualizações ou suporte do estabelecimento.
Avaliação de Carteira Cartao Digital Appxis
Eu costumo desconfiar de aplicativos que prometem transformar o celular em uma carteira completa, porque administrar cartões envolve mais do que guardar uma imagem ou lembrar uma data. Depois de testar o Carteira Cartao Digital, da TarrySoft, minha impressão é mais específica: ele funciona melhor como um ponto de organização para quem quer reunir informações dos cartões em um só lugar, sem esperar que isso substitua o aplicativo do banco ou o próprio cartão físico.
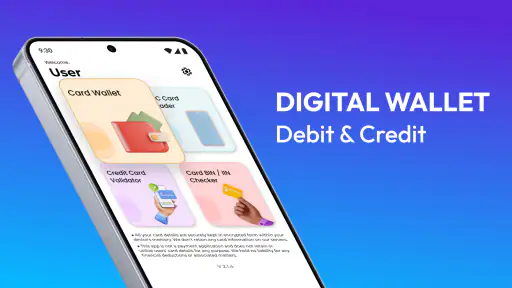
A proposta é direta e combina com a categoria de finanças: ajudar a gerenciar cartões por meio de uma carteira digital. O aplicativo é gratuito para baixar e tem classificação PEGI 3, portanto não foi pensado como uma ferramenta restrita a adultos. Ao mesmo tempo, como lida com informações financeiras, eu recomendaria atenção redobrada na configuração inicial e no uso cotidiano, especialmente se o aparelho for compartilhado com outras pessoas.
Como eu usaria o aplicativo no dia a dia
O ponto de partida mais comum é uma situação simples: tenho mais de um cartão, uso cada um para uma finalidade diferente e nem sempre lembro qual está na carteira. Um serve para compras recorrentes, outro para despesas do mês e um terceiro pode ficar reservado para viagens. Nessa rotina, abrir o Carteira Cartao Digital antes de sair de casa pode ser mais prático do que procurar cartões em uma gaveta ou alternar entre vários aplicativos bancários.
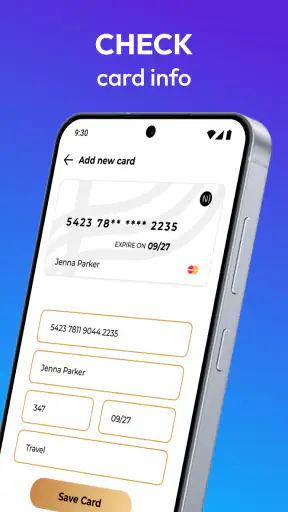
Eu começaria cadastrando os cartões de forma organizada, usando nomes que façam sentido para mim. Em vez de deixar tudo com rótulos genéricos, vale identificar um cartão pela instituição ou pelo uso principal, desde que isso não exponha informações desnecessárias. Essa pequena escolha melhora bastante a consulta posterior: quando estou diante de uma compra, consigo reconhecer rapidamente qual cartão devo usar.
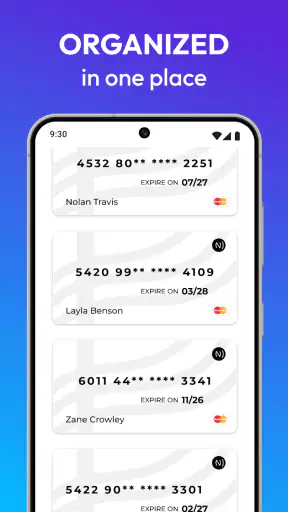
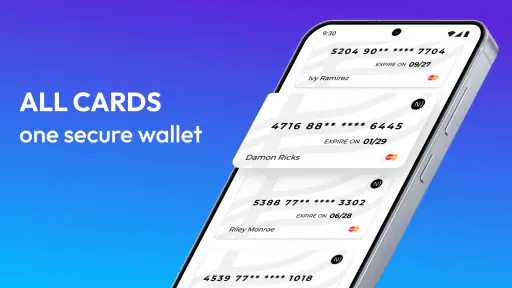
Aqui aparece uma das utilidades menos óbvias de uma carteira desse tipo. Ela não precisa servir apenas para lembrar quais cartões eu possuo. Também pode funcionar como um inventário pessoal: antes de cancelar um cartão antigo, trocar de banco ou revisar minhas despesas, consigo visualizar o conjunto que estou carregando. Isso ajuda a separar cartões realmente ativos daqueles que continuam ocupando espaço por hábito.
Eu evitaria, porém, tratar o aplicativo como um cofre bancário ou como uma ferramenta para movimentar dinheiro. A experiência faz mais sentido como organização e consulta. Para pagar uma fatura, contestar uma compra, alterar limite ou verificar uma transação, eu ainda recorreria ao aplicativo oficial da instituição financeira. Essa separação é importante: a carteira reúne a visão dos cartões, enquanto o banco continua sendo o lugar adequado para operações e informações atualizadas.
O fluxo de cadastro exige atenção
Depois de decidir quais cartões realmente precisam estar na carteira, eu faria o cadastro com calma, conferindo cada campo antes de salvar. Em aplicativos financeiros, um erro pequeno pode gerar uma consequência prática grande: escolher o cartão errado no caixa, anotar uma data incorreta ou confundir dois produtos parecidos. O ganho de organização só aparece quando os dados estão claros e consistentes.
Uma boa estratégia é cadastrar primeiro os cartões usados com frequência e deixar os demais para depois. Assim, eu consigo testar se a forma de identificação funciona na minha rotina antes de preencher tudo. Se percebo que dois cartões ficaram difíceis de distinguir, ajusto os nomes imediatamente. Esse processo é mais útil do que inserir todos de uma vez e descobrir, semanas depois, que a carteira ficou confusa.
Também recomendo revisar o telefone antes de depender dele em uma situação urgente. A carteira digital é conveniente quando o aparelho está carregado, desbloqueado e disponível. Se o celular estiver sem bateria, perdido ou com acesso limitado, o cartão físico e os canais oficiais do banco continuam sendo a alternativa. Por isso, eu não eliminaria documentos ou cartões físicos apenas porque comecei a usar o aplicativo.
O desenvolvedor é a TarrySoft, e o aplicativo já ultrapassou a marca de um milhão de instalações. Esse alcance sugere que a proposta encontrou um público interessado em organizar cartões no celular, mas não muda a minha recomendação principal: popularidade não substitui uma configuração cuidadosa. Em finanças, a qualidade da experiência depende tanto do aplicativo quanto da maneira como cada pessoa administra os próprios dados.
Da carteira digital para a decisão de compra
O momento em que a ferramenta realmente ajuda acontece antes da compra. Imagine que estou em uma loja e tenho dois cartões comigo, mas não lembro qual deles uso para determinada despesa. Em vez de abrir vários aplicativos bancários, posso consultar a carteira, reconhecer o cartão pelo nome escolhido e seguir com a compra. O benefício não é fazer a transação dentro da carteira, e sim reduzir a indecisão entre uma informação espalhada e outra.
Esse fluxo também serve para compras online. Antes de preencher um formulário, eu posso verificar qual cartão está associado àquela finalidade. Isso reduz o risco de usar por engano um cartão reservado para outra despesa. Ainda assim, eu conferiria os dados diretamente no cartão ou no aplicativo do banco antes de concluir, porque a carteira deve ser tratada como apoio à consulta, não como a única fonte para uma operação sensível.
Para quem divide a organização financeira em categorias, há uma vantagem prática: a carteira pode virar uma ponte entre a posse do cartão e o planejamento mensal. Eu consigo olhar quais cartões estão disponíveis antes de revisar assinaturas, compras recorrentes ou gastos de viagem. O aplicativo não substitui uma planilha ou um gerenciador financeiro completo, mas pode resolver uma parte específica do problema: saber quais cartões existem e qual deles faz sentido em cada contexto.
Um detalhe que eu considero importante é não confundir organização visual com controle financeiro. Ter todos os cartões reunidos não significa que os gastos estão acompanhados. Se a pessoa precisa analisar orçamento, categorizar despesas, receber alertas de transação ou acompanhar investimentos, provavelmente vai precisar de outra solução. O Carteira Cartao Digital é mais estreito e, justamente por isso, pode ser mais fácil de usar para quem só quer organizar cartões.
As transferências entre aplicativo, banco e cartão físico
O uso cotidiano envolve algumas trocas de contexto. Eu consulto a carteira para identificar o cartão, passo ao aplicativo do banco quando preciso confirmar uma informação e volto ao cartão físico ou ao formulário de pagamento para concluir a compra. Essa passagem é simples, mas não é automática. Quem espera uma carteira integrada diretamente a todos os bancos pode se frustrar, porque a utilidade aqui está na centralização da consulta, não em reunir todas as funções financeiras.
Para uma família, essa divisão pode ser ainda mais relevante. Se mais de uma pessoa usa cartões diferentes, a identificação correta ajuda a evitar confusões, mas eu não compartilharia credenciais bancárias nem deixaria informações sensíveis expostas em um aparelho usado por todos. A carteira pode organizar os cartões de uma pessoa; ela não resolve, por si só, questões de autorização, responsabilidade por compras ou controle de acesso entre familiares.
Eu também usaria a ferramenta com uma rotina de revisão. Depois de trocar um cartão, encerrar uma conta ou receber uma nova versão, vale atualizar a carteira imediatamente. Caso contrário, o aplicativo pode continuar parecendo organizado enquanto apresenta uma informação que já não corresponde ao que está na minha carteira. Essa é uma limitação típica de qualquer ferramenta de registro manual: ela depende da disciplina de quem a mantém.
Outro cuidado é evitar cadastrar informações em excesso apenas porque existe espaço para isso. Para uma consulta rápida, nomes claros e dados realmente necessários são mais úteis do que uma ficha cheia de detalhes. Quanto mais informação sensível fica reunida em um único ponto, maior é a importância de proteger o aparelho e revisar o que está salvo. Eu prefiro uma carteira enxuta, com identificação suficiente para escolher o cartão certo.
O que muda quando a organização está pronta
O resultado mais convincente aparece na redução de pequenas decisões repetidas. Em vez de lembrar de cabeça quais cartões tenho, onde estão e para que uso cada um, encontro uma referência única. Isso pode parecer modesto, mas se torna valioso para quem alterna entre cartões pessoais, profissionais, de viagem ou de compras recorrentes.
Eu também vejo valor na preparação para situações fora da rotina. Antes de viajar, por exemplo, posso revisar quais cartões levarei e conferir se a carteira digital reflete essa seleção. O aplicativo não substitui o contato com o banco nem garante que um cartão funcionará em determinado local, mas me ajuda a evitar a desorganização de sair com opções demais ou esquecer uma alternativa importante.
Para alguém que acabou de começar a usar cartões, a ferramenta pode servir como uma forma visual de entender o próprio conjunto de produtos. Para alguém com muitos cartões, ela pode reduzir a dependência da memória. Já para quem possui apenas um cartão e raramente precisa consultar informações, o benefício tende a ser menor. Nesse caso, o aplicativo oficial do banco e o cartão físico talvez já resolvam tudo sem acrescentar outra etapa.
Na comparação com alternativas comuns, como anotações no celular, planilhas ou uma pasta com fotografias dos cartões, o aplicativo tem uma proposta mais dedicada e tende a ser mais conveniente para consulta frequente. Uma anotação simples pode funcionar, mas costuma ficar misturada a outros textos. Uma planilha oferece mais controle, porém exige manutenção e pode ser exagerada para uma necessidade pequena. Fotografar cartões, por outro lado, não é uma solução que eu recomendaria sem avaliar cuidadosamente a exposição de dados.
Em relação a aplicativos bancários, a diferença é de foco. O banco é melhor para transações, faturas, limites e segurança institucional ligada à conta. A carteira é mais útil quando quero enxergar cartões de diferentes instituições em uma mesma organização. Se todos os meus cartões pertencem ao mesmo banco e o aplicativo dele já oferece uma visão clara, adicionar uma carteira separada pode não trazer ganho suficiente.
Onde o fluxo perde força
A primeira fricção é manter o conteúdo atualizado. Um aplicativo de carteira não sabe, sozinho, que um cartão foi substituído, bloqueado ou cancelado, a menos que exista uma integração específica para isso. Por isso, eu colocaria a revisão como parte da rotina sempre que receber um novo cartão ou mudar a forma como uso um antigo. Sem esse hábito, a centralização pode virar uma fonte de confusão.
A segunda é a segurança prática. Reunir informações de vários cartões é conveniente, mas também torna o aparelho mais importante. Eu usaria bloqueio de tela, evitaria deixar o celular desbloqueado em locais públicos e não enviaria capturas de tela da carteira por mensagens. Também conferiria cuidadosamente qualquer informação antes de cadastrar. O aplicativo pode ajudar na organização, mas não elimina os cuidados básicos que já existem no uso de serviços financeiros.
Há ainda uma questão de expectativa. O nome “carteira” pode fazer algumas pessoas imaginarem pagamentos por aproximação, integração ampla com bancos ou substituição do cartão físico. Eu não partiria dessa suposição. O uso mais seguro é enxergá-lo como uma carteira de consulta e gerenciamento de cartões, mantendo o aplicativo bancário para tarefas que exigem dados em tempo real ou autenticação da instituição.
O modelo gratuito facilita o teste inicial, mas há compras dentro do aplicativo que podem variar de 0,99 euro a 99,99 euros quando processadas pelo Google Play. Eu verificaria com atenção qualquer tela de compra antes de confirmar e começaria usando apenas o que está disponível sem compromisso. Para uma ferramenta cujo valor principal é organizar cartões, eu só consideraria pagar se a melhoria oferecida resolvesse uma necessidade concreta da minha rotina.
A versão atual é a 2.2.0 e o aplicativo funciona a partir do Android 8.0. Isso torna a compatibilidade ampla para muitos aparelhos, embora eu ainda conferisse a versão do sistema antes de instalar em um telefone mais antigo. Em aparelhos modestos, a experiência também pode depender do espaço disponível, do estado do sistema e da forma como o usuário mantém o celular protegido e atualizado.
Para quem eu recomendaria
Eu recomendaria o Carteira Cartao Digital para quem possui vários cartões, alterna entre instituições ou simplesmente quer uma referência rápida no celular. Ele faz mais sentido para pessoas que já perceberam uma dificuldade concreta: esquecer qual cartão levar, misturar cartões de finalidades diferentes ou perder tempo procurando a informação certa antes de uma compra.
Também o indicaria a quem prefere uma solução dedicada em vez de montar uma planilha. O fluxo é mais direto para uma tarefa específica, e a organização pode ficar mais acessível no momento em que é necessária. O ganho maior não está em recursos sofisticados, mas em transformar uma coleção dispersa de cartões em uma consulta mais ordenada.
Eu seria mais cauteloso com quem espera controle financeiro completo. Se a prioridade é acompanhar orçamento, importar transações, pagar faturas, receber alertas ou consolidar contas bancárias, uma solução financeira mais ampla será melhor. Da mesma forma, quem usa um único cartão e raramente precisa identificá-lo talvez não sinta diferença suficiente para adotar outra ferramenta.
Minha conclusão depois de organizar os cartões
O Carteira Cartao Digital cumpre uma função bem delimitada: colocar a gestão cotidiana dos cartões em uma referência central no celular. Eu gostei mais dele quando o usei como apoio para decidir qual cartão levar ou selecionar antes de uma compra, e menos quando imaginei que ele pudesse substituir o banco, o cartão físico ou um gerenciador financeiro completo.
O aplicativo é gratuito, tem uma proposta acessível e pertence à TarrySoft, com presença relevante na plataforma Android. A classificação PEGI 3 também mostra que a apresentação é ampla, mas isso não elimina a necessidade de tratar informações financeiras com cuidado. As compras opcionais, que chegam a 99,99 euros quando cobradas pelo Google Play, são um ponto para observar antes de avançar além do uso básico.
Minha recomendação final é começar pequeno: cadastrar os cartões realmente usados, dar nomes claros, conferir cada informação e testar o fluxo em uma situação comum, como preparar a carteira para uma saída ou revisar os cartões antes de uma compra online. Se essa consulta economizar tempo e reduzir confusões, o aplicativo encontrou seu lugar. Se você procura pagamentos, operações bancárias ou análise detalhada de gastos, eu escolheria uma ferramenta especializada nessas tarefas e deixaria o Carteira Cartao Digital apenas como complemento.
Perguntas frequentes
O que é a Carteira Cartão Digital e para que ela serve?
A Carteira Cartão Digital é uma aplicação criada para reunir e organizar cartões de pagamento, fidelidade, benefícios ou outros cartões compatíveis em um único espaço no telemóvel. Depois de adicionar os dados, o utilizador pode consultar os cartões de forma mais prática, evitando transportar vários cartões físicos. A disponibilidade das funções pode variar conforme o país, o dispositivo e o tipo de cartão utilizado.
A Carteira Cartão Digital é segura para guardar os meus cartões?
A segurança depende das proteções oferecidas pela própria aplicação, do sistema operativo e dos cuidados do utilizador. Antes de inserir informações sensíveis, é importante verificar as permissões solicitadas, utilizar bloqueio de ecrã, manter o sistema atualizado e descarregar a aplicação apenas de fontes oficiais. A carteira digital não deve ser confundida automaticamente com um banco ou serviço de pagamento, por isso confirme sempre como os seus dados são armazenados e protegidos.
Posso utilizar a Carteira Cartão Digital para fazer pagamentos?
Nem todos os cartões adicionados a uma carteira digital podem ser utilizados diretamente para pagamentos. Alguns servem apenas para apresentar informações, códigos de barras, números de cliente ou benefícios. Para pagamentos por aproximação, normalmente é necessário que o cartão, o telemóvel, o sistema operativo e o terminal sejam compatíveis com essa tecnologia. Consulte as condições do seu banco ou fornecedor antes de depender exclusivamente da aplicação para pagar.
Como adicionar ou remover um cartão na Carteira Cartão Digital?
Em geral, o processo começa ao abrir a aplicação e selecionar a opção para adicionar um novo cartão. Dependendo do modelo suportado, pode ser necessário inserir os dados manualmente, digitalizar um código ou seguir as instruções do emissor. Para remover um cartão, procure as opções de gestão ou edição dentro do cartão guardado. Tenha atenção para confirmar se a remoção é apenas local ou se também cancela o cartão junto da entidade emissora.
A Carteira Cartão Digital funciona sem ligação à Internet?
A possibilidade de utilizar a aplicação offline depende do tipo de cartão e da função pretendida. Cartões guardados localmente, como alguns cartões de fidelidade com código de barras, podem continuar disponíveis sem Internet. No entanto, sincronização, atualizações, validações de segurança, pagamentos e determinadas informações podem exigir ligação à rede. É recomendável abrir a aplicação previamente e confirmar que os cartões necessários estão acessíveis antes de viajar ou entrar numa zona sem cobertura.


