CobrApp: Gestão de Carteira

- 0.00 Avaliações
- 0.0
- Downloads
- 100.00K
- 3.1.81
- Versão
Capturas de tela
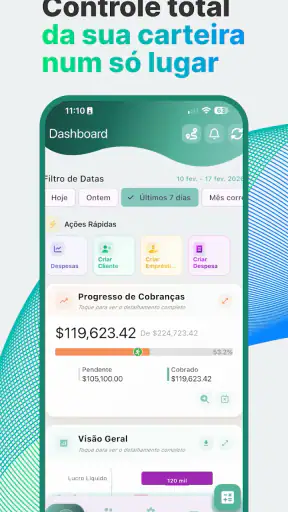
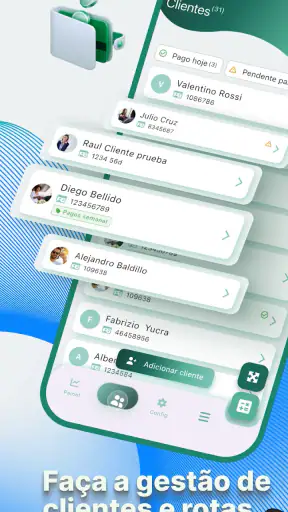
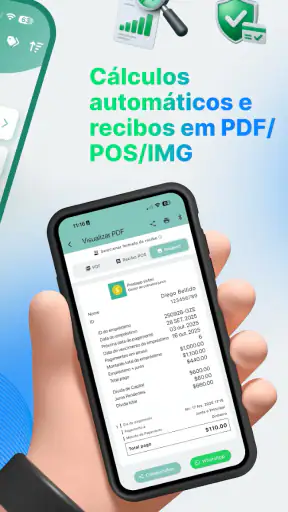
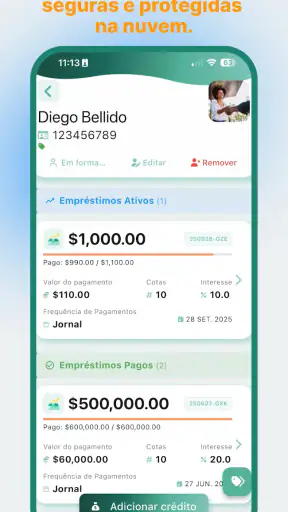
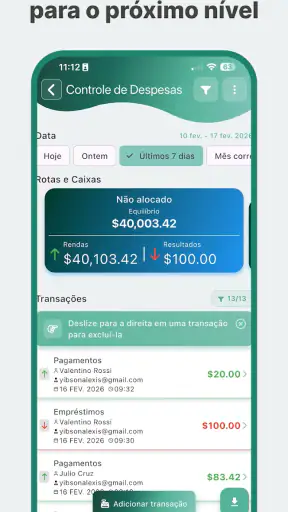
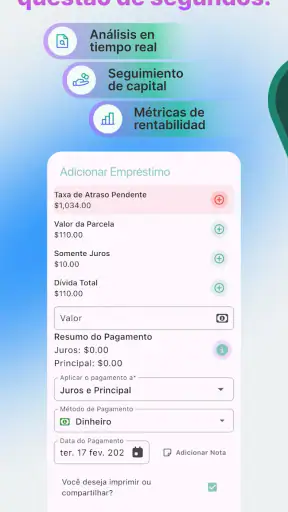
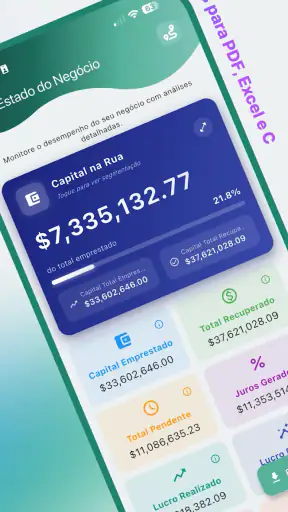
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
- Centraliza ações
- fundos
- ETFs e outros investimentos em uma só carteira.
- Facilita o acompanhamento da evolução patrimonial ao longo do tempo.
- Interface simples
- adequada para investidores iniciantes.
- Ajuda a visualizar a diversificação dos ativos da carteira.
- Pode reduzir a necessidade de planilhas para controlar investimentos.
Contras
- Alguns recursos podem exigir assinatura ou compras dentro do aplicativo.
- A precisão dos dados depende da atualização das fontes utilizadas pelo app.
- Pode não oferecer suporte a todos os ativos ou corretoras disponíveis no Brasil.
- Usuários avançados podem sentir falta de análises mais detalhadas.
- É necessário conferir as informações antes de tomar decisões financeiras.
Avaliação de CobrApp: Gestão de Carteira Appxis
Quando uma pessoa empresta dinheiro com frequência, o problema raramente é apenas lembrar quem deve e quanto falta pagar. O verdadeiro desgaste aparece na rotina: uma parcela vence, o recibo fica perdido, alguém da casa precisa consultar uma cobrança e a informação está espalhada entre mensagens, cadernos e anotações. Foi nesse cenário que testei CobrApp: Gestão de Carteira, uma aplicação financeira da YibiHuge voltada para cobrança diária, parcelas, carnês e recibos.
A proposta é bastante específica. Não é uma carteira digital para fazer pagamentos, nem uma aplicação bancária para acompanhar investimentos ou despesas domésticas. Ela serve melhor a quem empresta e precisa organizar a própria carteira de recebimentos. A aplicação é gratuita para instalar, tem classificação PEGI 3 e ultrapassou cem mil instalações. Na minha experiência, esse foco é justamente o seu maior mérito: em vez de tentar resolver toda a vida financeira do utilizador, concentra-se numa tarefa concreta.
Também é uma ferramenta que pode fazer sentido num ambiente doméstico ou de pequeno negócio em que mais de uma pessoa participa do acompanhamento. Ainda assim, partilhar um telemóvel ou deixar outra pessoa consultar os registos exige cuidado. A aplicação ajuda a centralizar a informação, mas não substitui acordos claros sobre quem regista, quem confirma pagamentos e quem pode ver os dados.
Como a aplicação funciona numa rotina de empréstimos partilhada
Imagine uma casa em que uma pessoa administra pequenos empréstimos a conhecidos, enquanto outra ajuda a conferir os pagamentos ao fim do dia. Sem uma ferramenta dedicada, é comum cada uma manter uma versão diferente da mesma informação. Uma parcela pode ser marcada como paga numa conversa, mas continuar pendente num caderno. O CobrApp pode servir como ponto único de consulta para esse acompanhamento, desde que todos combinem um procedimento.
Eu começaria por definir uma regra simples: apenas uma pessoa cria ou altera os registos, e a outra usa a aplicação principalmente para conferir. Essa separação reduz o risco de duplicar clientes, lançar a mesma parcela duas vezes ou alterar uma cobrança sem avisar. Se as duas pessoas fizerem lançamentos livremente, a organização pode piorar em vez de melhorar, sobretudo quando o movimento é intenso.
O recurso de cobrança diária é particularmente útil para situações em que o pagamento acontece com frequência curta e previsível. Em vez de depender da memória para saber quem deveria pagar naquele dia, o responsável pode consultar a carteira e seguir uma ordem. Para quem trabalha com prestações mais espaçadas, o controlo de parcelas e carnês tende a ser mais adequado, pois permite pensar no compromisso como uma sequência de pagamentos, não como uma dívida sem estrutura.
Um detalhe importante é tratar cada registo como uma pequena ficha operacional, não apenas como um nome e um valor. Ao lançar um acordo, vale conferir imediatamente o valor combinado, a periodicidade e a data esperada. Mesmo que a aplicação facilite a organização, um dado inicial errado contamina todas as consultas seguintes. A melhor utilização começa antes da primeira cobrança: confirmar o combinado com a pessoa e só depois introduzi-lo.
Os recibos acrescentam uma camada prática para quem precisa deixar uma prova da cobrança recebida. Eu usaria esse recurso no momento do pagamento, e não horas mais tarde. O lançamento imediato diminui o risco de esquecer uma operação ou confundir dois clientes com valores semelhantes. Também cria uma rotina mais profissional, especialmente quando o empréstimo é feito entre conhecidos e a relação pessoal pode tornar conversas sobre dinheiro desconfortáveis.
O que eu faria no primeiro dia de utilização
Na primeira sessão, eu evitaria importar toda a carteira de uma vez sem revisão. Começaria pelos acordos ativos e mais fáceis de confirmar, verificando se cada parcela corresponde ao que foi combinado. Depois, acrescentaria os casos antigos que ainda têm saldo ou pagamentos pendentes. Essa entrada gradual parece mais lenta, mas torna mais simples descobrir onde existe uma divergência entre a anotação antiga e a realidade.
Também manteria uma convenção de nomes consistente. Se uma pessoa é conhecida por um apelido, mas pode ser confundida com outra, eu usaria uma identificação que faça sentido para quem administra a carteira. O objetivo não é preencher a aplicação com informação desnecessária; é conseguir reconhecer o registo sem depender de uma conversa antiga ou de uma fotografia mental do cliente.
Outro cuidado é não usar o campo de observações, quando disponível no fluxo da aplicação, como substituto de uma regra financeira. Uma nota pode lembrar um acordo especial, mas não deve ser a única forma de indicar o que é uma parcela, o que é um atraso ou o que já foi recebido. As informações principais precisam ficar no lugar próprio do registo, para que a consulta diária continue clara.
O CobrApp está na versão 3.1.81 e requer Android 7.0 ou superior. Isso torna importante verificar o telemóvel que será usado no dia a dia, principalmente se for um aparelho antigo mantido pela família para tarefas administrativas. Num dispositivo compatível, eu reservaria um espaço de trabalho estável, evitando alternar constantemente entre vários aparelhos sem uma rotina definida.
Limites de acesso num telemóvel usado por mais de uma pessoa
O uso partilhado merece atenção porque uma carteira de empréstimos contém informação sensível, mesmo quando os valores são pequenos. Se o mesmo aparelho é usado por duas pessoas, eu não deixaria a aplicação aberta numa área comum sem combinar quem pode consultar os registos. A conveniência de ter tudo à mão não deve transformar dados financeiros de terceiros numa informação visível para qualquer pessoa que pegue no telemóvel.
Também separaria o papel de administrador da carteira do papel de apoio. Quem faz a cobrança pode precisar apenas de consultar o que vence e confirmar o recebimento. Quem gere o acordo pode ser a única pessoa autorizada, por decisão da família ou do pequeno negócio, a corrigir valores e criar novos carnês. Essa fronteira não é uma função automática da aplicação; é um procedimento que os utilizadores precisam estabelecer.
Quando o aparelho muda de mãos, eu faria uma conferência rápida antes de entregar o controlo: pagamentos introduzidos, recibos emitidos e parcelas ainda pendentes. Essa passagem de turno é uma das formas mais simples de evitar que duas pessoas cobrem o mesmo valor. Uma mensagem curta ou uma anotação interna com a data da última atualização também pode ajudar, desde que não substitua a conferência dentro da própria carteira.
Há ainda uma questão de continuidade. Se apenas uma pessoa sabe como os registos foram organizados, a família fica dependente dela. Eu explicaria a outra pessoa o significado das categorias usadas e o procedimento para marcar um pagamento. Não é necessário transformar todos em especialistas, mas é prudente garantir que alguém consiga consultar a situação e reconhecer um erro básico.
Coordenação entre cobrança, recibos e parcelas
O maior ganho prático aparece quando a aplicação passa a ser usada no mesmo momento em que a cobrança acontece. Num cenário realista, uma pessoa visita vários clientes ou recebe pagamentos ao longo do dia. Em vez de guardar papéis no bolso e atualizar tudo à noite, pode consultar a cobrança esperada, registar o que recebeu e emitir o recibo antes de seguir para o próximo compromisso. Essa sequência reduz a dependência da memória.
Eu faria uma distinção rigorosa entre “contactado”, “prometido” e “pago”, caso o fluxo de trabalho permitir registar essas situações de modo separado. Uma pessoa dizer que pagará amanhã não é o mesmo que uma parcela recebida hoje. Misturar os dois estados cria uma falsa sensação de controlo e pode gerar uma cobrança repetida. A aplicação é mais valiosa quando o utilizador mantém essa disciplina.
Para carnês, a conferência deve ser feita parcela a parcela. Não basta olhar para o total original e assumir que tudo está em ordem. Um pagamento parcial, um atraso ou uma renegociação pode mudar o que deveria ser cobrado a seguir. Eu verificaria a próxima parcela antes de iniciar a ronda do dia, especialmente quando outra pessoa da casa fez alterações no registo anterior.
Os recibos também devem ser tratados como parte do processo, não como decoração administrativa. Se o recibo é criado apenas quando surge uma dúvida, a carteira perde consistência. O melhor fluxo é: identificar o acordo, confirmar o valor recebido, registar o pagamento e gerar o comprovativo. Essa ordem torna mais fácil explicar depois o que aconteceu, tanto para o responsável como para a pessoa que pagou.
Uma limitação desse tipo de organização é que ela depende muito da qualidade do lançamento humano. Nenhuma aplicação elimina o risco de introduzir um valor incorreto ou esquecer uma atualização. Por isso, eu reservaria alguns minutos no fim do dia para comparar os recebimentos com os recibos e com o dinheiro efetivamente recebido. Essa pequena revisão é mais importante do que criar uma carteira perfeitamente detalhada no primeiro momento.
Idade, confiança e responsabilidade no uso doméstico
A classificação PEGI 3 indica que o produto é considerado adequado para todas as idades do ponto de vista etário, mas isso não significa que qualquer criança deva administrar empréstimos ou consultar dados financeiros de adultos. A questão aqui não é apenas idade; é responsabilidade, compreensão e confiança. Eu não entregaria a uma criança a tarefa de alterar parcelas ou confirmar pagamentos só porque o aparelho está disponível.
Um adolescente mais velho pode ajudar numa tarefa limitada, como conferir se existe uma cobrança prevista ou organizar um recibo, desde que o adulto responsável acompanhe o processo. Ainda assim, eu evitaria dar acesso amplo a nomes, valores e histórico sem uma razão concreta. A classificação etária fala sobre adequação geral do conteúdo, não sobre a maturidade necessária para lidar com informação financeira de outras pessoas.
Em famílias, confiança também precisa ser operacional. Se duas pessoas têm acesso à carteira, devem saber quando uma atualização foi feita e por quem. Não é saudável usar a aplicação como uma ferramenta de vigilância entre familiares. Ela deve esclarecer responsabilidades e pagamentos, não criar suspeitas sobre cada alteração. Uma conversa simples sobre o procedimento costuma ser mais eficaz do que tentar corrigir confusões depois.
Eu teria cuidado especial ao usar o mesmo aparelho para entretenimento, mensagens e gestão de cobranças. Notificações, fotografias ou conversas abertas podem expor dados quando outra pessoa utiliza o telemóvel. Mesmo sem inventar mecanismos de proteção que a aplicação não anuncia, é possível adotar hábitos básicos: bloquear o aparelho, fechar a sessão de trabalho quando terminar e não deixar recibos ou nomes visíveis numa mesa partilhada.
Onde ele supera cadernos e folhas de cálculo
Comparado com um caderno, o CobrApp oferece uma forma mais estruturada de lidar com cobranças diárias, parcelas, carnês e recibos. O papel continua a ser rápido para uma anotação momentânea, mas torna-se difícil quando é preciso localizar um acordo, verificar o que já foi pago ou manter uma sequência de parcelas sem rasuras. Para uma carteira em crescimento, a aplicação tende a ser mais prática do que várias páginas espalhadas.
Em relação a uma folha de cálculo, a vantagem está no foco. Uma planilha pode ser muito flexível, mas exige que o utilizador crie colunas, fórmulas, filtros e regras próprias. Isso é interessante para quem quer análises personalizadas, relatórios ou cálculos fora do padrão. Para quem só precisa acompanhar recebimentos e emitir recibos sem construir um sistema do zero, a proposta do CobrApp é mais direta.
Por outro lado, uma folha de cálculo pode ser melhor para uma operação que precisa de relatórios financeiros elaborados, reconciliação com outras contas ou colaboração avançada entre várias pessoas. Eu não escolheria o CobrApp como substituto de um sistema empresarial completo. A aplicação parece mais apropriada para uma carteira individual, familiar ou de pequena escala, em que a simplicidade vale mais do que uma camada extensa de análise.
Também não a confundiria com uma aplicação de orçamento pessoal. Se o seu objetivo é controlar supermercado, renda, contas da casa e poupança, esta não seria a minha primeira escolha. O foco está no dinheiro que outras pessoas devem ao utilizador, não na visão completa das despesas e receitas do próprio agregado. Essa distinção evita instalar a ferramenta esperando funções de banco ou de planeamento doméstico.
Custos, versão e decisão de instalação
A instalação é gratuita, o que facilita experimentar o fluxo antes de decidir se ele se encaixa na rotina. Existem compras dentro da aplicação entre 11,99 € e 319,99 € quando processadas pelo Google Play. Como há uma diferença ampla entre os valores, eu verificaria cuidadosamente o que cada opção desbloqueia ou cobre antes de confirmar qualquer compra. O preço não deve ser avaliado apenas pelo valor inicial, mas pela utilidade real para o tamanho da carteira.
Para quem administra poucos empréstimos e já tem um método confiável, talvez não faça sentido pagar por recursos adicionais. Nesse caso, a versão gratuita pode ser suficiente para perceber se a consulta diária, o controlo de parcelas e os recibos melhoram a organização. Já quem perde tempo a procurar anotações ou depende de várias pessoas para manter o controlo pode encontrar valor numa ferramenta dedicada, desde que compreenda exatamente o que está a adquirir.
Eu recomendaria a aplicação a quem empresta dinheiro de maneira recorrente, trabalha com pagamentos diários ou gere carnês e precisa parar de depender de mensagens soltas. Ela também pode funcionar bem numa pequena atividade familiar em que uma pessoa cobra e outra confere, desde que exista um acordo de utilização. O ponto decisivo não é o número de clientes, mas a frequência com que a informação precisa ser consultada e atualizada.
Eu seria mais cauteloso para quem precisa de vários utilizadores com permissões diferentes, relatórios contabilísticos completos ou integração com uma operação financeira maior. Nesses casos, uma solução de gestão mais robusta pode justificar a complexidade extra. Também não escolheria esta aplicação para quem não pretende manter os registos atualizados; uma carteira desatualizada no telemóvel pode ser tão enganadora quanto um caderno abandonado.
O meu veredito para uma carteira doméstica
Depois de olhar para o uso diário, considero o CobrApp uma ferramenta de nicho bem direcionada. O seu valor não está em substituir o banco, organizar todas as despesas ou oferecer uma visão geral da vida financeira. Está em transformar uma rotina de empréstimos, parcelas e recebimentos numa sequência mais fácil de consultar. Para a pessoa certa, essa especialização é uma vantagem concreta.
O melhor resultado aparece quando a família ou a pequena equipa define limites antes de começar: quem pode editar, quem confirma pagamentos, quando os recibos são emitidos e como ocorre a passagem de responsabilidade. Sem essas regras, a aplicação pode apenas concentrar a confusão num único lugar. Com elas, torna-se um registo comum que ajuda a reduzir esquecimentos e conversas ambíguas.
Minha recomendação final é experimentar primeiro com uma parte pequena da carteira, usando acordos atuais e fáceis de verificar. Faça alguns ciclos de cobrança, confira os recibos e observe se o método realmente poupa tempo. Se a rotina ficar mais clara, avance gradualmente. Se a sua necessidade for orçamento pessoal, contabilidade completa ou colaboração profissional com permissões detalhadas, procure outra categoria de ferramenta.
Para quem empresta e precisa de um controlo simples de cobranças, parcelas, carnês e recibos, o CobrApp é uma escolha prática e específica. Ele não resolve a responsabilidade de gerir dinheiro, mas pode dar à família ou ao pequeno responsável pela carteira uma base mais organizada para cumprir essa tarefa. É esse uso focado, e não uma promessa de servir para tudo, que torna a aplicação digna de ser testada.
Perguntas frequentes
O que é o CobrApp: Gestão de Carteira e para quem ele é indicado?
O CobrApp: Gestão de Carteira é uma solução voltada para organizar e acompanhar cobranças, clientes e informações financeiras em um só lugar. Durante a utilização, a proposta mostra-se especialmente útil para autônomos, pequenos negócios, vendedores e profissionais que trabalham com pagamentos recorrentes ou vendas a prazo. Antes de baixar, vale confirmar se os recursos oferecidos correspondem ao seu método de trabalho e ao volume de clientes que você atende.
Quais recursos de gestão de cobranças estão disponíveis no CobrApp?
O aplicativo foi desenvolvido para facilitar o controle da carteira de clientes e o acompanhamento de valores a receber. Dependendo da versão instalada e do plano disponível, podem existir funções como cadastro de clientes, registro de cobranças, consulta de pagamentos pendentes, organização de parcelas e acompanhamento do histórico financeiro. É recomendável verificar a descrição oficial e as permissões solicitadas, pois recursos e condições podem mudar com atualizações.
O CobrApp: Gestão de Carteira é gratuito ou possui recursos pagos?
O download do CobrApp pode estar disponível gratuitamente, mas isso não significa necessariamente que todas as funções sejam liberadas sem custo. Alguns aplicativos de gestão oferecem planos, assinaturas ou recursos adicionais pagos para ampliar limites, relatórios, automações e ferramentas de cobrança. Antes de começar a cadastrar informações, confira na loja do Android ou iOS quais funcionalidades são gratuitas, se há período de teste e como funciona o cancelamento.
Meus dados financeiros e informações de clientes ficam protegidos no CobrApp?
Como o aplicativo pode armazenar dados de clientes, valores, vencimentos e registros de pagamento, a segurança deve ser uma preocupação importante. Antes de utilizá-lo profissionalmente, leia a política de privacidade, confira quais dados são coletados, onde são armazenados e se existe sincronização com servidores ou backup. Também é aconselhável usar uma senha forte, manter o celular protegido e evitar inserir informações excessivamente sensíveis sem necessidade.
O CobrApp funciona sem internet e é compatível com meu celular?
A necessidade de conexão pode variar conforme a função utilizada. O cadastro e a consulta de alguns dados talvez funcionem localmente, enquanto sincronização, backups, notificações ou recursos relacionados ao envio de cobranças podem exigir internet. Antes de baixar, verifique a versão mínima do Android ou iOS, o espaço necessário e as avaliações recentes dos usuários. Assim, você reduz o risco de instalar o aplicativo em um aparelho incompatível ou com limitações.


