Debt Payoff Planner & Tracker

- 0.00 Avaliações
- 0.0
- Downloads
- 500.00K
- 2.54
- Versão
Capturas de tela
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
- Permite comparar diferentes estratégias para quitar dívidas.
- Oferece uma visão clara da evolução do saldo ao longo do tempo.
- Ajuda a definir prioridades e metas financeiras personalizadas.
- Pode reduzir a ansiedade ao organizar todas as dívidas em um só lugar.
- É útil para acompanhar pagamentos recorrentes e evitar esquecimentos.
Contras
- A versão gratuita pode limitar recursos e exigir compras no aplicativo.
- Os resultados dependem da precisão dos dados inseridos pelo utilizador.
- Não substitui aconselhamento financeiro profissional em casos complexos.
- Pode exigir atualizações frequentes quando surgem juros ou novas despesas.
- Alguns recursos podem parecer confusos para quem não domina finanças pessoais.
Avaliação de Debt Payoff Planner & Tracker Appxis
Quando a dívida fica espalhada entre cartão, empréstimo e parcelas, o problema raramente é apenas matemático. Também existe o peso de não saber qual conta atacar primeiro, quanto tempo falta e se cada pagamento está realmente mudando o cenário. Foi com essa situação em mente que testei o Debt Payoff Planner & Tracker, um aplicativo de finanças criado pela Easily get a plan and stick to it - OxbowSoft LLC. A proposta é direta: transformar várias dívidas em um plano visual que eu consiga acompanhar sem depender de uma planilha cheia de fórmulas.
O aplicativo é gratuito para instalar e tem classificação PEGI 3, portanto não foi pensado como uma ferramenta restrita a adultos por causa de conteúdo. Ele já ultrapassou meio milhão de instalações e continua sendo uma opção conhecida para quem procura um planejador de quitação. A versão atual é a 2.54, compatível com Android a partir do 6.0. Esses detalhes importam menos do que a experiência diária, mas ajudam a situá-lo: não é uma calculadora experimental, e sim uma ferramenta que tenta permanecer útil durante uma jornada financeira naturalmente longa.
O que acontece na primeira semana de uso
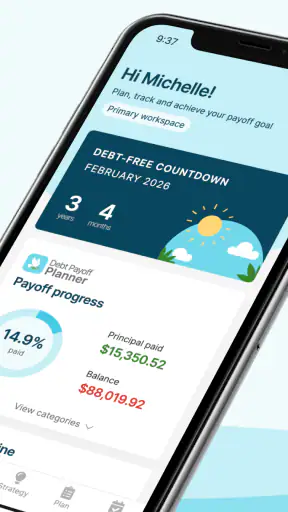
Minha primeira impressão foi de que o maior mérito está em reduzir a sensação de caos. Em vez de olhar para uma lista de saldos e decidir tudo de cabeça, eu consigo organizar as obrigações dentro de um plano de pagamento. O foco não fica apenas no valor total devido, mas no caminho até a quitação. Para quem costuma evitar o aplicativo do banco porque cada acesso provoca ansiedade, essa mudança de perspectiva pode ser importante.
O começo exige honestidade e algum trabalho. É preciso inserir os dados das dívidas com cuidado, porque um plano só será útil se os saldos, pagamentos e condições estiverem próximos da realidade. Esse é um ponto que pode frustrar quem espera conectar tudo automaticamente e começar em poucos segundos. O Debt Payoff Planner & Tracker funciona melhor quando eu paro para montar uma fotografia financeira confiável, não quando tento preencher campos às pressas.
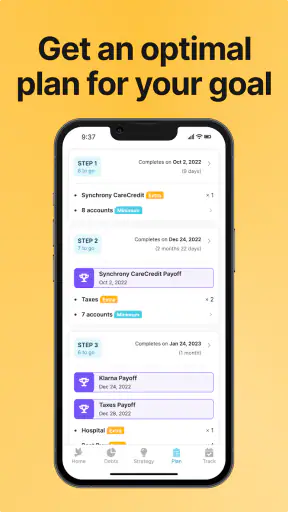
Depois dessa etapa, o apelo inicial vem da clareza. A dívida deixa de ser uma preocupação abstrata e passa a ter uma sequência de ações. Eu consigo enxergar o efeito de concentrar dinheiro em uma obrigação enquanto mantenho as demais sob controle. Essa visualização é especialmente útil para quem já sabe que deve pagar, mas não consegue decidir entre começar pelo saldo menor ou pela dívida mais cara.
Um detalhe prático é que o aplicativo pode servir como espaço de planejamento, não necessariamente como substituto do banco. Eu ainda preciso conferir valores, datas e pagamentos na instituição financeira. A função dele é ajudar a decidir e acompanhar, enquanto a confirmação oficial continua pertencendo ao credor. Separar essas duas tarefas evita um erro perigoso: tratar o plano como se fosse um registro bancário atualizado automaticamente.
Na primeira semana, eu recomendaria criar o plano em um momento tranquilo e revisar cada entrada antes de confiar nos resultados. Também vale começar com uma meta mensal realista, baseada no dinheiro que realmente sobra, e não em um valor idealizado. Um plano agressivo pode parecer motivador no primeiro dia, mas perde força rapidamente se obrigar a cortar despesas essenciais ou for impossível de repetir no mês seguinte.
O valor de escolher uma estratégia que combine com o comportamento
O ponto mais interessante não é simplesmente ordenar dívidas. É perceber que a melhor estratégia depende do tipo de motivação que funciona comigo. Atacar primeiro o menor saldo costuma produzir uma vitória rápida e pode ser útil para quem precisa de progresso visível. Priorizar a dívida com maior custo tende a fazer mais sentido para quem prefere eficiência financeira e consegue esperar mais tempo por uma sensação de avanço.
O aplicativo ganha valor quando eu uso essa escolha de maneira consciente, em vez de seguir uma ordem automaticamente. Se uma pessoa abandonou outros métodos porque nunca sentia que estava avançando, uma sequência de pequenas quitações pode sustentar o hábito. Já alguém disciplinado, com várias contas e juros diferentes, talvez prefira uma abordagem mais racional e menos emocional. O planejador ajuda a enxergar as consequências, mas não elimina essa decisão pessoal.
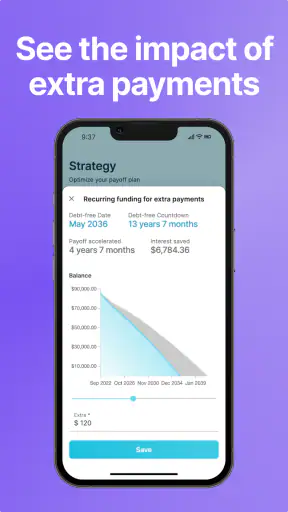
Há também um uso menos óbvio: testar cenários antes de prometer um pagamento extra. Em vez de comprometer o orçamento no impulso, eu posso avaliar se um valor adicional realmente cabe e se vale mais a pena aplicá-lo em uma dívida específica. Isso transforma uma decisão emocional em uma conversa concreta comigo mesmo: quanto consigo manter, que obrigação será beneficiada e como o próximo mês será afetado?
Por que ele pode continuar útil depois da novidade
Aplicativos financeiros costumam impressionar no primeiro contato e desaparecer da tela algumas semanas depois. O Debt Payoff Planner & Tracker tem mais chance de permanecer porque está ligado a uma tarefa recorrente: conferir o que foi pago, atualizar o progresso e decidir o próximo passo. Ainda assim, a utilidade de longo prazo não acontece sozinha. Ela depende de eu voltar ao aplicativo com uma rotina simples e previsível.
Eu usaria uma revisão mensal logo depois de receber o salário ou fechar o orçamento. Nesse momento, verificaria os saldos, registraria os pagamentos feitos e ajustaria o valor destinado à quitação. Fazer isso sempre no mesmo ponto do ciclo financeiro reduz a chance de esquecer uma atualização. Também evita que eu abra o aplicativo apenas em momentos de preocupação, o que pode associá-lo a culpa em vez de progresso.
O acompanhamento funciona melhor quando cada atualização responde a uma pergunta prática. O pagamento planejado foi realizado? A dívida escolhida continua sendo a prioridade? Alguma despesa recorrente mudou a margem disponível? Se a visita ao aplicativo termina com uma decisão clara para o próximo período, ele conserva uma função real. Se vira apenas um painel consultado sem ação, perde rapidamente o sentido.
Eu também vejo valor em registrar pequenas vitórias, mas sem transformar o processo em uma competição. Quitar uma conta menor pode liberar espaço mental e simplificar a administração, mesmo que não seja a decisão matematicamente perfeita. O importante é que a comemoração venha acompanhada de uma regra: o dinheiro liberado não deve simplesmente desaparecer em novas compras. Ele precisa ser redirecionado para a próxima dívida ou para uma reserva mínima.
Esse é um dos pontos em que a proposta de motivar e acompanhar pode ser realmente útil. A ferramenta não paga nada por mim, não negocia com credores e não cria dinheiro extra. O benefício está em tornar visível uma sequência de comportamentos repetidos. O valor duradouro está menos na tela inicial e mais na disciplina de voltar a ela com informações verdadeiras.
Um cenário comum em que o planejador faz diferença
Imagine alguém com um cartão quase quitado, outro com saldo maior e um empréstimo parcelado. No fim do mês, essa pessoa consegue separar algum dinheiro, mas normalmente o distribui de maneira aleatória. O resultado é que nenhuma dívida parece avançar. Com um plano definido, ela pode manter os pagamentos necessários nas contas restantes e concentrar o excedente em uma só obrigação.
Na prática, eu usaria o aplicativo para acompanhar essa concentração e, depois da quitação, transferir o valor que antes ia para a primeira conta à próxima prioridade. Esse efeito de “bola de neve” exige atenção, porque a parcela liberada pode ser absorvida pelo consumo cotidiano sem que eu perceba. O aplicativo ajuda a lembrar o destino planejado, mas a transferência do hábito para o mês seguinte continua sendo responsabilidade do usuário.
Outro cenário é uma renda variável. Nesse caso, um valor fixo de pagamento pode ser arriscado. Eu trataria o planejador como uma base mínima e faria revisões conforme a renda efetivamente recebida. Nos meses melhores, poderia considerar um pagamento adicional; nos meses apertados, preservaria despesas essenciais e evitaria registrar uma promessa que não conseguirei cumprir. Essa flexibilidade é mais saudável do que usar uma meta rígida que produz frustração.
O custo de manutenção e os pontos que cansam
A principal obrigação do usuário é manter o plano atualizado. Se eu pago uma conta, mas não registro o pagamento, a projeção deixa de representar minha situação. Se os juros ou encargos alteram o saldo e eu não reviso os números, o prazo estimado pode ficar distante da realidade. Esse trabalho não é complicado, mas é recorrente, e justamente por isso pode virar uma fonte de abandono.
Quem procura sincronização completa com contas bancárias pode achar a experiência limitada. Um aplicativo de planejamento manual oferece mais controle sobre o que entra no sistema, porém exige mais participação. Para algumas pessoas, isso é uma vantagem de privacidade e consciência; para outras, é uma tarefa duplicada, porque os mesmos valores já aparecem no banco, no cartão ou em uma planilha.
Eu também não recomendaria inserir dados uma vez e nunca mais revisar. O melhor uso é tratar o aplicativo como um caderno financeiro ativo. Antes de qualquer pagamento extra, eu confirmaria as condições diretamente com o credor, principalmente quando houver juros variáveis, multas, taxas ou regras específicas para antecipação. O planejador organiza a estratégia, mas não deve ser a única fonte para decisões contratuais.
As compras dentro do aplicativo ficam entre 6,49 € e 38,99 € quando processadas pelo Google Play. Como a instalação é gratuita, é possível experimentar o fluxo inicial antes de decidir se os recursos pagos fazem sentido. Eu não pagaria apenas pela promessa de motivação. Primeiro verificaria se a rotina de acompanhamento realmente entrou no meu mês e se as funções adicionais economizam tempo suficiente para justificar o gasto.
Essa avaliação é importante porque o benefício financeiro do aplicativo não é automático. Se a pessoa está endividada e precisa cortar despesas, qualquer compra adicional merece ser comparada com alternativas gratuitas, como uma planilha simples ou um bloco de notas. Por outro lado, se a organização visual evita pagamentos atrasados ou ajuda a manter um plano que antes era abandonado, o custo pode ser razoável dentro do contexto pessoal.
Onde surge a fadiga depois de algumas semanas
A fadiga costuma aparecer quando cada visita exige muitos ajustes manuais. Também pode surgir quando o progresso é lento, quando o saldo parece quase não mudar ou quando a pessoa tem várias dívidas com condições diferentes. Nesses casos, abrir o aplicativo pode lembrar mais o problema do que a solução. Eu reduziria esse risco usando uma revisão curta, com um único objetivo por vez, em vez de tentar reorganizar toda a vida financeira em uma sessão.
Outra fonte de cansaço é a expectativa de que o aplicativo diga exatamente o que fazer em qualquer situação. Ele pode estruturar um plano, mas não conhece todas as escolhas da casa: despesas médicas, renda irregular, ajuda a familiares ou mudanças de emprego. Quando a realidade foge do orçamento, eu trataria o plano como uma referência ajustável, não como uma obrigação moral.
Também existe uma limitação para quem precisa de uma visão financeira ampla. O foco aqui é quitar dívidas, não substituir uma solução completa de orçamento, investimentos, contas compartilhadas ou planejamento patrimonial. Se minha maior dificuldade fosse saber para onde vai cada euro antes de pensar na quitação, eu começaria com uma ferramenta de orçamento mais abrangente e usaria este aplicativo apenas para a parte das dívidas.
Para casais, a utilidade dependerá de como ambos dividem as informações e as decisões. Um plano individual pode não refletir contas compartilhadas, rendas diferentes ou prioridades que precisam ser negociadas. Eu não assumiria que instalar o aplicativo resolve essa conversa. Nesse caso, o melhor resultado viria de revisar o plano juntos e combinar quem atualiza os valores e quem executa os pagamentos.
Como ele se compara às alternativas habituais
Uma planilha oferece liberdade quase ilimitada e pode ser melhor para quem gosta de fórmulas, gráficos e controle detalhado. Ela também pode representar várias categorias financeiras no mesmo lugar. Em compensação, exige mais configuração e manutenção técnica. O Debt Payoff Planner & Tracker é mais focado: eu abro para organizar e acompanhar a quitação, sem precisar construir toda a estrutura do zero.
Um aplicativo bancário é superior para confirmar saldo, pagamento e movimentação real. Porém, o banco normalmente apresenta a dívida como uma obrigação da conta, não como um projeto com prioridades e marcos pessoais. Eu usaria o banco como fonte de conferência e o planejador como camada de estratégia. Essa combinação é mais segura do que esperar que uma única ferramenta faça as duas coisas perfeitamente.
Também há métodos de papel, que continuam funcionando para quem pensa melhor escrevendo. O papel pode ser mais rápido para uma lista inicial, mas perde praticidade quando os valores mudam ou quando é necessário comparar cenários. O aplicativo ganha nesse acompanhamento contínuo, desde que eu aceite a responsabilidade de atualizar os dados. A escolha, portanto, não é entre tecnologia boa e tecnologia ruim; é entre o método que consigo manter e o que abandono.
Eu escolheria este aplicativo para alguém que quer foco específico em dívidas, precisa de uma sequência visual e se beneficia de metas intermediárias. Eu seria mais cauteloso ao recomendá-lo para quem espera automação total, análise completa do orçamento ou orientação financeira personalizada. Também não o colocaria como primeira opção para quem ainda não consegue cobrir despesas básicas, pois a prioridade nesse caso é estabilizar o fluxo de dinheiro antes de perseguir um cronograma agressivo.
Veredito sobre o espaço que ele merece no longo prazo
Depois que a novidade passa, o Debt Payoff Planner & Tracker continua fazendo sentido para mim quando usado como um ritual mensal curto. Ele não é interessante por oferecer uma solução mágica, e sim por transformar uma meta distante em uma lista de decisões repetíveis. A experiência fica mais forte quando eu registro pagamentos logo após realizá-los, revejo a prioridade com calma e redireciono automaticamente o dinheiro liberado para a próxima etapa.
A manutenção é o preço da precisão. Quanto mais fiel for a informação inserida, mais confiável será o plano; quanto mais desatualizado estiver o registro, menos valor terá a projeção. Essa troca é simples, mas precisa ser aceita antes da instalação. Quem detesta qualquer controle manual provavelmente encontrará mais fricção do que benefício, enquanto quem gosta de acompanhar o próprio progresso pode achar exatamente o nível de foco necessário.
O fato de ser gratuito para começar ajuda a experimentar sem compromisso imediato, embora as compras internas devam ser avaliadas com cuidado. A compatibilidade com Android 6.0 ou superior também torna o aplicativo acessível a aparelhos que não são recentes. Para mim, esses aspectos reforçam a praticidade, mas não substituem a pergunta principal: eu vou voltar ao plano todos os meses?
Minha recomendação final é positiva para pessoas que precisam de estrutura para quitar dívidas e querem uma ferramenta dedicada, sem transformar o processo em um orçamento financeiro gigantesco. Eu o pularia se a necessidade principal fosse sincronização bancária, gestão completa da casa ou aconselhamento especializado. No público certo, porém, ele pode ocupar um lugar duradouro porque conecta planejamento, acompanhamento e motivação em torno de uma tarefa concreta.
Em resumo, Debt Payoff Planner & Tracker vale mais como companheiro de hábito do que como calculadora ocasional. Se eu o instalar apenas para olhar uma previsão bonita, provavelmente perderá a utilidade. Se eu o usar para tomar uma decisão mensal, conferir o resultado e repetir o processo até a quitação, ele se torna uma ferramenta simples, focada e honestamente útil para recuperar o controle financeiro.
Perguntas frequentes
O que é o Debt Payoff Planner & Tracker e como ele funciona?
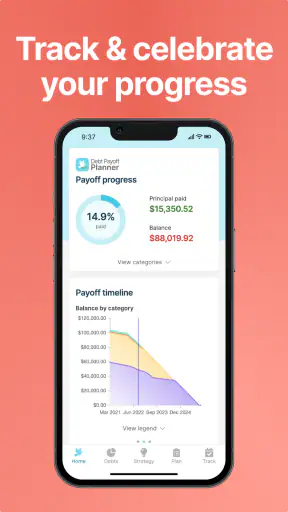
O Debt Payoff Planner & Tracker é um aplicativo criado para ajudar a organizar e acompanhar o pagamento de dívidas. Depois de inserir informações como saldo devedor, taxa de juros, pagamento mínimo e data de vencimento, a ferramenta permite visualizar diferentes estratégias de quitação. O app também acompanha o progresso ao longo do tempo, ajudando a entender quanto será pago em juros e quando a dívida poderá ser eliminada.
Quais tipos de dívidas podem ser cadastrados no aplicativo?
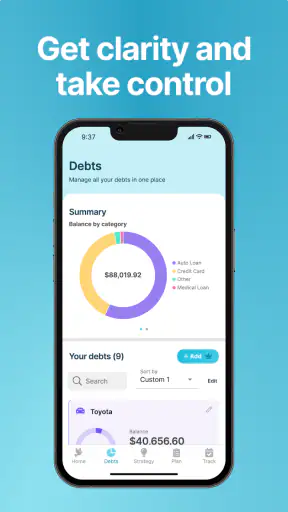
O aplicativo pode ser usado para acompanhar diversos compromissos financeiros, como cartões de crédito, empréstimos pessoais, financiamentos, contas médicas e outras dívidas parceladas. É possível cadastrar cada débito separadamente, informando saldo, juros e pagamentos. A qualidade dos resultados depende da precisão desses dados, portanto é importante conferir as informações na fatura ou no contrato antes de criar o plano.
O Debt Payoff Planner & Tracker oferece estratégias para quitar dívidas mais rapidamente?
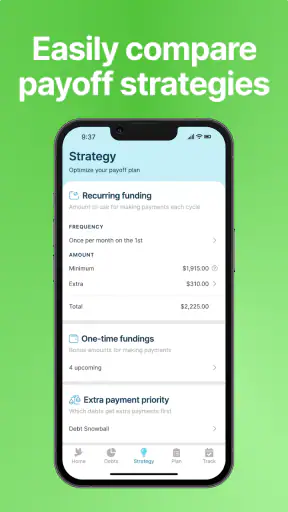
Sim. Um dos recursos mais úteis do aplicativo é a possibilidade de comparar métodos de pagamento, como a estratégia avalanche, que prioriza as dívidas com juros mais altos, e a estratégia bola de neve, que começa pelos menores saldos. O app apresenta estimativas de tempo e juros para cada alternativa, mas não substitui uma análise financeira profissional nem garante resultados exatos.
O aplicativo é gratuito ou possui compras internas e assinatura?
O Debt Payoff Planner & Tracker pode oferecer recursos básicos gratuitamente, enquanto determinadas funções avançadas podem depender de compras internas ou assinatura, conforme a versão disponível na App Store ou no Google Play. Antes de baixar ou iniciar um período de teste, vale conferir a página oficial da loja, os detalhes do plano escolhido, a frequência da cobrança e as condições de cancelamento.
Meus dados financeiros ficam seguros no Debt Payoff Planner & Tracker?
Como o aplicativo trabalha com informações financeiras pessoais, é recomendável revisar cuidadosamente sua política de privacidade e as permissões solicitadas antes de utilizá-lo. Evite inserir senhas bancárias, códigos de acesso ou dados completos de cartões; normalmente, para montar um plano, bastam saldo, juros e pagamentos. Também é importante verificar se os dados são sincronizados na nuvem e como podem ser excluídos.


