DigiKhata - Gestor de Dinheiro

- 1.00 Avaliações
- 4,7
- Downloads
- 5.00M
- 9.6.1
- Versão
Capturas de tela
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
- Registo rápido de receitas e despesas diretamente no telemóvel.
- Ajuda a acompanhar pagamentos pendentes e valores por receber.
- Interface simples
- adequada para pequenos negócios e comerciantes.
- Pode reduzir o uso de cadernos e facilitar a organização financeira.
- Permite consultar o histórico das transações num único lugar.
Contras
- Algumas funcionalidades podem exigir ligação à internet.
- Pode não substituir um sistema completo de contabilidade profissional.
- A disponibilidade de recursos pode variar conforme a região.
- É necessário inserir os dados manualmente para manter os registos atualizados.
- Utilizadores avançados podem sentir falta de relatórios mais detalhados.
Avaliação de DigiKhata - Gestor de Dinheiro Appxis
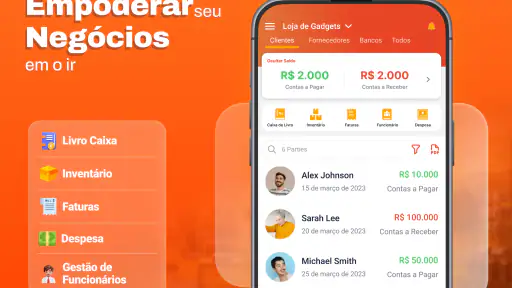
Gerir dinheiro no dia a dia parece simples até começarmos a esquecer pequenas despesas, misturar compras pessoais com pagamentos do negócio ou tentar descobrir para onde foi o saldo no fim da semana. Foi nesse cenário que experimentei o DigiKhata - Gestor de Dinheiro, uma aplicação de negócios criada pela DigiKhata Business Apps para funcionar como um livro caixa digital. A proposta é direta: registar dinheiro, gastos e orçamento sem depender de um caderno ou de uma folha de cálculo.
O que mais me chamou a atenção foi a orientação prática. Não é uma ferramenta pensada para quem quer montar uma contabilidade completa, mas sim para quem precisa de uma visão mais organizada das entradas e saídas. Um pequeno comerciante, um trabalhador independente ou alguém que controla as despesas da casa pode encontrar aqui uma forma mais acessível de acompanhar movimentos financeiros. A aplicação é gratuita, tem classificação PEGI 3 e exige Android 7.0 ou posterior, o que a torna utilizável em muitos telemóveis ainda em circulação.
A presença na categoria de negócios faz sentido, embora eu não a veja limitada a empresas. Na minha experiência, o seu valor aparece precisamente quando se usa o mesmo método todos os dias: lançar a venda ou o pagamento assim que acontece, rever os movimentos ao fim do dia e observar o orçamento antes de tomar novas decisões. Se for usada apenas uma vez por mês, perde grande parte da utilidade, porque qualquer gestor financeiro depende da disciplina de registo.
Uma ferramenta simples para transformar movimentos soltos em rotina
O primeiro contacto e a lógica do livro caixa
Ao começar a utilizar a aplicação, eu não esperaria uma experiência semelhante à de um banco digital. O DigiKhata não deve ser encarado como uma conta bancária, um serviço de pagamentos ou um substituto de um contabilista. A sua função é ajudar a registar e acompanhar informação financeira. Essa distinção é importante, porque evita criar expectativas erradas sobre transferências, reconciliação bancária ou obrigações fiscais.
O conceito de livro caixa é especialmente útil para quem ainda anota valores em papel. Em vez de procurar páginas antigas ou tentar reconstruir uma semana inteira de memória, pode-se criar o hábito de registar cada movimento no momento certo. A vantagem não está apenas em guardar números: está em tornar visível o padrão de gastos. Quando observo vários lançamentos de uma mesma área, consigo perceber se o orçamento está a ser consumido por compras necessárias, despesas ocasionais ou pequenas saídas repetidas.
Uma utilização realista seria a de uma pessoa que vende produtos num pequeno negócio durante o dia. Depois de cada venda, regista a entrada; quando compra material ou paga uma entrega, anota a saída correspondente. No final do expediente, a leitura do caixa dá uma imagem mais honesta do que simplesmente olhar para o dinheiro disponível na carteira. O ponto forte desse método é separar o saldo aparente do resultado efetivo da atividade.
Para uso doméstico, eu aplicaria a mesma lógica com menos categorias. Poderia acompanhar alimentação, transporte, contas e compras não essenciais, sem tentar transformar cada ida à loja num processo demorado. A aplicação torna-se mais valiosa quando o nível de detalhe é suficiente para orientar decisões, mas não tão grande que torne o registo cansativo.
Onde a organização faz diferença
Uma das melhores formas de aproveitar um gestor deste tipo é definir previamente como os lançamentos serão classificados. Se cada despesa receber uma descrição diferente, a revisão fica confusa. Eu manteria nomes consistentes, como “mercado”, “combustível” ou “fornecedor”, e evitaria alternar entre abreviaturas e frases longas. Essa pequena regra melhora a leitura posterior e reduz a sensação de que os números estão espalhados.
Outro cuidado é registar entradas e saídas separadamente, mesmo quando acontecem no mesmo dia. Misturar uma venda com uma compra num único valor pode parecer mais rápido, mas esconde a movimentação real. Para um negócio pequeno, isso dificulta saber se o dinheiro veio das vendas ou se apenas circulou entre diferentes pagamentos. O livro caixa é mais útil quando cada movimento conserva o seu contexto.
Eu também recomendaria uma revisão curta no fim do dia, em vez de deixar tudo para o fim da semana. Essa prática ajuda a corrigir um lançamento enquanto a memória ainda está fresca. É uma dica simples, mas representa uma diferença importante entre usar a aplicação como um arquivo passivo e usá-la como instrumento de decisão.
Confiança: o que observo antes de entregar informação financeira
Qualquer aplicação que recebe dados sobre dinheiro merece uma análise mais cuidadosa do que uma ferramenta de notas. Mesmo quando os valores não parecem sensíveis, a combinação de despesas, receitas e descrições pode revelar hábitos pessoais ou detalhes de um negócio. Por isso, eu começaria por ler com atenção os ecrãs de configuração, as opções de conta e os avisos apresentados durante a utilização.
Não considero prudente introduzir imediatamente todos os dados históricos de uma empresa. Primeiro, faria um teste com movimentos simples e verificaria como a aplicação apresenta, edita e elimina registos. Também observaria se existem opções claras para sair da conta, alterar definições ou controlar o que fica associado ao perfil. Antes de confiar uma rotina financeira inteira a qualquer aplicação, eu testaria os controlos com informação de baixo risco.
Esse procedimento não é uma crítica específica ao DigiKhata; é uma regra que aplico a qualquer gestor de dinheiro. A confiança deve resultar de escolhas visíveis e compreensíveis, não apenas de uma boa pontuação na loja. A aplicação tem uma média de 4,7 baseada em cerca de 209 mil avaliações, um sinal de adoção relevante, mas uma classificação elevada não substitui a leitura atenta das permissões e das opções disponíveis no próprio dispositivo.
Também vale a pena confirmar se o telemóvel utilizado é partilhado com outras pessoas. Num aparelho familiar, o histórico financeiro pode ficar exposto simplesmente porque alguém abre a aplicação ou consulta as notificações. Eu usaria o bloqueio geral do dispositivo e evitaria deixar o telefone desbloqueado durante o atendimento ao público. Essa precaução é particularmente importante num pequeno comércio, onde o aparelho pode passar de mão em mão.
Permissões, conta e momentos sensíveis
O momento mais delicado não é necessariamente o primeiro lançamento, mas a configuração inicial e qualquer pedido de acesso adicional. Eu prestaria atenção ao motivo apresentado para cada permissão e recusaria aquilo que não parecesse necessário para a tarefa que quero executar. Se uma função deixar de funcionar depois de uma recusa, avaliaria se essa função é realmente indispensável antes de mudar de posição.
Também verificaria as opções relacionadas com a conta. É útil saber, de forma clara, como iniciar ou terminar sessão, como recuperar o acesso e que alternativas existem para corrigir um número introduzido por engano. Um erro num lançamento financeiro não é apenas um problema de interface: pode alterar a leitura do orçamento e levar a uma decisão errada. Por isso, a possibilidade de editar ou remover registos deve ser tratada como parte central da experiência.
Quando estou a registar uma despesa, tento não incluir mais informação pessoal do que a necessária. Em vez de escrever nomes completos, números de telefone ou detalhes de clientes, prefiro uma descrição curta que me permita reconhecer a operação. Esta é uma das formas mais fáceis de reduzir a exposição de dados sem deixar de aproveitar a organização oferecida pelo livro caixa.
Nas compras dentro da aplicação, eu teria atenção redobrada ao ecrã de confirmação. A aplicação é gratuita, mas apresenta compras integradas entre 7,99 € e 69,00 € quando processadas pelo Google Play. Antes de confirmar qualquer opção, verificaria exatamente o que está a ser desbloqueado, se a cobrança é única ou recorrente e qual conta da loja está selecionada. Não assumiria que uma funcionalidade paga é necessária para o uso básico sem primeiro comparar o que já está disponível gratuitamente.
Esta cautela é especialmente importante quando várias pessoas utilizam o mesmo telemóvel ou a mesma conta da loja. Ativar autenticação para compras e rever as opções de pagamento reduz o risco de uma confirmação acidental. É um procedimento externo à aplicação, mas faz parte da experiência real de quem decide utilizá-la.
Controlo do utilizador no trabalho diário
Eu gosto mais de aplicações financeiras quando o utilizador consegue perceber o que está a acontecer sem depender de automações invisíveis. No DigiKhata, a melhor abordagem para mim seria manter os lançamentos deliberados e rever regularmente os resultados. Quanto mais a aplicação for usada como uma caixa-preta, maior a probabilidade de aceitar números incorretos sem perceber.
Uma rotina que considero eficaz começa com a criação de poucas categorias. Depois de alguns dias, eu observaria quais delas ajudam realmente a tomar decisões. Se uma categoria nunca muda o meu comportamento, provavelmente está detalhada demais. Por outro lado, se “outros” começa a concentrar grande parte das despesas, isso indica que falta uma divisão mais útil. O objetivo não é produzir um relatório bonito, mas conseguir responder rapidamente a perguntas práticas.
Por exemplo: quanto dinheiro entrou nesta semana, quais pagamentos ainda estão pendentes e que tipo de gasto está a reduzir a margem? Para responder, é importante lançar os movimentos no momento certo e evitar corrigir o saldo manualmente sem deixar uma explicação. Um ajuste sem contexto pode resolver a aparência do número, mas destrói a confiança no histórico.
Eu também separaria o uso pessoal do uso profissional sempre que possível. Se a mesma conta misturar compras da casa, vendas, fornecedores e despesas de transporte, o resultado ficará difícil de interpretar. Para um trabalhador independente, essa separação pode ser feita com uma rotina simples: usar descrições padronizadas e rever os movimentos profissionais em conjunto, sem tratar o registo como contabilidade oficial.
Limitações que pesam na escolha
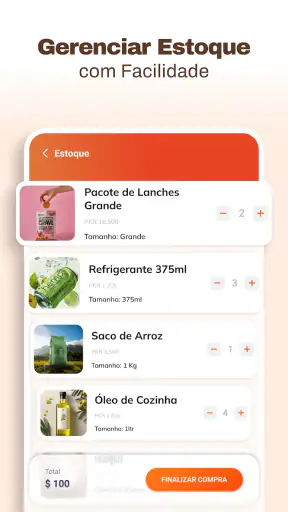
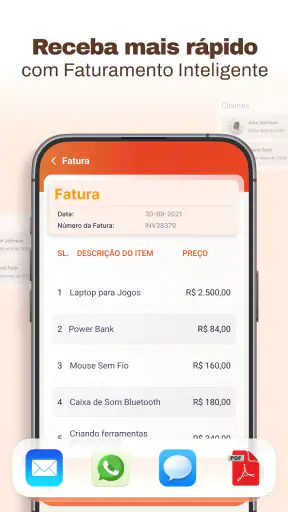
A simplicidade é uma vantagem, mas também define os limites da aplicação. Quem precisa de faturação formal, gestão de inventário, folha salarial, reconciliação automática com bancos ou relatórios contabilísticos deverá procurar uma solução especializada. Um livro caixa digital pode melhorar a organização, mas não substitui processos profissionais quando o negócio cresce e passa a exigir controlo documental mais rigoroso.
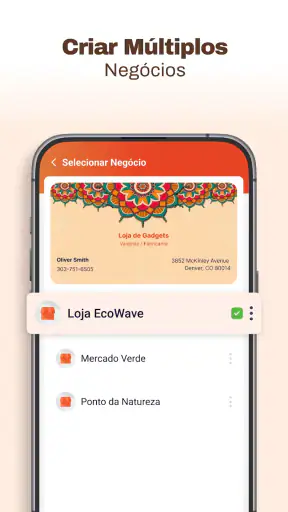
Eu também não escolheria esta aplicação como única ferramenta para uma equipa grande sem antes testar cuidadosamente o modo como os dados e os acessos são geridos. Num negócio com vários funcionários, é importante distinguir quem pode lançar, corrigir ou consultar informação. Se os controlos disponíveis não forem suficientes para esse cenário, uma solução empresarial será mais adequada, mesmo que seja menos simples.
Outro possível ponto de fricção é a disciplina manual. Se eu me esquecer frequentemente de registar pagamentos ou introduzir valores aproximados, a aplicação não conseguirá corrigir o problema sozinha. O saldo apresentado pode parecer organizado e ainda assim estar errado. Para pessoas que procuram sincronização automática com contas bancárias ou importação de transações, uma aplicação financeira de outra categoria poderá poupar mais tempo.
A versão atual é a 9.6.1, e eu manteria as atualizações do sistema e da aplicação em dia. Não faria isso apenas para obter funções novas, mas também para evitar permanecer numa versão antiga quando existem correções ou mudanças importantes nos controlos. Como a aplicação foi lançada em 22 de fevereiro de 2020, há já uma trajetória suficientemente longa para mostrar que não se trata de um produto recém-chegado, mas isso não elimina a necessidade de avaliar cada atualização com atenção.
Para quem recomendo e para quem escolheria outra opção
Eu recomendaria o DigiKhata a quem quer sair do papel sem aprender uma folha de cálculo complexa. É uma escolha razoável para pequenos comerciantes, vendedores informais, trabalhadores independentes e famílias que precisam de uma visão básica sobre entradas, gastos e orçamento. O facto de ser gratuito facilita o primeiro teste, sobretudo para quem ainda não sabe se vai manter o hábito de registar tudo.
Também o considero interessante para alguém que deseja começar com um método manual e controlado. Em vez de ativar integrações ou importar um histórico inteiro, a pessoa pode construir uma rotina aos poucos, observar quais informações realmente utiliza e decidir mais tarde se precisa de uma ferramenta mais avançada. Essa progressão reduz a frustração e evita pagar por funções que não serão usadas.
Eu escolheria outra solução para uma empresa que já necessita de documentos fiscais, múltiplos utilizadores com permissões diferentes, inventário detalhado ou ligação direta a bancos. Também procuraria uma alternativa se o objetivo principal fosse analisar investimentos, acompanhar cartões automaticamente ou receber aconselhamento financeiro personalizado. O DigiKhata é mais convincente como registo organizado do que como centro completo de gestão financeira.
Para quem tem pouca tolerância a introduzir dados manualmente, a decisão depende da rotina. Se o utilizador não conseguir reservar alguns minutos para manter os lançamentos corretos, uma aplicação automática pode ser mais conveniente. Em contrapartida, essa conveniência costuma vir acompanhada de mais integrações, mais definições e mais pontos onde os dados podem circular. Aqui, o controlo manual pode ser uma vantagem para quem prefere saber exatamente o que foi registado.
O meu veredito depois de testar a proposta
O DigiKhata cumpre uma função clara: ajudar a transformar o acompanhamento de dinheiro numa rotina simples. Eu vejo valor sobretudo na possibilidade de registar entradas e saídas de forma mais organizada do que num caderno, mantendo o foco em decisões práticas. A grande força está na acessibilidade; a grande limitação é que a aplicação não deve ser confundida com um sistema contabilístico completo.
A avaliação média de 4,7 e mais de 5 milhões de instalações mostram que existe interesse consistente neste tipo de ferramenta, mas eu não usaria esses números como único motivo para instalar. O melhor critério é o seu modo de trabalhar: se aceita registos manuais, quer acompanhar um orçamento e prefere começar sem pagar, a aplicação merece um teste cuidadoso. Se procura automação bancária, controlo empresarial avançado ou documentação fiscal, provavelmente ficará melhor servido por outra categoria de produto.
Na minha recomendação final, eu começaria com poucos lançamentos, verificaria as permissões, testaria os controlos da conta e confirmaria qualquer compra integrada antes de avançar. Depois, manteria uma revisão diária curta e evitaria guardar descrições com dados pessoais desnecessários. Usado dessa forma, o DigiKhata pode ser uma ferramenta prática para ganhar clareza sem complicar a vida. O seu valor não está em fazer tudo, mas em fazer bem o primeiro passo: mostrar, com mais ordem, como o dinheiro entra e para onde vai.
Perguntas frequentes
O que é o DigiKhata - Gestor de Dinheiro e para que serve?
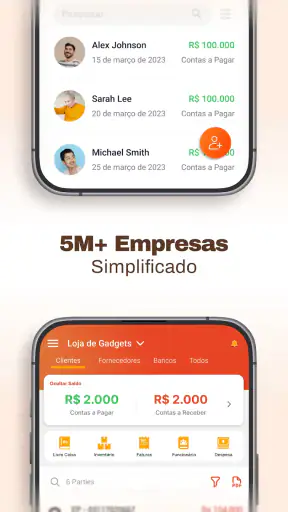
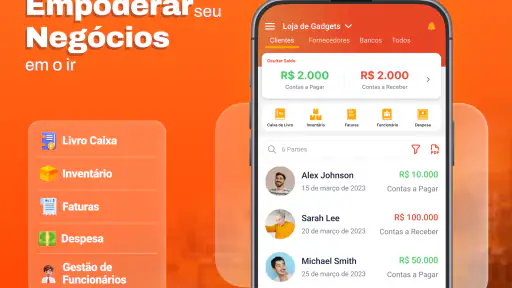
O DigiKhata - Gestor de Dinheiro é uma aplicação voltada para o registo e acompanhamento de transações financeiras, especialmente útil para pequenos negócios, vendedores e utilizadores que precisam controlar valores a receber e a pagar. Durante a utilização, a proposta destaca-se pela organização de contas, clientes e movimentos num só lugar, ajudando a reduzir esquecimentos e a manter uma visão mais clara do fluxo de dinheiro.
O DigiKhata é adequado para pequenos negócios e uso pessoal?
Sim. A aplicação pode ser interessante tanto para comerciantes e prestadores de serviços como para pessoas que desejam controlar empréstimos, dívidas ou despesas recorrentes. A sua estrutura é mais prática para quem procura um livro-caixa digital simples do que para empresas que necessitam de contabilidade avançada, emissão fiscal complexa ou gestão completa de inventário. Antes de descarregar, vale confirmar se as funções disponíveis correspondem ao seu tipo de atividade.
É possível registar dívidas, pagamentos e valores pendentes no DigiKhata?
Uma das principais utilidades do DigiKhata é permitir o acompanhamento de valores associados a clientes ou contactos, incluindo montantes pendentes e pagamentos realizados. Esse registo facilita a consulta do histórico e ajuda a saber quem ainda precisa pagar ou quanto falta liquidar. No entanto, os nomes dos menus e os recursos podem variar conforme a versão, o país e as atualizações instaladas no dispositivo.
Os meus dados financeiros ficam seguros no DigiKhata?
Como a aplicação pode armazenar informações sensíveis, como nomes, contactos, valores de transações e histórico de pagamentos, é importante analisar cuidadosamente a política de privacidade e as permissões solicitadas antes da instalação. Recomenda-se utilizar bloqueio de ecrã no telemóvel, manter a aplicação atualizada e fazer cópias de segurança quando essa opção estiver disponível. Evite também inserir dados desnecessários ou partilhar o dispositivo sem proteção.
O DigiKhata funciona sem ligação à internet e é gratuito?
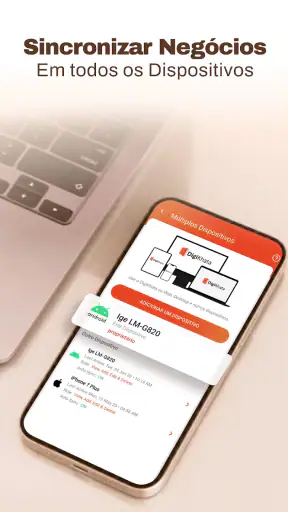
A disponibilidade de funções offline, sincronização e eventuais custos depende da versão do DigiKhata instalada e das condições apresentadas na loja de aplicações. Algumas tarefas básicas podem funcionar sem internet, enquanto recursos de cópia de segurança, sincronização ou acesso em vários dispositivos podem exigir ligação. Verifique a descrição oficial, as compras integradas e os requisitos atuais antes de descarregar, pois estas condições podem mudar com atualizações.


