Dollarbird Pro

- 0.00 Avaliações
- 0.0
- Downloads
- 50.00K
- 6.2.2
- Versão
Capturas de tela
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
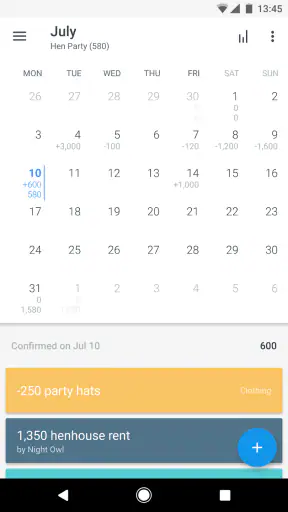
- Calendário facilita visualizar entradas e despesas por data.
- Permite planejar contas futuras e acompanhar o saldo projetado.
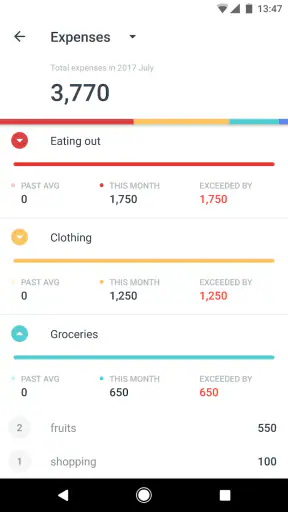
- Categorias personalizadas ajudam a organizar diferentes tipos de gastos.
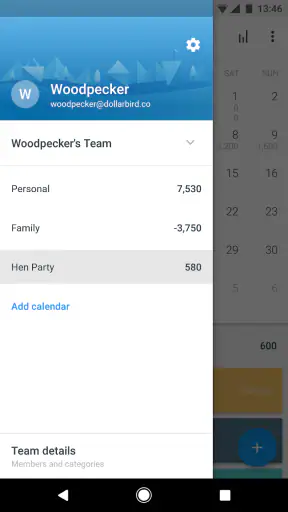
- Sincronização entre dispositivos favorece o uso em família ou equipe.
- Interface visual torna o controle financeiro mais simples para iniciantes.
Contras
- A assinatura pode ser cara para quem busca apenas funções básicas.
- Exige disciplina para registrar manualmente todas as transações.
- Recursos avançados podem parecer excessivos para usuários individuais.
- A dependência de sincronização limita parte da experiência sem internet.
- Pode não oferecer integração bancária adequada para todos os países.
Avaliação de Dollarbird Pro Appxis
Gerir dinheiro no telemóvel costuma falhar por um motivo simples: muitas ferramentas transformam uma tarefa diária numa sequência cansativa de menus, categorias e gráficos. Eu testei o Dollarbird Pro com esse problema em mente e encontrei uma proposta mais direta: usar um calendário de finanças pessoais para perceber o que já aconteceu e o que está prestes a acontecer. A ideia é interessante, sobretudo para quem pensa melhor em datas do que em tabelas.
Esta é uma aplicação de finanças da Dollarbird Apps SRL, gratuita para instalar, classificada como PEGI 3 e compatível com dispositivos a partir do Android 6.0. Chegou às lojas em 31 de julho de 2017 e, na versão 6.2.2, continua a apostar numa experiência visual baseada no calendário, com uma camada de inteligência artificial apresentada como uma pequena ajuda no acompanhamento financeiro. As compras dentro da aplicação variam entre 8,49 € e 84,99 € quando processadas pelo Google Play, por isso convém perceber primeiro se o método combina com a sua rotina.
Um calendário que torna o dinheiro mais fácil de localizar
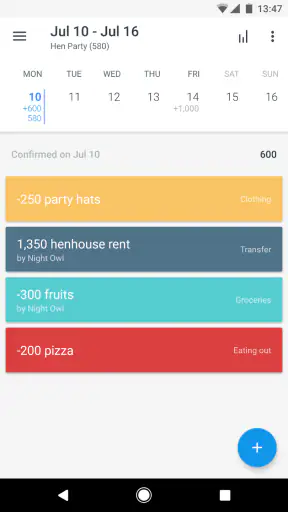
O primeiro ponto forte está na forma como a informação é organizada. Em vez de abrir a aplicação e encontrar apenas uma lista interminável de movimentos, eu consigo pensar no mês como uma sequência de dias: renda no início, subscrição a meio, salário mais adiante, compras variáveis espalhadas pelo calendário. Essa disposição reduz a distância entre a pergunta “quanto posso gastar?” e a resposta prática “o que ainda vai sair antes do próximo recebimento?”.
Para mim, esta abordagem é mais natural do que começar por categorias. Uma folha de cálculo pode ser muito precisa, mas exige que eu construa a estrutura e a mantenha. Uma aplicação bancária mostra movimentos reais, embora nem sempre ajude a antecipar despesas. O Dollarbird Pro fica num ponto diferente: serve melhor como mapa pessoal do fluxo de dinheiro do que como extrato bancário completo.
A navegação beneficia de uma lógica temporal fácil de explicar. Se tenho uma despesa recorrente, o mais útil não é apenas registá-la; é vê-la no lugar onde vai afetar o saldo. Essa leitura ajuda a identificar semanas apertadas antes de elas chegarem. Também torna mais evidente o custo acumulado de pequenas compras, porque cada entrada passa a ocupar um espaço concreto no mês.
Há, contudo, uma mudança de hábito necessária. Quem espera sincronização automática com todas as contas pode sentir alguma fricção. O valor da aplicação depende da qualidade dos registos e das previsões que eu mantenho atualizados. Se deixar de lançar despesas durante vários dias, o calendário perde rapidamente a capacidade de orientar decisões. Não é uma ferramenta que substitua atenção; é uma ferramenta que recompensa consistência.
Leitura, contraste e organização para diferentes formas de atenção
Do ponto de vista da leitura, o formato de calendário pode ajudar pessoas que se perdem em listas longas. A posição de cada movimento oferece uma referência espacial: sei que uma despesa está associada a determinado dia e não apenas a uma linha num histórico. Para quem tem mais facilidade em interpretar sequências visuais do que blocos de números, isso pode tornar o acompanhamento menos abstrato.
Também considero útil separar mentalmente duas tarefas: registar o que aconteceu e olhar para o que vem a seguir. Essa divisão evita que eu misture uma compra já feita com uma previsão. Quando uso o calendário dessa forma, a aplicação deixa de ser um diário passivo e passa a funcionar como uma agenda financeira. É uma diferença pequena na interface, mas importante na tomada de decisões.
Por outro lado, uma apresentação visual não é automaticamente acessível para toda a gente. Pessoas com baixa visão, dificuldades de perceção de cores ou sensibilidade a ecrãs muito carregados devem experimentar a leitura no próprio dispositivo e confirmar se os elementos são suficientemente claros para o seu uso. Eu não trataria o aspeto de calendário como garantia de acessibilidade universal. A clareza depende também do tamanho do ecrã, das definições do sistema e da forma como cada pessoa interpreta cores, símbolos e agrupamentos.
Para quem tem dificuldades de memória ou atenção, o melhor resultado vem de uma rotina curta e previsível. Eu recomendaria escolher um momento fixo, como depois do jantar, para lançar as despesas do dia e rever os próximos compromissos. Tentar corrigir tudo no fim do mês é mais exigente e aumenta o risco de esquecer pagamentos pequenos. A aplicação ajuda a visualizar, mas não elimina a necessidade de criar um método pessoal.
A referência a uma faísca de IA pode despertar expectativas exageradas. Na minha leitura, essa camada deve ser encarada como apoio à interpretação e não como um consultor financeiro que decide por mim. Eu continuaria a verificar cada previsão e cada valor, especialmente quando há rendimentos irregulares, transferências entre contas ou despesas que mudam frequentemente.
Registo manual e controlo motor no uso diário
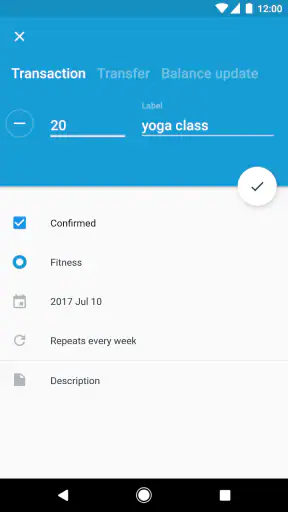
O maior ponto de atenção para pessoas com limitações motoras é a quantidade de interação necessária para manter o calendário correto. Registar uma despesa implica tocar nos controlos, escolher informação e confirmar o lançamento. Para quem usa o telemóvel com precisão reduzida, tem tremores ou sente fadiga nas mãos, esta rotina pode tornar-se menos confortável do que uma solução que importe automaticamente os movimentos.
Eu vejo uma forma de reduzir esse esforço: começar apenas pelas despesas que realmente alteram o planeamento. Renda, contas, salário, prestações e compras maiores merecem prioridade. Depois, se a rotina for sustentável, podem ser acrescentados os gastos menores. Esta ordem é melhor do que tentar construir um registo perfeito no primeiro dia e abandonar a aplicação uma semana depois.
O calendário também pode ser usado em sessões muito curtas. Em vez de abrir a aplicação várias vezes para corrigir detalhes, eu prefiro reservar alguns minutos para inserir os movimentos de uma vez. Essa estratégia reduz a troca constante entre ecrãs e pode ser mais confortável para quem tem pouca resistência motora. O lado negativo é que exige guardar recibos ou confiar na memória até ao momento do registo.
Para pessoas com dificuldades cognitivas, a previsibilidade ajuda, mas a flexibilidade pode complicar. Um calendário cheio de lançamentos futuros, alterações e despesas variáveis pode ficar difícil de interpretar. Eu aconselharia usar nomes simples e consistentes para os movimentos, evitando descrições longas. Também vale a pena distinguir mentalmente despesas fixas de despesas ocasionais, porque essa separação torna mais fácil perceber o que pode ser ajustado.
Quem depende de tecnologias de apoio deve testar a aplicação diretamente com a sua configuração habitual, incluindo ampliação, leitor de ecrã ou controlos alternativos. A experiência pode variar bastante entre dispositivos e versões do sistema. Não considero prudente escolher a aplicação apenas porque o calendário parece simples numa imagem; o que importa é conseguir criar, editar e rever lançamentos sem ajuda constante.
Quando o calendário é mais útil do que uma folha de cálculo
Um cenário muito realista é o de uma pessoa que recebe no fim do mês, paga a habitação nos primeiros dias e tem várias subscrições distribuídas pelas semanas seguintes. O saldo pode parecer confortável logo após o recebimento, mas essa impressão muda quando os compromissos futuros são colocados nas datas certas. Ao olhar para o calendário, eu consigo decidir se uma compra pode esperar ou se vai coincidir com uma semana já pesada.
Outro caso é o de quem partilha despesas com outra pessoa, mas não quer começar por uma solução complexa. O calendário pode funcionar como uma conversa visual: em vez de discutir apenas o total gasto, o casal consegue observar quando as despesas acontecem e como se acumulam. Ainda assim, eu não o escolheria automaticamente para uma gestão familiar com muitas contas, regras de reembolso e diferentes níveis de acesso. Quanto mais pessoas participam, maior é a necessidade de processos claros e de dados sincronizados.
Para trabalhadores independentes ou pessoas com rendimentos variáveis, a aplicação pode ajudar a reservar mentalmente dinheiro para despesas futuras. A utilidade está em visualizar compromissos antes de o rendimento seguinte chegar. Mas este grupo também precisa de cautela: previsões baseadas num mês normal podem falhar quando há atrasos, impostos, clientes irregulares ou despesas profissionais inesperadas. Nesse contexto, o calendário é um apoio de planeamento, não uma previsão garantida.
Estudantes e jovens a começar a gerir dinheiro podem beneficiar da abordagem porque ela mostra a ligação entre datas e decisões. Em vez de ver apenas “gastei demasiado”, a pessoa pode perceber que várias despesas pequenas se concentraram numa mesma semana. Eu usaria a aplicação como instrumento de aprendizagem, começando por um único mês e por poucas categorias práticas, sem tentar reproduzir uma contabilidade completa.
Como se compara com bancos, folhas de cálculo e gestores automáticos
As aplicações bancárias tradicionais são melhores para consultar movimentos confirmados, saldo disponível e operações diretamente ligadas à conta. O Dollarbird Pro é mais interessante quando quero planear o futuro e inserir acontecimentos que ainda não aparecem no extrato. Se a prioridade for segurança operacional e consulta de transações reais, eu começaria pelo banco. Se a prioridade for antecipar o mês, o calendário tem uma vantagem clara.
Uma folha de cálculo oferece mais liberdade. Posso criar fórmulas, separar projetos, controlar reembolsos e adaptar tudo ao meu método. O preço dessa liberdade é a manutenção: preciso de desenhar o sistema, corrigir fórmulas e garantir que a informação permanece legível. O Dollarbird Pro ganha em rapidez de consulta e perde em flexibilidade para quem quer construir um modelo financeiro muito específico.
Gestores automáticos de despesas podem ser melhores para quem não quer registar movimentos manualmente. Em contrapartida, a automatização pode deixar a pessoa dependente de categorias erradas, atrasos de sincronização ou regras que não refletem a sua realidade. O calendário valoriza mais a intenção do utilizador. Eu consigo marcar uma despesa prevista antes de ela acontecer, algo que uma ferramenta centrada apenas no histórico pode não fazer tão bem.
A escolha depende, portanto, de onde está o problema. Se esqueço pagamentos futuros, esta proposta faz sentido. Se não consigo manter registos manuais, uma alternativa com importação automática será provavelmente mais adequada. Se preciso de relatórios detalhados para atividade profissional, uma folha de cálculo ou uma solução contabilística dedicada oferece mais controlo.
Uso em deslocações, pressa e contextos com pouca atenção
Uma aplicação de finanças é frequentemente usada em situações imperfeitas: no supermercado, numa fila, durante uma viagem ou quando estou cansado. O registo imediato pode ser conveniente, mas também pode levar a erros se eu tocar rapidamente nos campos ou escolher a data errada. A minha recomendação é não confundir rapidez com precisão. Quando a compra é importante, vale a pena confirmar o valor e o dia antes de fechar o lançamento.
Em ambientes com muito ruído visual ou pouca luz, a leitura de pequenos elementos pode tornar-se mais difícil. Eu prefiro fazer a revisão financeira num local calmo, em vez de tentar interpretar o mês inteiro enquanto me desloco. Essa escolha não é uma falha exclusiva da aplicação; é uma condição prática que afeta qualquer ferramenta de gestão financeira no telemóvel.
Também há situações em que o acesso ao dispositivo é limitado. Uma pessoa pode depender de outra para introduzir dados, usar um telemóvel antigo ou ter apenas momentos curtos de conectividade. Nesses casos, o método precisa de ser adaptado: anotar temporariamente as despesas e lançá-las numa sessão posterior pode ser mais realista do que exigir registo instantâneo. O risco é esquecer informação, por isso eu usaria uma nota simples como apoio temporário.
A classificação PEGI 3 indica que a aplicação é adequada para um público muito amplo em termos de idade, mas isso não significa que seja igualmente fácil para todas as capacidades. Uma criança pode abrir a interface, mas a gestão financeira exige compreensão e supervisão adequadas. Para adultos mais velhos, o benefício dependerá sobretudo da legibilidade no dispositivo e da familiaridade com calendários digitais.
Barreiras que eu teria em conta antes de escolher
A principal barreira é a disciplina necessária para manter os dados atualizados. O conceito é simples, mas o resultado deteriora-se quando os registos ficam incompletos. Pessoas que procuram uma experiência totalmente automática podem interpretar essa exigência como trabalho extra. Eu não recomendaria a aplicação a quem já tentou várias ferramentas de orçamento e abandonou todas por não querer inserir movimentos.
Outra limitação está na possível diferença entre previsão e realidade. Um lançamento futuro pode ser alterado, cancelado ou cobrado por outro valor. O calendário ajuda a preparar decisões, mas não deve ser usado como autorização para gastar até ao último valor previsto. Eu deixaria sempre uma margem de segurança, sobretudo quando há rendimentos variáveis ou despesas domésticas difíceis de antecipar.
O modelo gratuito facilita o primeiro contacto, mas as compras dentro da aplicação merecem atenção antes de avançar para qualquer opção paga. O intervalo de 8,49 € a 84,99 € processado pelo Google Play é suficientemente amplo para justificar uma leitura cuidadosa das condições apresentadas no momento da compra. Eu começaria com o que está disponível sem pagar e só consideraria uma compra se ela resolvesse uma dificuldade concreta da minha rotina.
A idade da aplicação também é um fator prático a considerar. O lançamento em 2017 mostra que não se trata de um produto recém-chegado, enquanto a versão 6.2.2 indica uma evolução posterior. Para mim, isso não é automaticamente positivo ou negativo: uma ferramenta madura pode ter uma lógica estável, mas quem usa aparelhos muito recentes deve verificar se a experiência no seu modelo continua confortável.
Por fim, não confundiria a presença de IA com aconselhamento profissional. Para decisões sobre dívidas, investimentos, impostos ou situações financeiras delicadas, eu procuraria informação especializada. O papel desta aplicação é organizar e tornar visível a minha própria informação, não substituir uma análise adequada ao caso.
Para quem eu recomendaria e para quem escolheria outra opção
Eu recomendaria o Dollarbird Pro a quem pensa em termos de calendário, quer antecipar despesas e aceita dedicar alguns minutos à manutenção dos registos. É especialmente interessante para pessoas que sentem que o saldo bancário não conta a história completa do mês. A visualização temporal pode transformar uma sensação vaga de descontrolo numa sequência concreta de decisões.
Também o considero adequado para quem quer começar de forma gradual. Não é necessário lançar cada cêntimo logo no primeiro dia para aprender alguma coisa. Começar pelos compromissos fixos e pelas entradas de dinheiro já permite observar o ritmo do mês. Depois, os gastos variáveis podem ser adicionados conforme a pessoa percebe o valor do detalhe.
Eu escolheria outra solução para quem precisa de sincronização bancária como requisito principal, para quem gere uma empresa ou para quem depende de relatórios financeiros muito detalhados. Também teria cuidado ao recomendá-lo a alguém que não consiga interagir facilmente com o ecrã e não tenha uma alternativa confortável para introduzir dados. Nesse caso, uma ferramenta com importação automática ou uma interface comprovadamente compatível com as tecnologias de apoio usadas pela pessoa pode ser uma escolha melhor.
A minha conclusão sobre a experiência
O Dollarbird Pro tem uma ideia forte e específica: transformar o orçamento num calendário que eu consigo consultar como uma agenda. Isso torna o futuro financeiro mais concreto, melhora a perceção das semanas apertadas e oferece uma alternativa interessante às listas de transações e às folhas de cálculo. A camada de IA pode complementar essa leitura, desde que seja encarada com expectativas razoáveis.
A experiência é mais inclusiva quando a pessoa adapta o método ao seu ritmo: poucos lançamentos no início, nomes consistentes, revisão num ambiente calmo e uma margem de segurança para previsões. Ainda assim, permanecem barreiras para quem precisa de automatização, tem dificuldades motoras significativas ou encontra problemas de leitura no próprio dispositivo. Eu não apresentaria a aplicação como universalmente acessível, mas reconheço que a organização por datas pode ser uma ajuda real para diferentes formas de atenção e planeamento.
Com mais de 50 mil instalações, já existe um público interessado nesta maneira de gerir dinheiro, mas eu não escolheria pelo número de utilizadores. Escolheria pela compatibilidade com a minha rotina. Se quero saber não apenas quanto tenho, mas quando o dinheiro vai ser necessário, esta é uma opção gratuita que vale a pena experimentar. Se não estou disposto a manter os registos ou preciso de dados bancários automáticos, procuraria outra ferramenta antes de investir tempo ou dinheiro.
No meu caso, o valor está menos em controlar cada compra e mais em conseguir olhar para o mês inteiro antes de tomar uma decisão. É uma diferença simples, mas suficientemente prática para fazer do calendário financeiro uma alternativa convincente para o planeamento pessoal.
Perguntas frequentes
O que é o Dollarbird Pro e para que serve?
O Dollarbird Pro é um aplicativo de controle financeiro pessoal voltado para quem deseja acompanhar receitas, despesas e compromissos futuros em um calendário. A proposta é facilitar a visualização do saldo ao longo dos dias, permitindo registrar movimentações, organizar categorias e planejar pagamentos. Ele pode ser útil tanto para controlar gastos cotidianos quanto para antecipar períodos de maior aperto financeiro.
Como funciona o calendário financeiro do Dollarbird Pro?
O principal recurso do Dollarbird Pro é a organização das finanças em formato de calendário. Depois de inserir entradas e saídas, o usuário consegue observar como cada movimentação afeta o saldo previsto em determinada data. Também é possível cadastrar despesas recorrentes, como aluguel, assinaturas e contas mensais. Esse sistema ajuda a identificar vencimentos próximos e evita depender apenas da memória para controlar o orçamento.
O Dollarbird Pro é adequado para controlar finanças pessoais e familiares?
Sim, o aplicativo pode ser usado para acompanhar despesas individuais, mas também oferece uma abordagem interessante para famílias ou casais que precisam visualizar o orçamento em conjunto. É possível registrar diferentes tipos de receitas, contas e gastos variáveis, mantendo uma visão geral do fluxo financeiro. Antes de escolher o app, vale verificar quais recursos de sincronização, compartilhamento e colaboração estão disponíveis na versão atual.
O Dollarbird Pro é gratuito ou exige pagamento?
O Dollarbird Pro é uma versão voltada a usuários que procuram recursos adicionais em relação à edição básica, mas a disponibilidade de funções e o modelo de cobrança podem variar conforme a plataforma, o país e as atualizações da loja. Recomenda-se conferir a página oficial do aplicativo na Google Play ou App Store antes do download, observando preço, compras internas, período de teste e eventuais limitações da assinatura.
Meus dados financeiros ficam seguros no Dollarbird Pro?
Como o aplicativo lida com informações sobre receitas, despesas e hábitos de consumo, é importante analisar a política de privacidade e as permissões solicitadas antes de começar. Evite inserir dados bancários, senhas ou informações que não sejam necessárias para o controle do orçamento. Também é recomendável utilizar uma senha forte, manter o sistema atualizado e confirmar se os recursos de sincronização e backup atendem às suas expectativas de segurança.


