دراهم: تابع واستثمر ونم دراهمك

- 0.00 Avaliações
- 0.0
- Downloads
- 100.00K
- 2.144.0
- Versão
Capturas de tela
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
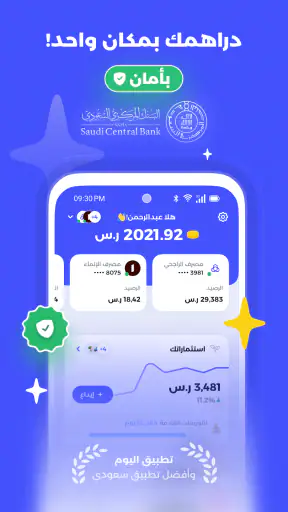
- Permite acompanhar investimentos e finanças em um único aplicativo.
- Interface simples
- adequada para quem está começando a investir.
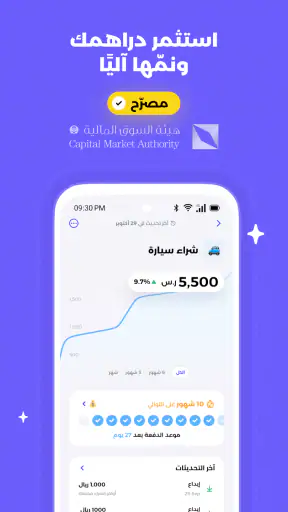
- Ajuda a visualizar o crescimento do dinheiro ao longo do tempo.
- Pode facilitar o acompanhamento de metas financeiras pessoais.
- Conteúdos sobre investimento podem melhorar a educação financeira.
Contras
- A disponibilidade de recursos pode variar conforme o país e a instituição.
- Resultados e projeções não garantem ganhos reais ou ausência de perdas.
- Pode exigir dados pessoais e financeiros para funcionar plenamente.
- Algumas funções podem depender de conexão constante com a internet.
- Usuários iniciantes ainda precisam avaliar riscos antes de investir.
Avaliação de دراهم: تابع واستثمر ونم دراهمك Appxis
Quando instalei دراهم: تابع واستثمر ونم دراهمك, a minha primeira impressão foi a de estar diante de uma aplicação financeira pensada para juntar duas tarefas que normalmente ficam separadas: acompanhar o dinheiro do dia a dia e olhar para o investimento com mais calma. Em vez de tratar o orçamento como uma folha de cálculo e o investimento como uma decisão isolada, a proposta é criar um percurso único, desde perceber para onde o dinheiro está a ir até decidir o que fazer com o que sobra.
Usei-o com essa expectativa, mas sem assumir que uma aplicação consegue substituir conhecimento financeiro ou bom senso. O ponto mais interessante está na possibilidade de transformar uma rotina dispersa num processo mais organizado. O ponto mais delicado é que qualquer ferramenta de finanças depende muito da qualidade dos dados introduzidos, da disciplina do utilizador e da clareza com que cada decisão é tomada.
Do dinheiro espalhado a uma rotina mais controlada
O cenário em que esta aplicação faz mais sentido é bastante comum: chega o fim do mês, há várias despesas pequenas difíceis de recordar e o dinheiro disponível parece menor do que deveria. Ao mesmo tempo, existe vontade de começar a investir, mas falta uma visão clara sobre quanto pode ser separado sem comprometer as contas essenciais.
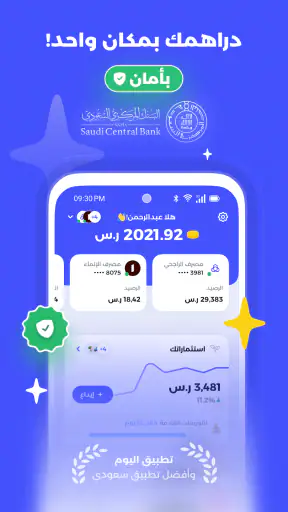
Foi nesse ponto que procurei usar دراهم. A aplicação é gratuita e pertence à categoria de finanças, com desenvolvimento da Drahim. Está disponível para utilizadores com Android desde a versão 9, tem classificação PEGI 3 e a versão atual é a 2.144.0. Estes detalhes não dizem, por si só, se a experiência será adequada para cada pessoa, mas ajudam a perceber que se trata de uma ferramenta acessível para uma utilização quotidiana, não de um produto limitado a um público profissional.
Também é uma aplicação já com alguma presença: ultrapassou cem mil instalações. Para mim, isso torna mais plausível encará-la como uma ferramenta de uso contínuo, embora não seja motivo suficiente para confiar cegamente em qualquer recomendação financeira. A popularidade pode facilitar a descoberta, mas a decisão de investir deve continuar a depender do objetivo, do prazo e da tolerância ao risco de cada utilizador.
O primeiro passo é separar controlo de decisão
Uma das melhores formas de começar é não tentar investir logo. Primeiro, eu usaria a aplicação para observar o comportamento financeiro durante alguns dias ou semanas. O objetivo não é procurar uma resposta perfeita, mas identificar padrões: despesas que se repetem, compras ocasionais que se acumulam e momentos em que o saldo diminui sem uma razão evidente.
Esta ordem é importante porque evita um erro frequente. Muitas pessoas procuram uma aplicação de investimento quando, na realidade, ainda não sabem quanto conseguem reservar. Se o valor destinado a investir for retirado de dinheiro necessário para renda, alimentação ou contas, a ferramenta deixa de ajudar e passa a aumentar a pressão. O acompanhamento das despesas deve funcionar como uma etapa de preparação, não como uma promessa de ganhos.
Na prática, eu começaria com uma regra simples: registar as despesas de forma consistente e rever os movimentos num momento fixo da semana. Fazer isso apenas quando o saldo já está baixo produz uma visão incompleta. A revisão semanal permite corrigir o percurso antes de o problema crescer e torna mais fácil distinguir uma despesa excecional de um hábito caro.
Um fluxo diário que não exige cálculos complicados
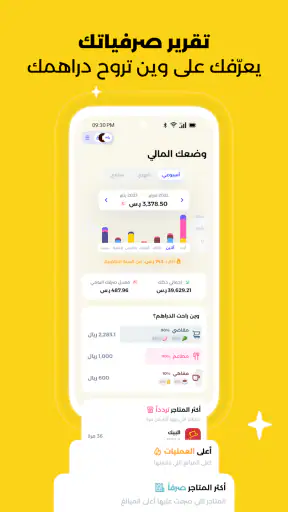
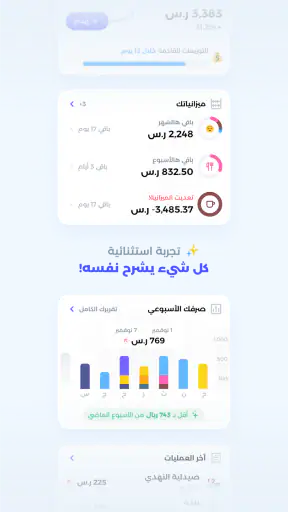
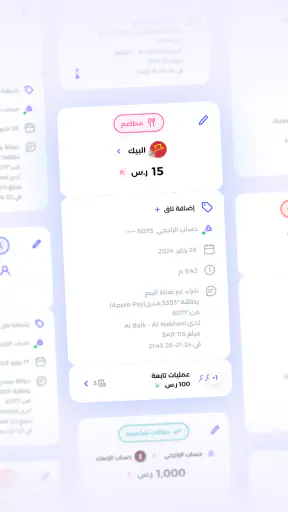
O valor de دراهم aparece sobretudo quando a aplicação entra numa rotina concreta. Imaginemos uma pessoa que recebe o salário, paga as despesas fixas e usa o cartão para pequenas compras ao longo da semana. Em vez de esperar pelo extrato mensal, pode acompanhar os gastos à medida que acontecem, perceber o que ainda está disponível e só depois considerar uma parcela para investimento.
Eu dividiria esse processo em quatro momentos. Primeiro, registar ou acompanhar o dinheiro que entra. Segundo, identificar o que já está comprometido. Terceiro, observar o montante realmente livre. Quarto, decidir se esse montante deve permanecer disponível, reforçar uma reserva ou ser encaminhado para uma estratégia de investimento. Esta sequência parece básica, mas reduz a tendência de tomar decisões com base apenas no saldo momentâneo.
Uma dica menos óbvia é usar a aplicação como ferramenta de revisão, e não apenas de consulta. Abrir o ecrã financeiro várias vezes ao dia pode aumentar a ansiedade sem melhorar a decisão. Uma revisão com perguntas concretas costuma ser mais útil: gastei mais numa categoria por necessidade ou por impulso? O valor que penso investir continua disponível depois das contas? A minha decisão mudou porque surgiu informação nova ou apenas porque o mercado oscilou?
O momento em que o controlo passa a investimento
A transição entre acompanhar despesas e investir é o ponto que exige mais cuidado. O dinheiro que aparece como disponível não é automaticamente dinheiro adequado para investimento. Pode ser necessário para uma conta próxima, para uma emergência ou para uma despesa anual que ainda não chegou. Por isso, eu trataria qualquer indicação de investimento como o início de uma análise, nunca como uma ordem para agir.
O utilizador deve saber por que está a investir, durante quanto tempo pode deixar o dinheiro aplicado e que tipo de perda conseguiria suportar sem abandonar o plano. Se estas respostas ainda não estiverem claras, a melhor utilização da aplicação pode ser continuar no acompanhamento financeiro. A ferramenta é mais útil quando apoia uma decisão já pensada do que quando tenta substituir essa reflexão.
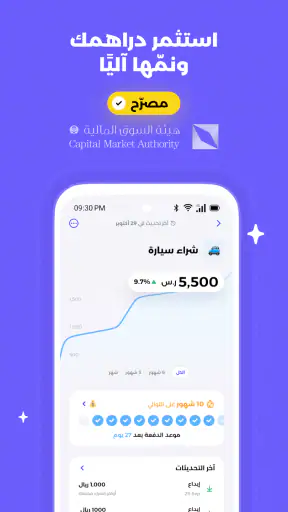
Outro cuidado é não confundir crescimento projetado com resultado garantido. A expressão relacionada com fazer o dinheiro crescer pode ser apelativa, mas qualquer investimento envolve incerteza. Eu procuraria compreender os riscos, os custos e as condições antes de confirmar uma operação. Se a pessoa não conseguir explicar em palavras simples o que está a comprar, por que pode ganhar ou perder e quando poderá precisar do dinheiro, ainda não está pronta para avançar.
Como a experiência se encaixa na vida real
Um exemplo de utilização ao longo do mês
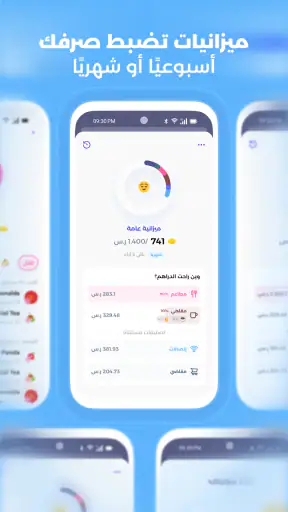
Suponhamos que uma utilizadora recebe o salário e começa o mês com várias obrigações já conhecidas. Nos primeiros dias, acompanha as despesas correntes e percebe que as compras pequenas estão a consumir mais do que esperava. Em vez de transferir imediatamente um valor para investimento, revê os movimentos, ajusta o limite pessoal para gastos flexíveis e espera até ter uma imagem mais fiel do dinheiro livre.
Na semana seguinte, surge uma despesa inesperada. Como o valor ainda não foi investido, a utilizadora consegue pagá-la sem vender ativos ou interromper um plano. Este é um benefício prático que muitas pessoas ignoram: o melhor resultado nem sempre é investir mais; às vezes é evitar investir dinheiro que fará falta poucos dias depois.
Num mês mais estável, o processo pode terminar de outra forma. Depois de separar os compromissos e manter uma margem de segurança, a utilizadora decide aplicar apenas uma quantia compatível com o seu objetivo. A aplicação ajuda a ligar a observação à ação, mas a qualidade do resultado depende de a decisão ter sido tomada com dinheiro realmente disponível.
As passagens entre etapas são onde surgem os erros
O primeiro “handoff” acontece entre os dados financeiros e a interpretação. Ver um total de despesas não basta; é preciso entender o que ele representa. Uma compra anual pode distorcer o mês, enquanto várias despesas pequenas podem esconder um hábito recorrente. Eu recomendaria anotar mentalmente o contexto de cada movimento importante, porque números sem contexto podem levar a cortes desnecessários ou a uma falsa sensação de controlo.
O segundo acontece entre o orçamento e a decisão de investir. Aqui, a principal fricção é psicológica: depois de acompanhar o dinheiro, o utilizador pode sentir que precisa de fazer alguma coisa com o saldo. Nem sempre. Manter liquidez pode ser a escolha mais sensata, especialmente quando há dívidas caras, rendimento instável ou despesas próximas.
O terceiro ocorre depois da decisão. Investir não termina no momento da confirmação. É preciso acompanhar o objetivo, rever se o valor continua adequado e evitar reações impulsivas a movimentos de curto prazo. Uma aplicação pode organizar a informação, mas não consegue impedir que o utilizador altere o plano por medo ou entusiasmo.
É aqui que vejo uma diferença importante em relação às alternativas habituais. Uma folha de cálculo oferece mais liberdade para criar categorias e fórmulas, mas exige manutenção manual e pode tornar-se cansativa. Uma aplicação bancária costuma mostrar saldos e movimentos com facilidade, porém nem sempre conduz o utilizador da despesa para uma reflexão sobre investimento. دراهم tenta ocupar esse espaço intermédio: mais orientado do que uma tabela, mas ainda dependente da participação ativa da pessoa.
O que eu faria para obter uma leitura mais útil
Eu evitaria alterar categorias ou metas sempre que o mês corre mal. Se a estrutura muda constantemente, torna-se difícil comparar períodos e perceber se houve progresso. É preferível manter uma organização estável, aceitar que alguns meses serão atípicos e usar as diferenças para ajustar o comportamento no período seguinte.
Também manteria uma separação mental entre dinheiro para segurança e dinheiro para crescimento. Mesmo que a aplicação apresente ambos no mesmo ambiente, as funções são diferentes. A reserva deve estar disponível quando necessário; o investimento pode oscilar e deve ser encarado com um horizonte mais longo. Misturar os dois objetivos é uma das formas mais rápidas de criar decisões precipitadas.
Uma terceira estratégia é definir antecipadamente o que faria o utilizador pausar. Por exemplo, uma despesa inesperada, uma mudança de emprego ou uma prestação maior podem justificar a suspensão temporária de novos aportes. Ter esse critério antes do problema surgir evita decidir sob pressão e torna o uso da aplicação mais racional.
Custos e expectativas antes de avançar
A instalação é gratuita, mas existem compras dentro da aplicação entre 4,49 € e 74,99 € quando processadas pelo Google Play. Para mim, este é um ponto que merece atenção antes de qualquer confirmação. O utilizador deve verificar exatamente o que está a adquirir, se é uma função opcional ou um serviço necessário para determinado fluxo, e se o benefício corresponde à sua necessidade real.
Eu não recomendaria pagar apenas para sentir que está a fazer um progresso financeiro. Uma função adicional só vale a pena se poupar tempo de forma clara, melhorar a compreensão dos dados ou apoiar uma decisão que já faria sentido. Para quem procura apenas acompanhar despesas básicas, a versão gratuita pode ser suficiente para começar; para quem espera uma solução completa de aconselhamento personalizado, convém avaliar cuidadosamente os limites da experiência antes de assumir um compromisso.
O facto de a classificação etária ser PEGI 3 torna a aplicação adequada do ponto de vista etário para um público amplo, mas isso não significa que qualquer pessoa esteja preparada para lidar com investimentos. A idade mínima técnica e a maturidade financeira são coisas diferentes. Um jovem pode usar o acompanhamento de despesas para aprender, enquanto decisões de investimento devem considerar responsabilidade, conhecimento e contexto familiar.
Onde o percurso pode falhar
A primeira quebra acontece quando o utilizador não mantém os registos atualizados. Se as despesas ficam para trás, a visão do saldo perde valor e a aplicação passa a mostrar uma fotografia antiga. Este problema não é exclusivo de دراهم, mas é especialmente relevante numa ferramenta que depende da ligação entre acompanhamento e decisão.
A segunda surge quando o utilizador espera que a aplicação resolva a falta de disciplina. Nenhum painel impede uma compra impulsiva nem transforma automaticamente um rendimento irregular num orçamento estável. A aplicação pode tornar o comportamento visível, mas a mudança exige uma ação fora do ecrã: adiar uma compra, renegociar uma despesa ou estabelecer um limite que seja realmente respeitado.
A terceira é a tentação de tratar o investimento como uma extensão do saldo corrente. Se o utilizador consulta o valor aplicado com a mesma expectativa de disponibilidade que tem sobre o dinheiro da conta, pode vender no pior momento ou assumir riscos que não compreende. Para esse perfil, uma solução mais simples, centrada apenas no orçamento e na reserva, talvez seja melhor do que uma ferramenta que também incentiva a pensar em crescimento.
Há ainda uma limitação prática para quem procura análises muito avançadas, personalização profunda ou uma visão profissional de carteira. دراهم parece mais adequado para organizar a jornada de um utilizador comum do que para substituir plataformas especializadas. Um investidor experiente, que precisa de instrumentos detalhados, comparação extensa de ativos ou controlo técnico de uma carteira, provavelmente encontrará mais valor numa solução dedicada.
Para quem recomendo e para quem não recomendaria
Eu recomendaria a aplicação a quem sente que as despesas estão espalhadas por vários hábitos e quer criar uma ponte entre orçamento e investimento. Também pode ser útil para quem está a começar e precisa de uma rotina simples para observar o dinheiro antes de escolher uma estratégia. O percurso faz sentido para pessoas que aceitam acompanhar os próprios movimentos e tomar decisões com alguma regularidade.
Já não a escolheria como primeira opção para alguém que quer apenas consultar o saldo bancário, nem para quem procura uma plataforma profissional de negociação. Também teria cautela com utilizadores muito ansiosos perante oscilações, porque a presença de uma componente de investimento pode incentivar consultas excessivas e decisões emocionais.
Para uma família, o valor dependerá da forma como as pessoas partilham a informação e combinam responsabilidades. Se apenas uma pessoa regista tudo, a aplicação pode refletir uma parte incompleta da realidade. Antes de confiar no resultado, eu alinharia quem acompanha as despesas, quem valida decisões maiores e que dinheiro permanece intocável para emergências.
O resultado depois de algumas semanas de uso consciente
O resultado mais realista não é uma transformação instantânea do saldo. É uma visão mais clara do caminho que o dinheiro percorre. Quando o utilizador sabe o que entra, o que já está comprometido e o que pode ser usado para um objetivo de longo prazo, a decisão fica menos dependente de impressões momentâneas.
Na minha avaliação, esse é o principal mérito de دراهم: aproximar o controlo de despesas da conversa sobre investimento sem fingir que ambos são a mesma coisa. A aplicação pode ajudar a criar uma sequência mais saudável, desde observar até decidir, desde que o utilizador respeite as pausas necessárias e não trate qualquer saldo livre como uma oportunidade obrigatória.
Eu começaria pela utilização gratuita, estabeleceria uma rotina curta de revisão e só consideraria compras dentro da aplicação depois de perceber exatamente o que acrescentam. Também evitaria investir durante a fase inicial de aprendizagem, até existir uma reserva adequada e um objetivo definido. Esse método permite avaliar se a aplicação realmente melhora o comportamento ou apenas acrescenta mais um ecrã para consultar.
No fim, a minha recomendação é positiva, mas específica: دراهم é uma boa escolha para quem quer transformar despesas soltas num processo que pode conduzir a decisões de investimento mais conscientes. Não é uma solução mágica, não elimina o risco e não substitui uma plataforma especializada. Ainda assim, para quem precisa de começar pelo básico e quer que o acompanhamento financeiro tenha uma consequência prática, oferece um percurso coerente. Use-o para ganhar clareza antes de procurar crescimento; essa ordem é o que torna a experiência mais segura e realmente útil.
Perguntas frequentes
O que é o aplicativo دراهم: تابع واستثمر ونم دراهمك e para que ele serve?
O دراهم: تابع واستثمر ونم دراهمك é apresentado como uma aplicação voltada para acompanhar e desenvolver o conhecimento sobre dinheiro e investimentos. Pela proposta, o utilizador pode consultar informações financeiras, observar possíveis oportunidades e organizar melhor os seus objetivos. Antes de descarregar, é importante entender que a aplicação deve ser usada como ferramenta de acompanhamento e educação, não como garantia de lucro ou substituto de aconselhamento financeiro profissional.
É possível investir diretamente pelo دراهم: تابع واستثمر ونم دراهمك?
A possibilidade de realizar investimentos diretamente depende dos recursos disponibilizados na versão instalada e da região do utilizador. Algumas funções podem limitar-se ao acompanhamento de mercados, notícias, indicadores ou conteúdos educativos, enquanto outras podem exigir integração com serviços financeiros externos. Verifique cuidadosamente a descrição oficial, as permissões solicitadas, os termos de utilização e eventuais requisitos de verificação antes de fornecer dados pessoais ou transferir qualquer quantia.
O aplicativo دراهم é seguro para acompanhar informações financeiras?
A segurança deve ser avaliada antes de utilizar qualquer aplicação relacionada com finanças. Recomenda-se descarregar o دراهم apenas de uma loja oficial, conferir o nome do programador, analisar as avaliações recentes e manter o sistema operativo atualizado. Também é prudente utilizar uma palavra-passe exclusiva, ativar autenticação adicional quando disponível e evitar partilhar códigos bancários. Nenhuma aplicação elimina totalmente os riscos de fraude, perda de dados ou decisões financeiras inadequadas.
O دراهم: تابع واستثمر ونم دراهمك é gratuito ou possui custos?
O download pode ser gratuito, mas isso não significa necessariamente que todas as funções estejam disponíveis sem custos. A aplicação pode incluir publicidade, compras internas, subscrições, funcionalidades premium ou encargos associados a serviços de terceiros. Antes de começar, consulte a página oficial da loja e as condições apresentadas no próprio aplicativo. Confirme também a frequência de eventuais cobranças e saiba como cancelar uma subscrição para evitar despesas inesperadas.
O aplicativo é adequado para iniciantes em investimentos e finanças?
A proposta do دراهم parece ser útil para quem deseja acompanhar melhor o próprio dinheiro e começar a familiarizar-se com conceitos financeiros. Ainda assim, iniciantes devem avançar com cautela, ler os conteúdos disponíveis e não investir apenas com base em notificações, tendências ou sugestões apresentadas no ecrã. Investimentos envolvem risco, incluindo a possibilidade de perder capital. Utilize a aplicação como apoio à pesquisa e procure aconselhamento qualificado quando necessário.


