FinArt: AI Expense Tracker

- 0.00 Avaliações
- 0.0
- Downloads
- 1.00M
- 5.6
- Versão
Capturas de tela
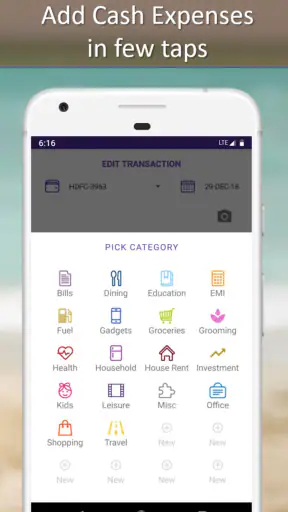
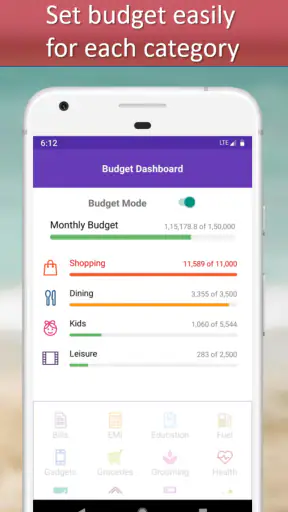
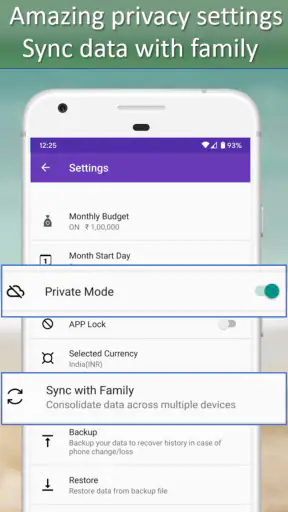
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
- Reconhecimento automático de recibos por imagem.
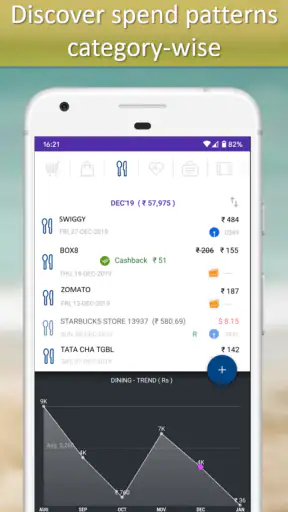
- Categorias de gastos personalizáveis para melhor organização.
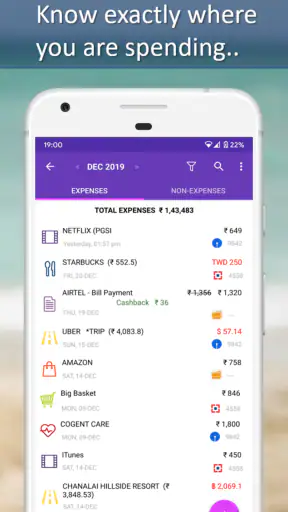
- Relatórios visuais ajudam a identificar hábitos de consumo.
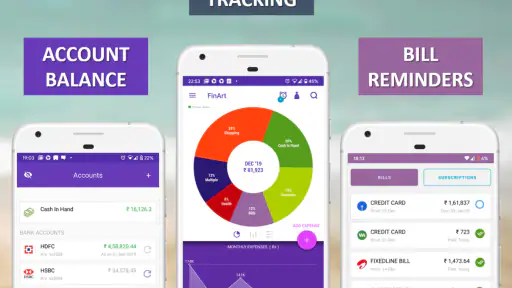
- Permite acompanhar despesas de várias contas em um só lugar.
- Interface simples
- adequada para quem está começando a controlar o orçamento.
Contras
- Algumas funções avançadas podem exigir uma assinatura paga.
- A precisão da leitura depende da qualidade da foto do recibo.
- Pode ser necessário corrigir categorias ou valores reconhecidos automaticamente.
- A sincronização com bancos pode variar conforme o país e a instituição.
- O uso de dados financeiros exige atenção às políticas de privacidade.
Avaliação de FinArt: AI Expense Tracker Appxis
Organizar as finanças costuma falhar não por falta de intenção, mas porque registrar cada compra manualmente dá trabalho. Foi justamente nesse ponto que eu achei o FinArt: AI Expense Tracker interessante: ele tenta transformar pagamentos que já acontecem no dia a dia em um acompanhamento mais automático, reunindo informações de UPI, cartões e SMS bancários para ajudar a enxergar despesas, orçamentos e contas a pagar. Depois de testar a proposta como uma ferramenta de finanças pessoais, minha impressão é que ele funciona melhor para quem quer reduzir o esforço de começar, sem abrir mão de conferir os lançamentos.
O aplicativo é gratuito para instalar e aparece na categoria de finanças, desenvolvido por FinArt - Expense Tracker. Ele já ultrapassou a marca de um milhão de instalações e tem classificação PEGI 3, portanto foi pensado para um público amplo. A versão atual é a 5.6 e requer Android 6.0 ou superior. Há compras dentro do aplicativo, com valores que vão de 0,50 € a 109,99 € quando processadas pelo Google Play, algo que vale observar antes de ativar qualquer recurso pago.
O que esperar ao começar a usar
Eu não trataria o FinArt como uma conta bancária, uma carteira digital ou um aplicativo para movimentar dinheiro. A função principal é outra: oferecer uma visão organizada do que você já pagou e do que ainda precisa acompanhar. Essa diferença é importante porque evita uma expectativa errada. Você não instala a ferramenta para substituir o banco; instala para reunir e interpretar melhor os seus gastos.
A ideia é especialmente útil para quem paga de várias formas. Uma compra pode sair de um cartão, outra de uma conta associada a UPI e outra aparecer em uma mensagem bancária. Quando essas informações ficam espalhadas, é fácil esquecer uma despesa pequena ou perder a noção do total no fim do mês. O FinArt tenta colocar esses movimentos em um só lugar, permitindo que eu observe padrões em vez de depender apenas da memória.
O ganho mais interessante aparece quando o acompanhamento deixa de ser uma tarefa separada. Em vez de abrir uma planilha e digitar supermercado, transporte e assinaturas depois de cada compra, eu posso usar os registros recebidos pelos canais compatíveis como ponto de partida. Isso não elimina a necessidade de revisão, mas reduz bastante a barreira inicial para manter o hábito.
Ao mesmo tempo, eu não recomendaria confiar cegamente em qualquer categorização automática. Uma mensagem pode ser interpretada de maneira diferente do que você faria, um pagamento pode aparecer com um nome pouco claro e uma transação pode exigir correção. O valor do aplicativo está em acelerar a organização, não em dispensar completamente o olhar do usuário.
Para alguém que nunca acompanhou o orçamento, essa abordagem é mais amigável do que começar com uma planilha cheia de colunas. Para quem já usa um sistema detalhado, porém, o FinArt pode parecer mais adequado como camada de acompanhamento rápido do que como centro absoluto do planejamento financeiro. A escolha depende de quanto controle manual você deseja manter.
Para quem a proposta faz mais sentido
Eu vejo três perfis que podem aproveitar bem a ferramenta. O primeiro é a pessoa que sempre percebe que gastou demais apenas quando a fatura chega. O segundo é quem usa diferentes meios de pagamento e quer consolidar a rotina. O terceiro é quem precisa de lembretes para não deixar contas recorrentes passarem despercebidas.
Também pode ser uma boa porta de entrada para casais ou famílias que ainda não encontraram uma forma simples de conversar sobre despesas. Mesmo que cada pessoa mantenha seus próprios pagamentos, uma visão mais organizada ajuda a discutir limites e prioridades com menos achismo. Eu começaria acompanhando apenas as despesas da casa, em vez de tentar organizar toda a vida financeira de uma vez.
Por outro lado, eu escolheria outra solução se a sua prioridade for investimentos, declaração fiscal, divisão complexa de despesas entre várias pessoas ou planejamento patrimonial. O foco aqui é o fluxo cotidiano de gastos e contas. Uma planilha ou um aplicativo financeiro mais especializado pode ser melhor quando você precisa de fórmulas próprias, relatórios avançados ou regras muito específicas.
Da instalação ao primeiro resultado útil
Prepare a primeira configuração sem pressa
Depois de instalar, eu sugiro começar definindo um objetivo pequeno: descobrir quanto você gasta em uma semana ou garantir que nenhuma conta recorrente seja esquecida. Esse objetivo é mais realista do que tentar montar um orçamento perfeito logo no primeiro acesso. Um aplicativo de finanças só se torna útil quando passa a refletir a sua rotina, e isso acontece gradualmente.
O ponto mais sensível da configuração é a origem das informações. Como a proposta envolve pagamentos via UPI, cartões e SMS bancários, vale prestar atenção às opções apresentadas durante o início e escolher apenas o que fizer sentido para o seu uso. Se você não utiliza um desses canais, não há motivo para criar uma rotina em torno dele. Quanto mais alinhada estiver a configuração com seus pagamentos reais, menos ruído aparecerá depois.
Eu também recomendaria verificar os primeiros registros individualmente. Não é necessário revisar tudo para sempre, mas os primeiros lançamentos mostram como o aplicativo está interpretando as suas transações. Se uma compra aparece com uma descrição confusa ou numa categoria inadequada, corrigir cedo ajuda a construir uma visão mais confiável do orçamento.
Um detalhe prático que costuma passar despercebido é a diferença entre reconhecer uma transação e entendê-la. O sistema pode identificar que houve um pagamento, mas isso não significa que o contexto esteja completo. Uma compra feita para a casa, por exemplo, pode precisar de uma categoria diferente de uma compra pessoal, mesmo que ambas tenham vindo do mesmo cartão. Eu usaria os primeiros dias para observar essas diferenças.
O primeiro sucesso deve ser uma decisão, não apenas um cadastro
Para mim, o primeiro resultado realmente útil não é ver uma lista de transações. É conseguir tomar uma decisão com base nela. Um bom exercício é escolher uma categoria que costuma escapar do controle, observar os lançamentos recentes e definir um limite razoável para o restante do período.
Imagine uma pessoa que paga transporte, refeições e pequenas compras usando cartão e UPI. Antes do FinArt, ela talvez só perceba o total quando recebe a fatura. Com o acompanhamento reunido, pode notar que os gastos menores se acumulam mais do que imaginava. A ação seguinte não precisa ser cortar tudo: pode ser estabelecer um teto semanal para refeições fora e acompanhar se ele está sendo respeitado.
Esse tipo de sucesso é mais sustentável porque transforma o aplicativo em uma ferramenta de comportamento. Você não está apenas arquivando informações; está usando os registros para decidir onde ajustar a rotina. Eu repetiria esse processo com uma categoria por vez, evitando criar um orçamento tão apertado que se torne impossível de manter.
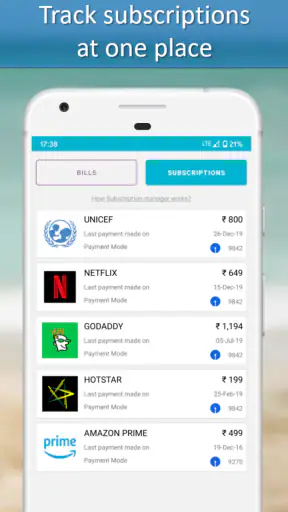
Os lembretes de contas também podem produzir um resultado imediato. Eu começaria pelas obrigações que geram mais transtorno quando esquecidas, como pagamentos recorrentes ou compromissos com data fixa. Depois, observaria se os avisos se encaixam no meu calendário real. Um lembrete que chega cedo demais pode ser ignorado; um que aparece tarde demais perde parte do valor.
Como transformar registros em um orçamento que você consegue cumprir
Um erro comum é usar o total do mês anterior como limite automático para o mês seguinte. Eu prefiro separar despesas previsíveis das variáveis. Contas recorrentes formam uma base; alimentação, transporte e lazer precisam de limites mais flexíveis. O FinArt pode ajudar a enxergar essa distinção, mas a decisão sobre o que é essencial continua sendo sua.
Outra estratégia útil é observar o momento do gasto, não apenas a categoria. Uma mesma despesa pode pesar de maneira diferente no início ou no fim do mês, especialmente quando há várias datas de vencimento. Ao combinar o acompanhamento das despesas com os lembretes, eu consigo perceber se o problema é gastar muito ou concentrar pagamentos em um período difícil.
Eu também evitaria editar cada lançamento de forma excessivamente detalhada. Se você tentar registrar notas perfeitas para todas as compras, o processo pode voltar a parecer um trabalho administrativo. Reserve a correção manual para transações importantes, recorrentes ou ambíguas. Para o restante, uma classificação suficientemente boa costuma ser mais útil do que uma organização impecável que você abandona.
Confusões comuns e como lidar com elas
Automático não significa infalível
A palavra “automático” pode levar a uma expectativa exagerada. Na prática, o recurso economiza tempo ao identificar informações de pagamentos, mas você ainda precisa acompanhar o resultado. Mensagens bancárias podem usar descrições abreviadas, nomes comerciais podem não ser intuitivos e uma compra compartilhada pode não deixar claro quem realmente consumiu o valor.
Quando isso acontecer, eu não tentaria corrigir o histórico inteiro de uma vez. Primeiro, ajustaria as transações que influenciam diretamente o orçamento atual. Depois, criaria o hábito de revisar os lançamentos mais relevantes uma vez por semana. Essa rotina curta é mais realista do que esperar o fim do mês e enfrentar uma lista enorme de pendências.
Um pagamento duplicado pode distorcer toda a leitura
Ao acompanhar mais de uma fonte, é importante conferir se o mesmo movimento não aparece de formas diferentes. Um pagamento pode ser identificado pela mensagem bancária e também ser associado ao cartão ou ao canal usado na transação. Se o total parecer alto demais, eu começaria procurando duplicidades antes de concluir que o orçamento foi estourado.
Esse é um dos motivos pelos quais os primeiros dias exigem atenção. A visão consolidada só ajuda quando os registros representam movimentos reais sem repetições. Depois que você entende como as suas transações aparecem, a manutenção tende a ficar mais simples, mas eu ainda faria uma conferência antes de tomar decisões financeiras importantes.
Os lembretes ajudam, mas não substituem um calendário completo
Eu gosto da ideia de centralizar lembretes de contas, principalmente para quem costuma esquecer vencimentos. Ainda assim, não usaria o aplicativo como único lugar para compromissos críticos sem testar antes como os avisos se encaixam na rotina. Para uma conta essencial, manter uma segunda referência pode ser prudente, sobretudo durante a fase de adaptação.
Também é importante diferenciar uma conta prevista de um pagamento concluído. Ver um registro ou um lembrete não significa automaticamente que a obrigação foi quitada. Eu conferiria o status no canal de pagamento quando a confirmação for importante, usando o FinArt como painel de acompanhamento e não como comprovante bancário.
Privacidade e confiança merecem uma decisão consciente
Como o aplicativo trabalha com informações relacionadas a pagamentos e SMS bancários, eu trataria a configuração com o mesmo cuidado dedicado a qualquer ferramenta financeira. Antes de ativar uma fonte, leia as telas apresentadas e pense se ela é necessária para o seu objetivo. Se você prefere inserir tudo manualmente por princípio, essa proposta automática talvez não seja a mais confortável.
O melhor equilíbrio, na minha opinião, é começar com o menor conjunto de fontes que permita testar o fluxo. Assim, você entende o funcionamento, observa a qualidade dos registros e decide se quer ampliar o acompanhamento. Não há vantagem em habilitar tudo imediatamente se você ainda não sabe como vai usar as informações.
O próximo passo depois da primeira semana
Após alguns dias, eu faria uma revisão curta com três perguntas: quais categorias mais cresceram, quais contas precisam de atenção e quais registros parecem incorretos? O objetivo não é produzir um relatório sofisticado, mas encontrar uma mudança concreta para a semana seguinte. Pode ser reduzir uma compra recorrente, ajustar um limite ou antecipar uma conta.
Um uso menos óbvio é aproveitar o histórico para identificar despesas que parecem pequenas quando vistas isoladamente. Serviços recorrentes, taxas e compras rápidas podem não chamar atenção no momento, mas ficam mais visíveis quando agrupados. Eu examinaria esses padrões antes de cortar gastos importantes, porque às vezes a economia mais simples vem de eliminar uma repetição pouco percebida.
Outra possibilidade é usar o aplicativo como preparação para uma conversa financeira. Em vez de dizer “acho que estamos gastando demais”, você pode chegar com categorias e períodos mais claros. Isso não resolve sozinho divergências entre pessoas, mas torna a conversa menos abstrata. Para famílias, eu manteria o foco em decisões práticas, como o limite de uma categoria ou a data de uma conta.
Se você já usa uma planilha, não precisa abandonar o método imediatamente. Eu testaria o FinArt por um ciclo de despesas e compararia o esforço necessário com o nível de clareza obtido. A planilha continua superior para cálculos personalizados e cenários detalhados; o aplicativo pode ser mais conveniente para capturar movimentos do cotidiano. A melhor combinação pode ser usar cada ferramenta no que faz melhor.
As compras dentro do aplicativo também entram nessa avaliação. Como o download é gratuito, eu começaria pela experiência disponível sem assumir que qualquer recurso pago será indispensável. Se aparecer uma oferta entre 0,50 € e 109,99 €, eu só consideraria pagar depois de entender exatamente qual problema ela resolve no meu uso. Para um acompanhamento básico, a decisão deve depender da utilidade real, não da curiosidade de desbloquear tudo.
O fato de o aplicativo ter uma base superior a um milhão de instalações mostra que a proposta alcançou bastante gente, mas isso não substitui a compatibilidade com a sua rotina. O que importa é se os seus meios de pagamento são reconhecidos de maneira útil, se você se sente confortável com o nível de automação e se consegue transformar os registros em decisões. Esses três pontos valem mais do que a popularidade isolada.
Eu recomendaria o FinArt para quem quer começar a acompanhar despesas sem preencher manualmente cada linha e para quem precisa de uma visão mais unificada de UPI, cartões e SMS bancários. Ele é particularmente interessante para transformar o primeiro contato com orçamento em uma tarefa menos intimidante. A combinação de rastreamento, limites e lembretes cria um caminho claro para sair da desorganização.
Eu seria mais cauteloso para quem exige controle contábil detalhado, trabalha com muitas contas profissionais ou não quer conceder acesso a informações relacionadas a mensagens financeiras. Nesses casos, uma planilha local ou uma solução especializada pode oferecer mais controle e previsibilidade. Também não esperaria que o aplicativo resolvesse sozinho dívidas, investimentos ou decisões complexas de longo prazo.
No meu uso, o maior mérito está em diminuir a distância entre gastar e perceber como se gastou. O maior cuidado é lembrar que automação precisa de revisão e que uma lista organizada não é o mesmo que um orçamento cumprido. Se você começar pequeno, conferir os primeiros lançamentos e escolher uma única mudança prática para a semana, o FinArt: AI Expense Tracker pode se tornar um companheiro útil para a vida financeira diária, sem transformar o controle do dinheiro em mais uma obrigação pesada.
Perguntas frequentes
O que é o FinArt: AI Expense Tracker e como ele funciona?
O FinArt: AI Expense Tracker é um aplicativo de controle financeiro pessoal que ajuda a registrar, organizar e analisar despesas. A proposta é simplificar o acompanhamento do dinheiro usando recursos de inteligência artificial, categorização automática e relatórios. Depois de configurado, o usuário pode visualizar seus gastos por período, categoria ou tipo de pagamento, facilitando a identificação de hábitos e excessos.
É necessário inserir manualmente todas as despesas no FinArt?
Não necessariamente. Dependendo da versão, do sistema operacional e das permissões autorizadas, o FinArt pode oferecer importação ou leitura de notificações de transações para reduzir o trabalho manual. Ainda assim, é importante revisar os lançamentos, pois descrições incompletas, compras parceladas ou notificações incompatíveis podem gerar categorias incorretas. O aplicativo também permite adicionar e editar despesas manualmente quando necessário.
O FinArt é seguro para registrar informações financeiras?
Antes de usar o aplicativo, vale conferir a política de privacidade, as permissões solicitadas e a forma como os dados são armazenados. Como o FinArt pode lidar com informações relacionadas a gastos, notificações e contas, o usuário deve conceder apenas os acessos indispensáveis. Também é recomendável utilizar bloqueio de tela no celular, manter o sistema atualizado e evitar inserir dados bancários sensíveis sem entender claramente as práticas de proteção.
O FinArt: AI Expense Tracker é gratuito ou possui compras dentro do aplicativo?
O aplicativo pode oferecer uma versão gratuita com recursos básicos e planos pagos ou compras internas para liberar funções avançadas, como relatórios mais detalhados, automações, maior histórico e ferramentas baseadas em inteligência artificial. As condições podem variar conforme a plataforma, o país e as atualizações disponíveis. Por isso, é importante verificar a página oficial da loja antes de baixar e observar o preço e a renovação de qualquer assinatura.
O FinArt funciona sem conexão com a internet e está disponível para Android e iPhone?
A disponibilidade e o funcionamento offline podem variar conforme a versão instalada. Algumas funções locais, como consultar registros já salvos ou adicionar uma despesa, podem funcionar sem internet, enquanto sincronização, análise por inteligência artificial, backup e importação automática normalmente podem exigir conexão. Antes do download, confirme se existe uma versão compatível com seu aparelho e confira os requisitos indicados na Google Play ou na App Store.


