環聯信貸報告

- 0.00 Avaliações
- 0.0
- Downloads
- 100.00K
- 9.8
- Versão
Capturas de tela
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
- Permite consultar informações de crédito de forma rápida pelo celular.
- Ajuda a acompanhar o histórico financeiro antes de solicitar novos empréstimos.
- Pode facilitar a identificação de inconsistências nos dados de crédito.
- Acesso digital reduz a necessidade de deslocamentos ou atendimento presencial.
- Útil para avaliar a própria situação financeira com mais regularidade.
Contras
- A utilidade depende da atualização e abrangência dos dados disponíveis.
- Pode exigir cadastro e validação de identidade para liberar o relatório.
- Informações financeiras sensíveis exigem atenção às permissões e à privacidade.
- Nem todos os usuários compreenderão facilmente os termos do relatório.
- Eventuais erros cadastrais podem exigir contato adicional para correção.
Avaliação de 環聯信貸報告 Appxis
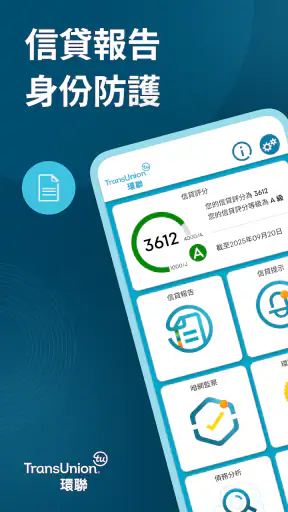
O 環聯信貸報告 é uma aplicação financeira voltada para quem quer acompanhar a própria situação de crédito com mais regularidade, em vez de esperar por uma necessidade urgente, como pedir um empréstimo ou solicitar um cartão. Na minha experiência, a proposta faz sentido sobretudo para transformar o crédito em algo que se observa ao longo do tempo, e não apenas num resultado consultado uma vez. A aplicação é desenvolvida pela TransUnion Ltd, é gratuita para instalar e apresenta-se com classificação PEGI 3.
A minha impressão geral é positiva, mas com uma ressalva importante: esta não é uma ferramenta para “melhorar” automaticamente o crédito. O valor está em ajudar o utilizador a perceber o que aparece associado ao seu perfil, acompanhar alterações e reagir mais cedo quando algo parece estranho. Para quem gosta de manter as finanças organizadas, pode ser uma camada útil de acompanhamento. Para quem procura apenas uma decisão imediata de aprovação ou uma solução rápida para dívidas, a experiência poderá parecer limitada.
Uma forma mais prática de acompanhar o próprio crédito
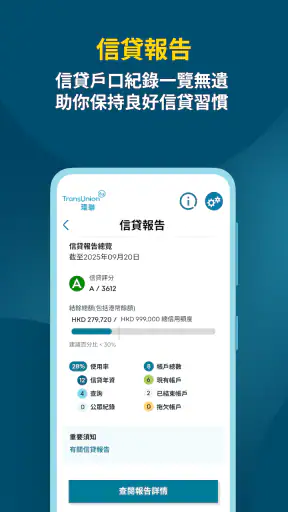
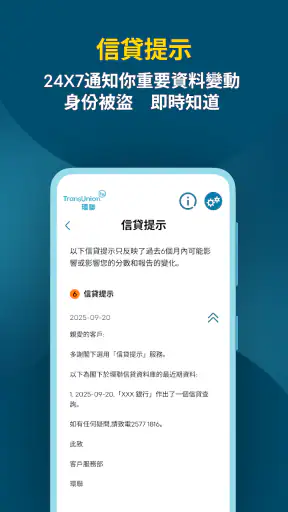
O ponto forte do 環聯信貸報告 está na combinação entre relatório, pontuação e lembretes. Em vez de tratar o crédito como um assunto abstrato, a aplicação procura apresentar uma visão que o utilizador pode consultar no telemóvel, em diferentes momentos do dia. Isso é particularmente conveniente quando se está a preparar uma candidatura financeira e se quer rever a situação antes de preencher formulários ou enviar documentos.
Eu vejo mais utilidade na aplicação como instrumento de acompanhamento do que como consulta ocasional. Uma verificação isolada pode mostrar o estado atual, mas uma rotina de consulta ajuda a perceber se houve mudanças relevantes nos dados pessoais ou no perfil de crédito. Essa diferença é importante: o valor não está apenas na informação mostrada, mas na possibilidade de reconhecer alterações que poderiam passar despercebidas numa consulta feita de forma esporádica.
Os lembretes também têm um papel interessante. Não substituem uma agenda financeira completa, nem devem ser confundidos com aconselhamento personalizado, mas podem ajudar a criar o hábito de rever o relatório. Para mim, esse é um dos aspetos mais práticos da aplicação: ela pode funcionar como um pequeno ponto de controlo, especialmente para quem costuma adiar tarefas financeiras até ao momento em que precisa delas.
Outro mérito é a possibilidade de consultar o estado de crédito a partir de um dispositivo móvel. A experiência é mais adequada a uma verificação rápida do que a uma análise longa, e isso combina com situações reais: antes de uma candidatura, depois de atualizar dados pessoais ou quando se recebe uma notificação que merece atenção. Ter essa consulta acessível pode evitar decisões tomadas às cegas.
O que eu observaria primeiro no relatório
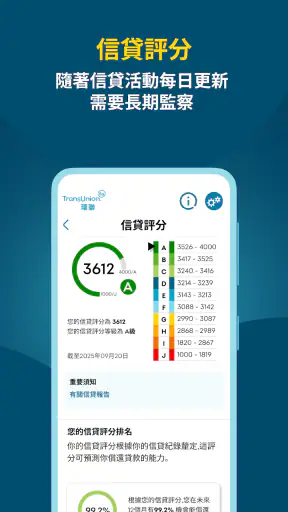
Ao usar uma aplicação deste tipo, eu não começaria pela pontuação como se fosse uma nota definitiva. A pontuação é um resumo, mas o relatório e os dados associados ajudam a compreender o contexto. Uma alteração pequena num dado pessoal, uma conta que já não deveria aparecer ou uma informação desatualizada pode ser mais importante do que uma variação momentânea no número apresentado.
A minha recomendação é ler o relatório com uma pergunta concreta em mente: “o que mudou desde a última consulta?”. Essa abordagem é mais útil do que abrir a aplicação apenas para ver se a pontuação subiu ou desceu. Também reduz o risco de interpretar uma mudança sem procurar a respetiva origem. Se houver informação que não reconheço, eu anotaria o que aparece, verificaria os detalhes e procuraria o canal apropriado para pedir esclarecimentos.
Há ainda um cuidado essencial: a pontuação não deve ser encarada como garantia de aprovação. Uma instituição pode considerar outros critérios, documentos, rendimentos e regras internas. Portanto, eu usaria o resultado como indicador de preparação, não como promessa sobre o resultado de uma candidatura. Esta distinção evita uma expectativa bastante comum entre utilizadores de aplicações de crédito.
Um cenário quotidiano em que a aplicação ajuda
Imaginemos que estou a pensar pedir um cartão ou financiar uma compra importante. Antes de avançar, abro a aplicação para rever a situação de crédito, confirmar os dados pessoais e verificar se existe alguma alteração que eu não esperava. Se encontro uma informação incorreta, descubro isso antes de iniciar o pedido, quando ainda tenho tempo para tratar do assunto. Se tudo parece coerente, avanço com uma visão mais clara, sem depender apenas de uma suposição.
Outro cenário é o de alguém que mudou recentemente de morada ou atualizou os seus dados. Nesse caso, uma consulta regular pode servir para confirmar se a informação apresentada continua correta. Não é uma substituição de documentos oficiais nem uma garantia de que todos os sistemas externos foram atualizados, mas é uma forma prática de detetar algo que merece ser investigado.
Também vejo utilidade para quem partilha responsabilidades financeiras com a família, desde que cada pessoa trate os seus próprios dados com cuidado. Um lembrete para consultar o relatório pode ser suficiente para manter o tema presente, sobretudo numa casa onde as tarefas financeiras costumam ficar para depois. O benefício é comportamental: criar consistência, não oferecer uma solução instantânea.
O que diferencia esta opção das alternativas habituais
A alternativa mais comum é contactar diretamente uma instituição financeira sempre que surge uma necessidade. Esse caminho pode ser adequado quando já existe um pedido específico, mas é menos conveniente para acompanhamento independente. O 環聯信貸報告 posiciona-se antes desse momento, permitindo ao utilizador observar a própria situação sem começar imediatamente por uma candidatura.
Outra opção é usar folhas de cálculo, notas no telemóvel ou aplicações gerais de orçamento. Essas ferramentas são boas para controlar despesas, contas e objetivos, mas não têm o mesmo foco no relatório e na pontuação de crédito. Eu não escolheria uma aplicação de orçamento como substituta direta desta, porque acompanhar o dinheiro que sai da conta não é o mesmo que rever os dados usados no perfil de crédito.
Por outro lado, quem já utiliza o portal ou serviço oficial mais completo da entidade responsável pelo crédito poderá preferir essa experiência para investigações detalhadas. Uma aplicação móvel ganha em acessibilidade e rapidez, mas uma interface maior pode ser melhor para comparar informação, guardar anotações pessoais ou analisar cada detalhe com calma. A escolha depende do objetivo: consulta frequente no telemóvel ou investigação mais aprofundada.
O facto de o serviço estar associado à TransUnion Ltd também é relevante para a identidade do produto. Não o vejo como uma aplicação financeira genérica com ferramentas de orçamento adicionadas; o foco está claramente no acompanhamento de crédito. Essa especialização torna a proposta mais fácil de entender, embora também signifique que não deve ser instalada à espera de encontrar um gestor completo de despesas, investimentos ou pagamentos.
As limitações que pesam na experiência
A principal limitação é a própria natureza do serviço. Ver a informação não corrige automaticamente erros, não elimina dívidas e não altera por si só a decisão de uma instituição. O utilizador ainda precisa de interpretar o que encontra e tomar medidas fora da aplicação quando existe um problema. Para algumas pessoas, isso pode criar frustração: a ferramenta identifica uma questão, mas a resolução depende de processos adicionais.
Também é possível que a pontuação incentive uma leitura demasiado simplista. Uma descida pode causar preocupação, enquanto uma subida pode transmitir uma segurança exagerada. Eu aconselharia a não abrir a aplicação diariamente à procura de pequenas oscilações. Uma rotina equilibrada, com atenção às alterações relevantes e aos dados pessoais, parece-me mais sensata do que transformar a pontuação numa espécie de placar.
Há ainda a questão das compras dentro da aplicação. Embora a instalação seja gratuita, aparecem compras entre 1,29 € e 649,99 € quando processadas pelo Google Play. Esse intervalo merece atenção antes de qualquer confirmação de pagamento. Eu verificaria cuidadosamente o que está incluído em cada opção, sobretudo se a intenção for apenas experimentar o acompanhamento básico. Uma aplicação de crédito pode ser útil sem que todos os utilizadores precisem de aderir a funcionalidades pagas.
Para quem usa um dispositivo antigo, existe também um requisito técnico: a aplicação precisa de um sistema operativo mínimo na versão 12. Isso não será um obstáculo para muitos telemóveis recentes, mas pode impedir a instalação em aparelhos mais antigos. Nesse caso, eu confirmaria primeiro a compatibilidade do equipamento, em vez de assumir que qualquer telemóvel Android conseguirá executar o serviço.
A versão atual é a 9.8, o que indica que a aplicação continua a ser apresentada numa edição numerada relativamente avançada, mas eu não interpretaria esse número como garantia de que a interface será perfeita para todos. A experiência pode depender do dispositivo, da região e da forma como os dados são apresentados ao utilizador. O mais importante é perceber se o fluxo de consulta é claro e se os alertas são realmente úteis para a rotina pessoal.
Para quem eu recomendaria a aplicação
Eu recomendaria o 環聯信貸報告 a quem pretende acompanhar o crédito com alguma disciplina e prefere fazer isso pelo telemóvel. É uma escolha especialmente razoável para pessoas que estão a preparar uma candidatura financeira, que passaram por alterações nos dados pessoais ou que querem verificar periodicamente se o perfil continua coerente.
Também pode ser interessante para utilizadores que nunca criaram uma rotina de monitorização. Os lembretes dão um motivo simples para voltar à aplicação, enquanto o relatório oferece mais contexto do que uma pontuação isolada. Eu começaria por uma consulta tranquila, sem tentar interpretar tudo de uma vez, e depois escolheria um intervalo realista para rever as informações.
Não recomendaria a aplicação como primeira escolha a quem procura controlo de orçamento doméstico. Se a necessidade principal é categorizar despesas, acompanhar subscrições, definir limites ou planear pagamentos, uma aplicação financeira geral será provavelmente mais adequada. Da mesma forma, quem precisa de aconselhamento para resolver dívidas deve procurar apoio especializado, porque uma ferramenta de monitorização não substitui orientação profissional.
Também teria cautela se a pessoa tende a ficar ansiosa com qualquer alteração na pontuação. Nesse caso, a melhor utilização é concentrar-se no relatório, nos dados pessoais e nas mudanças explicáveis, evitando consultas compulsivas. O produto pode ajudar a organizar a atenção, mas não deve transformar a saúde financeira numa fonte diária de preocupação.
Instalação, custo e expectativas realistas
A aplicação é gratuita para instalar e conta com mais de cem mil instalações. A classificação PEGI 3 torna-a adequada do ponto de vista etário indicado na loja, embora o tema financeiro continue a exigir maturidade para interpretar corretamente a informação. Eu não confundiria uma classificação etária baixa com simplicidade absoluta: compreender crédito pode ser difícil, mesmo quando a interface é acessível.
O serviço foi lançado em 11 de abril de 2022 e pertence à categoria de finanças. Esses dados ajudam a situá-lo: não é um jogo nem uma aplicação de entretenimento, mas uma ferramenta pensada para consulta e acompanhamento de informação financeira. A descrição curta apresentada na loja, “環聯信貸報告”, é bastante direta, enquanto a proposta prática fica mais clara quando se entende a relação entre relatório, pontuação e lembretes.
Antes de instalar, eu confirmaria duas coisas: se o telemóvel utiliza pelo menos o sistema operativo exigido e se estou disposto a ler a informação com atenção. Depois da instalação, evitaria ativar qualquer compra sem compreender o custo e a finalidade. A versão gratuita pode ser suficiente para conhecer o funcionamento, mas a existência de compras dentro da aplicação significa que convém avançar com cuidado.
Também manteria expectativas moderadas sobre a frequência das alterações. Uma aplicação de monitorização não precisa de apresentar novidades todos os dias para ser útil. Em muitos casos, a ausência de mudanças relevantes é precisamente o resultado tranquilizador que o utilizador procura. O objetivo é detetar algo importante quando acontecer, não criar movimento artificial no ecrã.
O meu veredito sobre o valor prático
O 環聯信貸報告 é uma opção focada e coerente para acompanhar o crédito através do telemóvel. A combinação de relatório, pontuação e lembretes oferece mais utilidade do que uma consulta única, sobretudo para quem quer criar um hábito e identificar alterações nos dados pessoais com alguma antecedência. Na minha avaliação, a maior força está na prevenção através da atenção regular, não numa promessa de resolver problemas financeiros.
As limitações são igualmente claras. A aplicação não substitui uma instituição financeira, um serviço de aconselhamento ou uma ferramenta completa de orçamento. A pontuação precisa de contexto, os erros exigem ação do utilizador e as compras integradas pedem uma leitura cuidadosa antes de qualquer pagamento. Quem procura uma solução automática poderá sair desapontado.
Mesmo assim, eu instalaria a aplicação se tivesse uma necessidade concreta de acompanhar o meu perfil de crédito e utilizasse um dispositivo compatível. Usá-la-ia como um painel de verificação: consultar os dados, comparar alterações com o meu histórico pessoal, anotar qualquer anomalia e só depois decidir se é necessário contactar uma entidade. Essa sequência é mais segura do que reagir impulsivamente a uma variação na pontuação.
Em resumo, é uma aplicação que faz mais sentido para utilizadores atentos e organizados, ou para quem quer começar a sê-lo. Se esse é o seu objetivo, a proposta da TransUnion Ltd é suficientemente específica para ter lugar numa rotina financeira. Se precisa de gerir despesas, pagar contas ou obter aconselhamento, eu escolheria uma ferramenta diferente e usaria esta apenas como complemento. O seu valor está em observar melhor o crédito, e nessa função cumpre uma finalidade clara.
Perguntas frequentes
O que é o 環聯信貸報告 e para que serve?
O 環聯信貸報告 é um serviço relacionado à consulta de informações de crédito da TransUnion, conhecida em Hong Kong como 環聯. Ele permite visualizar dados usados na avaliação de crédito, como histórico de contas, solicitações e eventuais registros relevantes. Antes de utilizar, é importante confirmar se o aplicativo é oficial, quais serviços estão disponíveis na sua região e como o relatório pode ajudar no controle da sua saúde financeira.
É necessário criar uma conta para consultar o relatório de crédito?
Normalmente, sim. Para acessar um relatório de crédito, o utilizador precisa criar uma conta e fornecer dados suficientes para confirmar a sua identidade. O processo pode incluir informações pessoais, número de identificação, endereço, telefone ou outros métodos de verificação. Como esses requisitos podem mudar, leia atentamente as instruções apresentadas no aplicativo e evite inserir dados em versões não verificadas ou distribuídas fora das lojas oficiais.
O 環聯信貸報告 é gratuito ou exige pagamento?
A disponibilidade gratuita depende do tipo de consulta, da campanha vigente e das regras aplicáveis ao serviço. Algumas funções podem ser oferecidas sem custo, enquanto relatórios completos, atualizações adicionais ou monitorização contínua podem exigir pagamento. Antes de confirmar qualquer compra, verifique o preço total, a periodicidade da cobrança, as condições de cancelamento e se existe renovação automática associada à subscrição.
Que informações aparecem no relatório de crédito?
O relatório pode apresentar dados de identificação, contas de crédito, histórico de pagamentos, pedidos recentes, limites, saldos e possíveis registros de incumprimento, conforme as informações fornecidas pelas instituições participantes. Nem todos os dados aparecem da mesma forma para cada pessoa. Depois de consultar o documento, confira cuidadosamente se as informações estão corretas e contacte a entidade responsável caso encontre contas, consultas ou atrasos que não reconheça.
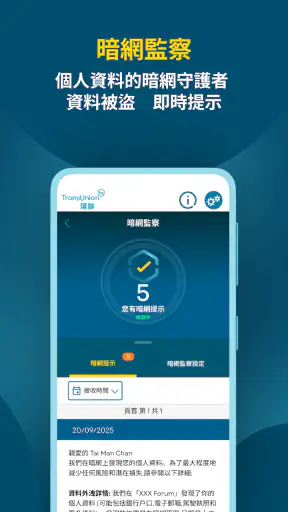
O que fazer se houver um erro ou se eu suspeitar de fraude?
Se encontrar informações incorretas, contas desconhecidas ou sinais de utilização indevida dos seus dados, guarde uma cópia do relatório e reúna documentos que comprovem a sua posição. Em seguida, utilize os canais oficiais da TransUnion ou da instituição que forneceu o registro para solicitar uma investigação e correção. Também é recomendável alterar palavras-passe, ativar medidas de segurança e comunicar rapidamente qualquer suspeita às autoridades competentes.


