Loan Calculadora de EMI

- 0.00 Avaliações
- 0.0
- Downloads
- 500.00K
- 3.1.2
- Versão
Capturas de tela
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
- Calcula parcelas
- juros e custo total do empréstimo rapidamente.
- Permite testar diferentes prazos e valores para comparar cenários.
- Interface simples
- adequada para usuários sem experiência financeira.
- Ajuda a planejar o orçamento antes de solicitar crédito.
- Pode ser usada para simular financiamentos de forma prática.
Contras
- Os resultados podem não incluir tarifas
- seguros ou impostos do banco.
- Não substitui uma proposta oficial nem garante aprovação do empréstimo.
- A precisão depende dos dados inseridos pelo usuário.
- Pode oferecer poucas opções para sistemas de amortização diferentes.
- É necessário conferir se as taxas exibidas estão atualizadas.
Avaliação de Loan Calculadora de EMI Appxis
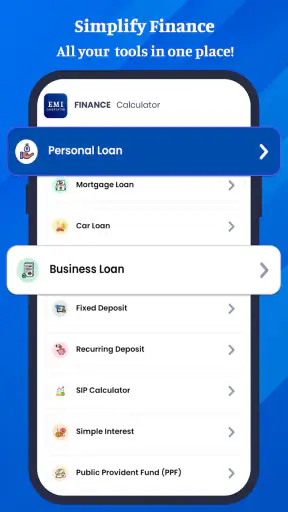
Quando uma decisão financeira precisa ser tomada depressa, eu prefiro fazer as contas antes de abrir uma planilha cheia de fórmulas. Foi justamente nesse tipo de situação que achei útil experimentar Loan Calculadora de EMI, um aplicativo de finanças da Ganesha Gallery voltado para cálculos de empréstimos, prestações, impostos e investimentos. Ele é gratuito para baixar, tem classificação PEGI 3 e funciona em dispositivos com Android 7.0 ou superior.
A proposta é direta: transformar perguntas como “quanto vou pagar por mês?” ou “quanto rende esta aplicação?” em resultados que possam ser consultados rapidamente. Na minha experiência, o valor do app não está em substituir um banco, um consultor ou uma planilha completa, mas em oferecer uma calculadora prática para testar cenários. Isso faz diferença quando estou comparando uma prestação, avaliando uma compra para a casa ou tentando entender se uma meta de investimento cabe no orçamento.
O aplicativo já ultrapassou meio milhão de instalações, o que mostra que encontrou um público interessado nesse formato de ferramenta. A versão atual é a 3.1.2, e o lançamento aconteceu em 7 de janeiro de 2025. Esses detalhes são relevantes para quem divide um aparelho em casa: antes de instalar, eu verificaria se o telefone atende ao requisito do sistema e também lembraria que o resultado calculado é uma estimativa, não uma aprovação de crédito.
Como ele funciona em uma rotina financeira compartilhada
Um cenário doméstico em que a calculadora ajuda de verdade
Imagine uma família avaliando a compra de uma geladeira, uma motocicleta ou um pequeno equipamento para trabalhar. Uma pessoa encontra uma oferta com determinado valor de entrada e prazo; outra quer saber se a prestação cabe no orçamento mensal. Em vez de discutir apenas com base no valor anunciado, eu abriria a calculadora de EMI e testaria o valor financiado, a taxa e o período de pagamento.
Esse fluxo é especialmente útil quando o telefone é compartilhado entre membros da casa. Um adulto pode inserir os dados enquanto conversa com o companheiro, um filho maior de idade ou outro familiar responsável pelo orçamento. O resultado serve como ponto de partida para a conversa: se a parcela parecer alta, é possível experimentar uma entrada maior ou um prazo diferente e observar como a prestação muda.
O cuidado mais importante é não tratar o número exibido como a cobrança final. Instituições financeiras podem acrescentar tarifas, seguros, impostos, custos administrativos ou condições específicas. Por isso, eu usaria o app para comparar cenários e preparar perguntas para o banco, não para assinar um contrato baseado somente na tela.
O que muda quando várias pessoas usam o mesmo aparelho
Em um dispositivo compartilhado, a organização precisa ser feita pelo próprio usuário. Eu não presumiria que o aplicativo separa automaticamente os cálculos de cada pessoa, cria perfis domésticos ou protege históricos individuais. Como não convém misturar o empréstimo de um familiar com o investimento de outro, a solução prática é anotar o contexto de cada simulação imediatamente, usando um caderno, uma nota do telefone ou uma planilha externa.
Também evitaria deixar informações sensíveis expostas na tela durante uma conversa. O app é uma calculadora, não um espaço para guardar documentos pessoais, contratos ou dados bancários. Se outra pessoa for usar o aparelho depois, eu fecharia a tela e apagaria qualquer anotação temporária que contenha valores privados. Essa disciplina é simples, mas evita confusão quando vários cenários ficam abertos ao mesmo tempo.
Para uma família, o melhor uso é colaborativo e transparente: uma pessoa digita, outra confere os números e todos discutem as premissas. Isso reduz o risco de alguém interpretar uma prestação como custo total ou confundir taxa mensal com taxa anual. A ferramenta ajuda mais quando os usuários conversam sobre o significado dos campos, em vez de apenas aceitar o resultado.
Preparando os dados antes de tocar em calcular
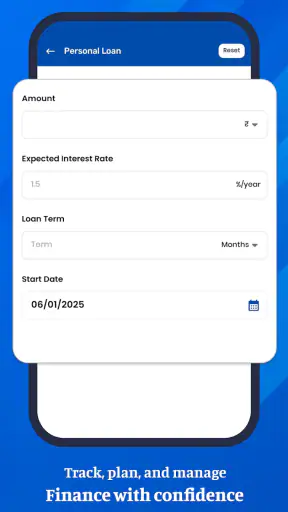
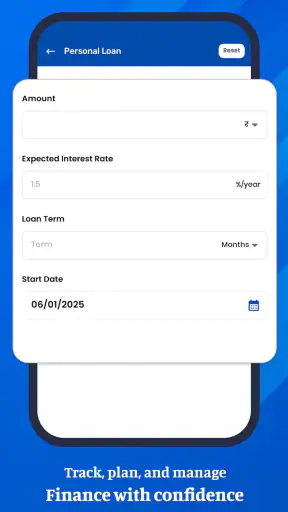
Eu recomendo reunir quatro informações antes de começar: valor do empréstimo, entrada, taxa aplicável e duração desejada. Mesmo que a interface permita testar rapidamente, inserir números aproximados sem saber o que representam pode produzir uma resposta que parece precisa, mas não responde à pergunta real.
Um detalhe pouco óbvio é fazer duas simulações com a mesma dívida: uma com prazo menor e outra com prazo maior. A primeira costuma pressionar mais o orçamento mensal, enquanto a segunda pode aumentar o custo acumulado. O app é mais interessante quando usado para enxergar esse trade-off, não apenas para procurar a menor parcela.
Outro hábito que considero valioso é repetir a conta alterando somente uma variável por vez. Se eu mudar simultaneamente o valor, a taxa e o prazo, fica difícil entender o que realmente afetou o resultado. Em um aparelho compartilhado, esse método também facilita explicar a conclusão a outra pessoa: “mantivemos a taxa e o prazo, mudamos apenas a entrada”.
EMI para empréstimos, sem confundir cálculo com contrato
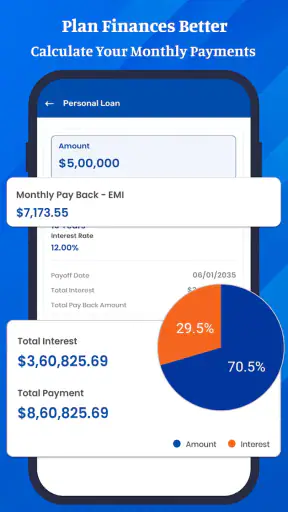
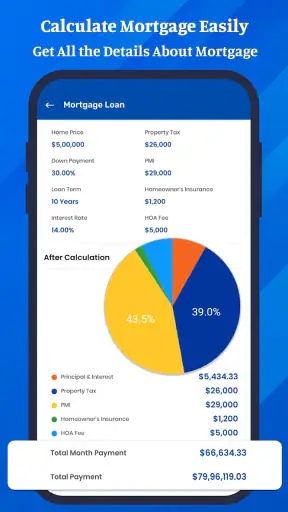
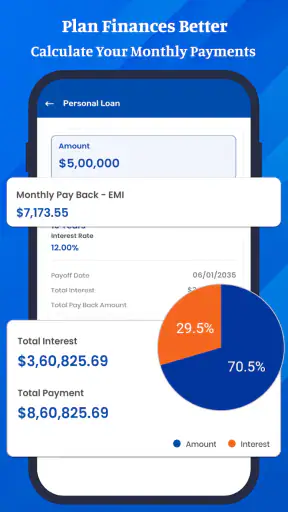
A função central é o cálculo de EMI, ou prestação periódica de um empréstimo. Para quem nunca usou esse tipo de ferramenta, o objetivo é estimar quanto será pago em cada período a partir do principal, da taxa e do prazo. Eu achei esse formato mais útil para comparar alternativas do que para descobrir uma única resposta definitiva.
Há uma diferença importante entre uma taxa anunciada e o custo efetivo de uma operação. Se a instituição apresentar uma taxa anual, mas o formulário exigir uma taxa mensal, eu confirmaria a conversão correta antes de inserir qualquer coisa. Também prestaria atenção ao tipo de amortização usado no contrato. Uma calculadora pode aplicar uma fórmula padrão, enquanto o credor pode apresentar condições adicionais.
Para uma decisão doméstica, eu faria a conta e depois acrescentaria mentalmente os gastos que não aparecem na prestação: manutenção, combustível, condomínio, seguro ou outras despesas relacionadas à compra. Um empréstimo que cabe isoladamente na tela pode não caber no orçamento quando entra junto com as contas normais da casa.
GST e a importância de separar imposto de financiamento
O aplicativo também inclui cálculo de GST, o que pode ajudar quando uma compra ou serviço envolve esse imposto. Eu usaria essa parte separadamente da EMI. Primeiro calcularia o valor tributário para entender o preço da operação; depois analisaria como o valor efetivamente financiado afetaria a prestação.
Essa separação evita um erro comum: financiar um total que já contém imposto e depois imaginar que o imposto é apenas uma pequena parcela independente. Dependendo da operação, ele pode alterar o valor principal e, consequentemente, os juros pagos ao longo do tempo. O app facilita a aritmética, mas a interpretação depende da nota, do contrato e das regras aplicáveis àquela compra.
Em uma casa onde uma pessoa cuida das compras e outra administra o empréstimo, eu registraria os dois resultados lado a lado. Assim, a conversa fica mais clara: um valor mostra o custo tributário e o outro mostra o impacto do financiamento. Essa organização é mais segura do que misturar tudo em uma única anotação sem identificar a origem de cada número.
SIP e investimentos: útil para metas, mas não para promessas
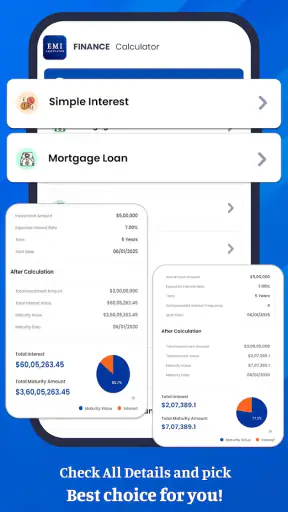
Na parte de investimentos, o cálculo de SIP pode ajudar a visualizar contribuições regulares ao longo do tempo. Eu gosto desse tipo de simulação para transformar uma meta vaga, como formar uma reserva ou juntar dinheiro para estudos, em uma sequência de aportes que possa ser discutida em família.
O ponto que exige mais cuidado é a rentabilidade usada. Um resultado projetado não é garantia de retorno. Eu testaria cenários conservador, intermediário e otimista, se a interface permitir a comparação, e evitaria tomar uma decisão com base apenas no número mais atraente. Mesmo sem considerar variações do mercado, taxas, impostos e inflação podem mudar bastante o resultado real.
Um uso prático é comparar a contribuição mensal de um SIP com a prestação de um empréstimo. Isso não significa que investimento e dívida sejam equivalentes, mas ajuda a visualizar o espaço ocupado por cada compromisso no orçamento. Se a casa já está apertada com parcelas, uma meta de investimento talvez precise começar menor, ou o empréstimo talvez deva ser reavaliado.
Limites que aparecem no uso diário
O aplicativo é forte quando a tarefa é uma conta específica e rápida. Ele é menos adequado para quem precisa acompanhar despesas, importar transações, sincronizar dados entre aparelhos, montar um orçamento completo ou guardar documentos financeiros. Nesse caso, uma planilha ou um aplicativo de orçamento dedicado oferece uma visão mais ampla.
Também não o escolheria como única ferramenta para decisões complexas, como refinanciamento, consolidação de dívidas ou comparação de contratos com taxas variáveis. Nesses casos, eu procuraria uma calculadora que detalhe amortização, custo total, tarifas e diferentes estruturas de pagamento, além de confirmar tudo diretamente com a instituição responsável.
Há ainda uma fricção comercial a considerar. Embora o download seja gratuito, compras dentro do app podem variar de 9,99 € a 20,99 € quando processadas pelo Google Play. Eu verificaria cuidadosamente qualquer tela de compra antes de confirmar, sobretudo se o telefone for usado por várias pessoas. Em um aparelho familiar, manter a decisão de compra com o adulto responsável evita uma surpresa na conta.
Como coordenar uma decisão sem perder o contexto
Quando duas pessoas usam o app para a mesma compra, eu sugiro combinar um pequeno procedimento. Primeiro, definam o valor realmente necessário, sem incluir despesas que serão pagas à vista. Depois, escolham uma taxa e um prazo retirados da proposta concreta. Em seguida, façam uma simulação alternativa com uma entrada diferente. Por fim, comparem a prestação com a renda disponível depois das despesas essenciais.
Esse processo parece básico, mas evita que cada pessoa faça uma conta com premissas diferentes e depois compare resultados incompatíveis. Se uma simulação usa o preço total e a outra usa o saldo depois da entrada, a divergência não significa que o app falhou; significa que os dados de partida não eram iguais.
Eu também colocaria a data da simulação nas anotações externas, especialmente se a família estiver falando com mais de um credor. Taxas e ofertas mudam, e uma conta antiga pode continuar salva em uma anotação sem deixar claro que já não corresponde à proposta atual. O aplicativo fornece velocidade; a organização ao redor dele fornece rastreabilidade.
Idade, confiança e responsabilidade no aparelho
A classificação PEGI 3 indica que o conteúdo é adequado para uma faixa etária ampla, mas isso não transforma uma criança em responsável por decisões financeiras. Em uma casa com menores, eu deixaria que observassem a lógica da conta apenas como aprendizado, sem permitir que confirmassem compras ou compartilhassem dados de adultos.
Para adolescentes, o app pode ser uma forma simples de explicar juros, prazo, imposto e contribuição recorrente. Ainda assim, eu acompanharia a atividade e reforçaria que uma simulação não é uma recomendação personalizada. A parte mais educativa está em perguntar “o que acontece se o prazo aumentar?” ou “quanto sobra depois da prestação?”, e não em decorar o número final.
A confiança também envolve revisar os dados digitados. Um familiar pode inserir acidentalmente uma taxa incorreta, trocar meses por anos ou omitir uma entrada. Antes de usar o resultado numa decisão real, eu conferiria todos os campos e compararia a fórmula com as informações do contrato. O fato de o aplicativo apresentar um resultado preciso na aritmética não corrige um dado de entrada errado.
Para quem eu recomendaria e quem deveria procurar outra opção
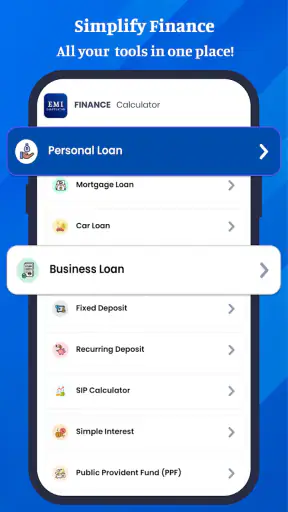
Eu recomendaria Loan Calculadora de EMI a quem quer uma ferramenta gratuita para estimar prestações, explorar GST, testar SIP e fazer contas relacionadas a empréstimos e investimentos sem abrir uma planilha. Ele combina bem com o uso ocasional: uma compra planejada, uma conversa sobre financiamento ou uma meta mensal que precisa de uma primeira estimativa.
Também vejo valor para pequenos empreendedores e famílias que precisam alternar entre cálculos diferentes no mesmo aparelho. A variedade de funções evita instalar uma calculadora separada para cada assunto. O ganho está na conveniência e na comparação rápida, desde que cada simulação seja identificada e revista.
Eu escolheria outra solução para quem precisa de controle financeiro contínuo, sincronização entre membros da família, relatórios detalhados, histórico organizado ou acompanhamento automático de contas. Também seria mais prudente usar uma ferramenta especializada quando o contrato tiver amortização incomum, taxa variável ou muitos encargos. Nesses casos, a simplicidade do app pode virar uma limitação.
Minha conclusão para o uso em casa
Depois de testar a proposta, minha impressão é que Loan Calculadora de EMI funciona melhor como uma bancada de cálculos financeiros: rápida, acessível e útil para transformar uma dúvida cotidiana em números comparáveis. A presença de EMI, GST, SIP, empréstimos e investimentos torna o aplicativo versátil para uma família que quer conversar sobre dinheiro usando um único dispositivo.
Eu o instalaria para preparar uma decisão, não para delegar a decisão a ele. Conferiria as taxas, separaria os cálculos de cada pessoa, manteria os resultados sensíveis fora de um aparelho compartilhado e lembraria que o valor final de um contrato pode incluir elementos que uma simulação não representa. Essa postura resolve a principal fraqueza da ferramenta: a facilidade de obter um número pode dar uma falsa sensação de certeza.
Para quem aceita esse limite, o app entrega uma experiência prática e sem custo inicial, com compatibilidade ampla a partir do Android 7.0. Para quem procura uma central financeira doméstica completa, ele provavelmente parecerá simples demais. No meu caso, eu o recomendaria como primeiro passo antes de falar com um banco ou montar uma planilha, especialmente quando a família precisa entender rapidamente se uma prestação, um imposto ou uma contribuição mensal faz sentido no orçamento.
Perguntas frequentes
O que é o Loan Calculadora de EMI e para que serve?
O Loan Calculadora de EMI é uma ferramenta para estimar o valor das parcelas de um empréstimo. Ao informar o montante solicitado, a taxa de juros e o prazo de pagamento, o aplicativo calcula a prestação periódica, o total de juros e o custo aproximado da operação. Ele é útil para comparar cenários antes de contratar crédito, mas não substitui uma simulação oficial feita pelo banco ou instituição financeira.
Como calcular uma parcela usando o aplicativo?
Para fazer uma simulação, normalmente é necessário inserir o valor principal do empréstimo, a taxa de juros e a duração do contrato. Dependendo da versão, também pode ser possível escolher a frequência dos pagamentos, como mensal ou anual. Depois de confirmar os dados, o Loan Calculadora de EMI apresenta uma estimativa da parcela e, em alguns casos, um resumo com juros totais e valor final pago.
O resultado apresentado é exatamente o valor que pagarei ao banco?
Não necessariamente. O resultado exibido é uma estimativa matemática baseada nos dados informados e pode não incluir tarifas administrativas, seguros, impostos, comissões, multas ou outros encargos previstos no contrato. Além disso, cada instituição pode utilizar métodos diferentes para calcular juros e arredondamentos. Antes de tomar uma decisão, compare a simulação com o Custo Efetivo Total e as condições oficiais oferecidas pelo credor.
O Loan Calculadora de EMI funciona para qualquer tipo de empréstimo?
A calculadora é mais adequada para empréstimos com parcelas regulares e taxa de juros definida, como crédito pessoal, financiamento de veículos ou algumas modalidades imobiliárias. Ela pode não representar corretamente contratos com juros variáveis, carência, amortizações extraordinárias, parcelas decrescentes ou pagamentos irregulares. Se o seu empréstimo tiver condições especiais, use o aplicativo apenas como referência e confirme os cálculos com a instituição responsável.
É seguro usar o aplicativo para fazer simulações financeiras?
Para uma utilização mais segura, evite inserir informações confidenciais, como senhas bancárias, números completos de cartões, documentos ou dados de acesso a contas. Uma calculadora de EMI geralmente precisa apenas de valores do empréstimo e da taxa de juros. Também é recomendável verificar as permissões solicitadas, a política de privacidade, a reputação do desenvolvedor e baixar o app somente de lojas oficiais para reduzir riscos de segurança e privacidade.


