Mój BIK - bezpieczne finanse

- 0.00 Avaliações
- 0.0
- Downloads
- 100.00K
- 3.0.6
- Versão
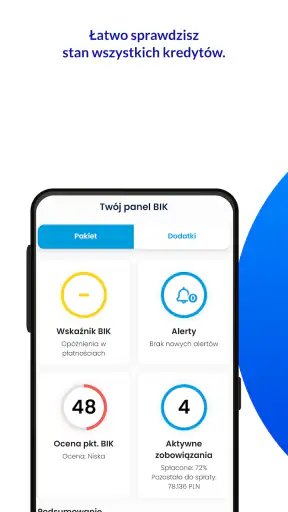
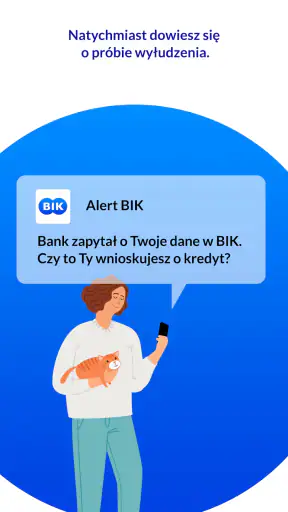
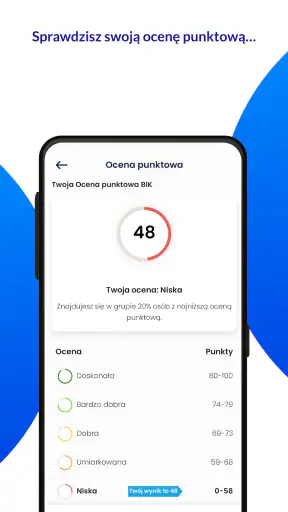
Capturas de tela
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
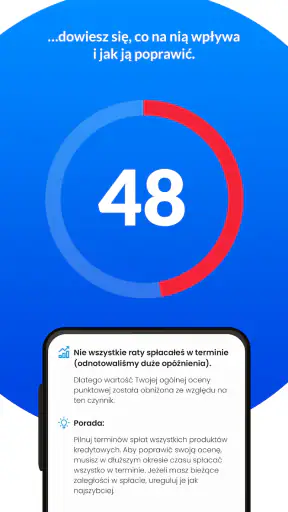
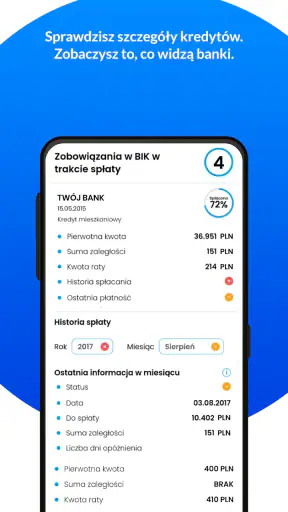
- Consulta rápida do histórico de crédito diretamente pelo celular.
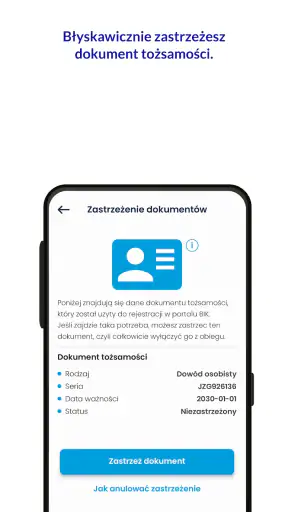
- Alertas ajudam a identificar possíveis tentativas de fraude ou uso indevido.
- Permite acompanhar mudanças nos dados registrados no BIK.
- Recursos de segurança reforçam o controle sobre informações financeiras.
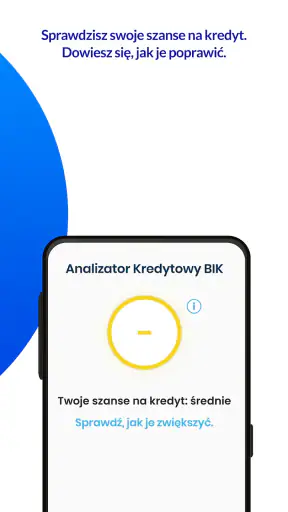
- Pode facilitar a preparação antes de solicitar um empréstimo ou cartão.
Contras
- Algumas funções exigem uma assinatura ou pagamento adicional.
- É necessário confirmar a identidade para acessar todos os recursos.
- O aplicativo é mais útil para clientes com histórico no sistema BIK.
- Problemas nos dados do BIK precisam ser resolvidos com a instituição responsável.
- A análise de crédito exibida não garante aprovação de um financiamento.
Avaliação de Mój BIK - bezpieczne finanse Appxis
Eu vejo o Mój BIK - bezpieczne finanse como uma ferramenta de acompanhamento financeiro voltada para quem quer entender melhor a própria situação de crédito e perceber sinais de tentativa de fraude antes que o problema cresça. Em vez de funcionar como banco, carteira digital ou aplicativo de orçamento diário, ele ocupa um espaço mais específico: ajudar o usuário a observar informações relacionadas a créditos e empréstimos e a receber alertas de segurança.
Essa diferença é importante logo no primeiro contato. Se você procura gráficos para controlar supermercado, contas da casa ou investimentos, provavelmente encontrará opções mais adequadas em aplicativos bancários e gerenciadores de despesas. Mas, se a sua preocupação é saber o que aparece ligado ao seu histórico de crédito e acompanhar possíveis tentativas de uso indevido dos seus dados, a proposta faz bastante sentido.
Eu testaria o aplicativo principalmente em momentos de maior atenção financeira: antes de solicitar um empréstimo, depois de negociar uma dívida, ao perceber uma movimentação estranha ou quando existe receio de que documentos pessoais tenham sido expostos. A presença de alertas contra fraudes em funcionamento contínuo é um dos pontos que tornam a ferramenta mais interessante do que simplesmente consultar informações de crédito de vez em quando.
Como o aplicativo se encaixa no cuidado com o crédito
O Mój BIK é um aplicativo gratuito da categoria de finanças, desenvolvido pela Biuro Informacji Kredytowej S.A. Ele tem classificação PEGI 3, portanto não foi pensado como um produto restrito a adultos por causa de conteúdo, embora o assunto naturalmente seja mais relevante para pessoas que já lidam com contratos de crédito, empréstimos ou responsabilidades financeiras.
Na prática, eu não o trataria como substituto do aplicativo do meu banco. O banco continua sendo o lugar para movimentar a conta, pagar boletos e acompanhar transações correntes. O Mój BIK tem outro papel: oferecer uma visão concentrada sobre o universo de crédito e acrescentar uma camada de vigilância contra tentativas de fraude. Usar os dois em conjunto é mais lógico do que escolher apenas um.
Essa separação também ajuda a evitar uma expectativa equivocada. Um alerta de segurança não é o mesmo que uma confirmação de fraude, e uma informação de crédito não equivale a uma análise completa da saúde financeira pessoal. O valor do aplicativo está em dar um sinal para que eu investigue rapidamente, não em tomar decisões financeiras por mim.
Na tela inicial, a experiência tende a ser mais útil quando eu entro com uma pergunta concreta: “há algum crédito associado a mim que eu não reconheço?” ou “preciso acompanhar minha exposição antes de pedir financiamento?”. Esse modo de uso é melhor do que abrir o app sem objetivo e esperar que ele funcione como um painel universal de finanças.
Um cenário cotidiano em que ele pode ajudar
Imagine que eu esteja planejando financiar um carro. Antes de conversar com a instituição financeira, posso usar o aplicativo para revisar a situação relacionada aos meus créditos e identificar algo inesperado. Se aparecer uma informação que não reconheço, descubro isso antes de avançar para uma nova solicitação, em vez de ser surpreendido durante uma análise.
Outro cenário é receber uma ligação ou mensagem suspeita pedindo confirmação de dados para liberar um empréstimo. O aplicativo não transforma uma abordagem duvidosa em algo confiável, mas pode me incentivar a verificar se houve alguma movimentação ou tentativa relacionada ao meu perfil. A atitude correta continua sendo não compartilhar códigos, senhas ou documentos por impulso.
Também considero útil o caso de alguém que teve documentos perdidos ou percebeu que seus dados circularam em um contexto inseguro. Nessa situação, os alertas podem funcionar como um aviso antecipado. O ganho não está em eliminar todo risco, e sim em reduzir o tempo entre uma tentativa suspeita e a reação do usuário.
O que mudou e como interpretar a versão atual
A versão atual é a 3.0.6, e o aplicativo foi lançado em 11 de janeiro de 2021. Para mim, essa combinação mostra um produto que já passou da fase inicial e continua sendo mantido dentro de uma linha própria de acompanhamento de crédito e proteção. Ainda assim, o número da versão, sozinho, não permite concluir que houve uma reformulação específica ou uma mudança radical de recursos.
Por isso, eu separaria evolução comprovada de expectativa. O fato de existir uma versão atualizada indica que o app segue em desenvolvimento, mas não significa automaticamente que cada atualização tenha resolvido toda dificuldade de navegação, ampliado a cobertura de alertas ou alterado a forma de consulta. O usuário deve avaliar a experiência real na instalação e observar como as informações aparecem no próprio perfil.
Para quem já usava versões anteriores, a principal vantagem prática de manter o aplicativo atualizado é ter acesso ao estado mais recente do produto, com as correções e ajustes que acompanham a versão disponível. Eu não esperaria, sem verificar, uma transformação completa do fluxo. A melhor abordagem é atualizar, revisar as telas principais e confirmar se os alertas continuam configurados de acordo com o que realmente quero acompanhar.
O aplicativo exige Android 8.0 ou superior. Isso cobre muitos aparelhos ainda em uso, mas pode excluir celulares antigos que continuam funcionando bem para tarefas básicas. Antes de trocar de aparelho ou concluir que existe um problema de instalação, eu verificaria a versão do sistema. Essa checagem simples evita confundir incompatibilidade do telefone com falha do serviço.
O alcance também aparece na adoção: o app já ultrapassou cem mil instalações. Não interpreto esse número como prova de que ele seja perfeito, mas como um sinal de que existe uma base relevante de pessoas interessadas nesse tipo de monitoramento. Para uma ferramenta de segurança financeira, a confiança depende mais da clareza dos avisos e da utilidade das consultas do que de popularidade isolada.
O impacto para quem já utiliza o serviço
Se eu já tivesse o aplicativo instalado, manteria o uso principalmente como rotina de verificação, não como uma atividade diária compulsiva. Abrir o app repetidamente sem nenhum motivo pode aumentar a ansiedade e não necessariamente acrescenta informação. O uso mais inteligente seria conferir o estado do crédito em momentos importantes e prestar atenção especial a qualquer alerta inesperado.
Uma dica pouco óbvia é separar três situações: informação conhecida, informação desatualizada e informação realmente não reconhecida. Um empréstimo antigo pode continuar aparecendo por razões legítimas, enquanto uma consulta ou tentativa associada a um período em que eu não solicitei nada merece investigação. Antes de acusar uma instituição ou entrar em pânico, eu compararia o aviso com contratos, mensagens oficiais e contatos feitos recentemente.
Outra prática útil é transformar o alerta em um procedimento, não apenas em uma notificação. Ao receber um aviso, eu anotaria o horário, verificaria se fiz alguma solicitação, evitaria responder diretamente a mensagens suspeitas e procuraria a instituição por um canal oficial. O aplicativo pode ser o primeiro sinal, mas a confirmação e a contestação exigem passos adicionais.
Também vale revisar quem realmente precisa ter acesso ao telefone. Como o assunto envolve crédito e identidade, eu usaria bloqueio de tela, manteria o sistema operacional atualizado e evitaria instalar o app em aparelho compartilhado sem proteção adequada. Essas medidas não são funções do Mój BIK, mas fazem diferença para que uma ferramenta de segurança não seja enfraquecida pelo próprio ambiente do celular.
Para usuários que acompanham financiamentos ou empréstimos de várias instituições, a concentração das informações pode poupar tempo. Em vez de depender apenas de documentos guardados em e-mails ou de lembrar cada consulta feita, eu teria um ponto adicional de conferência. A limitação é que esse painel não substitui a leitura dos contratos: taxas, vencimentos, garantias e condições específicas continuam sendo assuntos para os documentos e para a instituição responsável.
Onde ele é mais forte do que as alternativas comuns
O aplicativo bancário costuma ser excelente para o relacionamento com o próprio banco, mas não oferece necessariamente a mesma visão centralizada sobre o histórico de crédito. Já um gerenciador de orçamento ajuda a responder quanto gasto por mês, mas não foi criado para detectar tentativas de fraude ligadas a solicitações de crédito. O Mój BIK ganha justamente por não tentar fazer todas essas coisas ao mesmo tempo.
Eu também o colocaria à frente de uma consulta ocasional feita apenas quando surge um problema. A consulta reativa pode revelar algo tarde demais. Com alertas, a proposta é acompanhar eventos relevantes com mais proximidade. Essa é uma vantagem real para quem costuma esquecer de revisar a própria situação financeira, embora dependa de o usuário dar atenção às notificações e agir quando elas aparecem.
Em comparação com planilhas pessoais, a ferramenta exige menos organização manual para o tema específico do crédito. Uma planilha pode registrar parcelas e dívidas que eu mesmo conheço, mas não serve como mecanismo de alerta para uma tentativa que eu não autorizei. Por outro lado, a planilha continua melhor para planejamento detalhado do orçamento, porque permite incluir renda, despesas variáveis, metas e categorias que não fazem parte do foco deste app.
Eu não recomendaria abandonar outras soluções por causa dele. A combinação mais equilibrada seria banco para operações, aplicativo de orçamento para hábitos de consumo e Mój BIK para crédito e sinais de segurança. Quem quer apenas controlar gastos diários talvez ache essa combinação excessiva; quem tem empréstimos, está buscando financiamento ou teme roubo de identidade pode considerar a divisão bastante prática.
Limitações que pesam na decisão
A primeira limitação é de escopo. O aplicativo não parece ser a escolha certa para quem espera uma visão completa de todas as finanças pessoais em uma única tela. Se o objetivo principal for organizar assinaturas, dividir despesas com a família ou acompanhar investimentos, eu procuraria outra solução e deixaria o Mój BIK como complemento, caso a parte de crédito também fosse importante.
A segunda é comportamental: alertas só ajudam quando são compreendidos. Uma notificação vaga, um aviso que chega em momento inoportuno ou uma sequência de mensagens que o usuário ignora pode reduzir bastante o benefício. Eu reservaria alguns minutos para entender o significado de cada aviso e evitaria desativar tudo apenas porque uma notificação parece inconveniente.
Existe ainda uma diferença entre detectar algo e resolver algo. Se eu reconhecer uma tentativa suspeita, o aplicativo não elimina automaticamente a necessidade de falar com a instituição envolvida, registrar contestação ou proteger documentos. Essa etapa pode ser cansativa, mas é justamente onde muitos usuários falham: percebem o aviso e não fazem o acompanhamento necessário.
Também não usaria o app como única base para decidir se devo contratar um empréstimo. Uma situação de crédito aparentemente organizada não diz, sozinha, se a parcela cabe no orçamento. Para isso, eu compararia custo total, prazo, renda disponível e margem para imprevistos. O Mój BIK pode contribuir com contexto, mas não substitui planejamento.
Quem não possui qualquer interesse em empréstimos, financiamentos ou proteção contra uso indevido de dados talvez não veja valor suficiente para criar uma rotina. Nesse caso, o aplicativo pode parecer mais especializado do que necessário. A escolha por não usá-lo pode ser razoável, desde que a pessoa tenha outra forma de acompanhar sua identidade financeira e saiba como agir diante de uma abordagem suspeita.
Privacidade, instalação e primeiros passos
Por ser um aplicativo ligado a informações de crédito, eu começaria a instalação com atenção redobrada. Confirmaria que estou baixando o produto correto, verificaria o desenvolvedor exibido como Biuro Informacji Kredytowej S.A. e evitaria versões distribuídas por canais desconhecidos. Em assuntos financeiros, a origem do aplicativo é tão importante quanto o recurso que ele promete oferecer.
Depois de instalar, eu não correria para aceitar tudo sem ler. Conferiria as telas de configuração, entenderia como os alertas são apresentados e manteria apenas as notificações que consigo acompanhar. Se o processo de identificação ou acesso parecer diferente do esperado, eu pararia e buscaria orientação pelos canais oficiais, sem enviar dados para contatos recebidos por mensagens aleatórias.
Uma boa rotina inicial seria fazer uma consulta consciente, salvar mentalmente quais informações reconheço e definir o que faria caso surgisse algo desconhecido. Esse preparo reduz decisões impulsivas. O usuário que instala o app apenas por medo, sem saber como interpretar os resultados, pode acabar mais confuso do que protegido.
Também considero importante lembrar que “gratuito” se refere ao preço do aplicativo. Isso não transforma automaticamente todos os serviços financeiros relacionados em gratuitos, nem significa que qualquer ação posterior, como contestar uma operação ou tratar um contrato, será resolvida dentro dele. Eu leria cuidadosamente cada etapa antes de confirmar uma solicitação.
O que eu observaria nas próximas atualizações
Ao acompanhar a evolução do produto, eu prestaria atenção principalmente à clareza dos alertas. Um bom aviso deveria ajudar o usuário a entender o que aconteceu, por que merece atenção e qual é o próximo passo seguro. Quanto mais direta for essa orientação, menor a chance de a pessoa ignorar uma situação importante ou cair em contato fraudulento tentando “resolver” o problema.
Também observaria se a navegação continua simples para quem não domina termos financeiros. O público desse tipo de app é amplo, e uma tela tecnicamente correta pode ainda ser difícil de interpretar. Para mim, a qualidade está menos na quantidade de menus e mais na capacidade de explicar uma informação de crédito sem exigir conhecimento especializado.
Outro ponto seria a estabilidade em aparelhos compatíveis e a consistência das notificações. Como a proposta inclui acompanhamento contínuo, qualquer dúvida sobre a entrega dos alertas afeta diretamente a confiança. Eu evitaria prometer que uma notificação substituirá vigilância pessoal, mas esperaria uma experiência previsível e transparente.
Por fim, eu gostaria de ver uma separação cada vez mais evidente entre monitoramento, prevenção e resposta. Detectar uma tentativa é uma coisa; orientar o usuário sobre como confirmar, bloquear, contestar e registrar o ocorrido é outra. Quanto melhor o app conduzir essas etapas sem incentivar respostas precipitadas, mais útil será no mundo real.
Minha recomendação para diferentes perfis
Eu recomendaria o Mój BIK para quem está prestes a pedir um empréstimo, já possui contratos de crédito, quer conferir a própria situação com mais regularidade ou teve algum motivo concreto para se preocupar com fraude. Também faz sentido para pessoas que preferem receber um aviso em vez de depender exclusivamente da memória para fazer consultas periódicas.
Eu o recomendaria com menos entusiasmo para quem busca apenas um organizador de orçamento. Nesse perfil, um aplicativo bancário ou uma ferramenta de despesas provavelmente entregará uma experiência mais completa para o objetivo principal. O Mój BIK pode continuar sendo instalado como complemento, mas não deveria ser escolhido esperando recursos de planejamento doméstico.
Minha impressão final é positiva justamente porque o aplicativo não precisa fingir ser uma central de todas as finanças. Ele é mais convincente quando usado para o que se propõe: acompanhar informações de crédito e acrescentar alertas de segurança. A versão 3.0.6, a disponibilidade gratuita e o suporte a Android 8.0 ou superior tornam a entrada simples para muitos usuários, mas a decisão deve partir da necessidade real, não apenas da curiosidade.
Eu usaria o Mój BIK como uma camada de vigilância, não como meu único sistema financeiro. Para mim, esse é o equilíbrio correto: consultar com propósito, interpretar os alertas com calma, confirmar qualquer evento estranho por canais oficiais e manter outras ferramentas para orçamento e operações bancárias. Quem entende esse limite tende a aproveitar melhor o aplicativo e a evitar a falsa sensação de que uma única tela pode proteger toda a vida financeira.
Perguntas frequentes
O que é o Mój BIK e para que serve?
O Mój BIK é a aplicação oficial do Biuro Informacji Kredytowej, na Polónia, criada para ajudar os utilizadores a acompanhar a sua situação de crédito. Através da app, é possível consultar informações do relatório de crédito, verificar pedidos de crédito associados aos seus dados e receber alertas sobre possíveis tentativas de utilização indevida da identidade. É uma ferramenta direcionada sobretudo para quem pretende controlar melhor as suas finanças e o próprio histórico bancário.
É necessário criar uma conta para utilizar o Mój BIK?
Sim. Para utilizar as principais funções do Mój BIK, é necessário criar e verificar uma conta de utilizador. O processo pode exigir dados pessoais, confirmação da identidade e validação através de métodos disponibilizados pelo serviço. Esta etapa é importante porque a aplicação apresenta informações financeiras sensíveis. Depois do registo, o utilizador pode escolher entre funcionalidades gratuitas e eventuais serviços pagos, dependendo do pacote selecionado.
O Mój BIK permite consultar o histórico de crédito gratuitamente?
A aplicação pode disponibilizar algumas informações básicas sem custos, mas o acesso completo ao relatório de crédito e a determinadas funcionalidades depende das condições definidas pelo BIK. A oferta pode variar conforme o tipo de conta, campanhas ou pacotes contratados. Antes de confirmar qualquer compra, é recomendável verificar cuidadosamente o preço, a validade do serviço e quais dados estarão incluídos no relatório.
Que alertas de segurança estão disponíveis no Mój BIK?
Um dos recursos mais úteis do Mój BIK são os alertas relacionados com consultas ou pedidos de crédito associados aos dados do utilizador. Essas notificações podem ajudar a identificar rapidamente uma tentativa suspeita de fraude ou roubo de identidade. No entanto, os alertas não substituem cuidados básicos, como proteger palavras-passe, evitar partilhar códigos de confirmação e contactar imediatamente o banco ou o BIK perante qualquer atividade desconhecida.
O Mój BIK é seguro e os meus dados financeiros ficam protegidos?
O Mój BIK foi desenvolvido para tratar informações financeiras e utiliza mecanismos de autenticação e proteção adequados a este tipo de serviço. Ainda assim, a segurança também depende do comportamento do utilizador. É importante instalar a aplicação apenas a partir das lojas oficiais, manter o sistema atualizado, utilizar bloqueio de ecrã e não fornecer credenciais através de links ou mensagens suspeitas. Também deve ler a política de privacidade para compreender como os dados são tratados.


