Moneytree 家計簿より楽チン

- 0.00 Avaliações
- 0.0
- Downloads
- 1.00M
- 1.38.2
- Versão
Capturas de tela
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
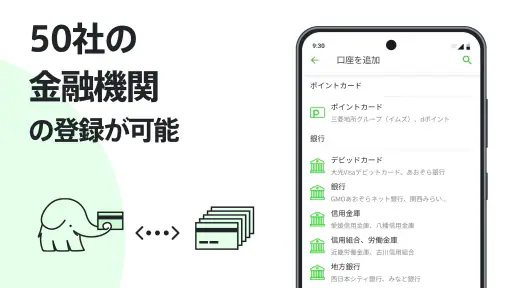
- Sincroniza automaticamente contas bancárias e cartões compatíveis.
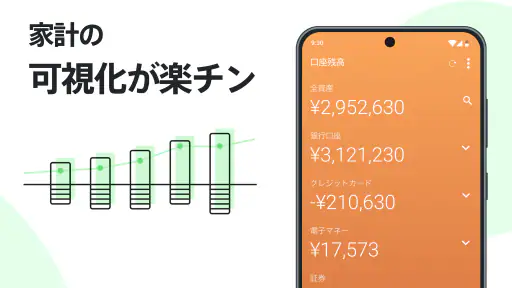
- Permite acompanhar o saldo total em um único painel.
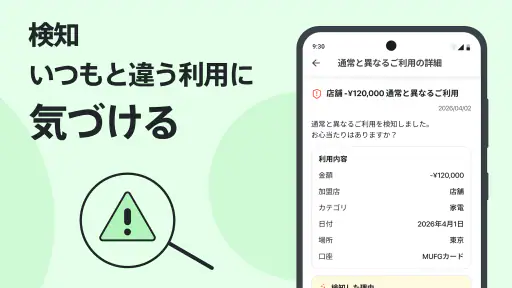
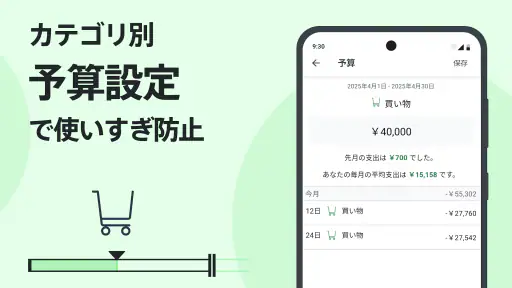
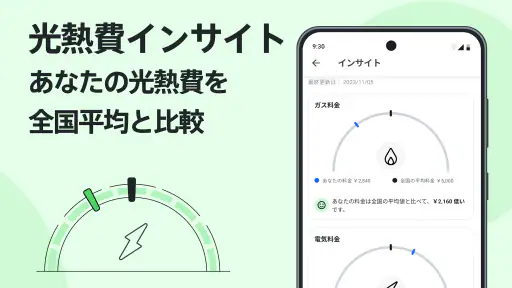
- Gráficos facilitam a visualização dos hábitos de consumo.
- Ajuda a identificar despesas recorrentes e assinaturas esquecidas.
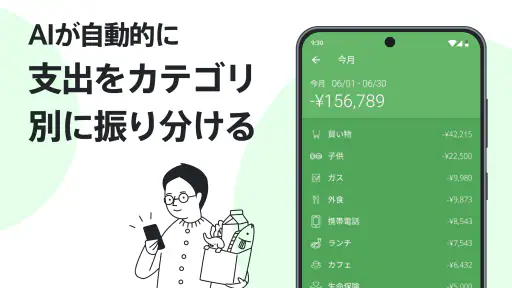
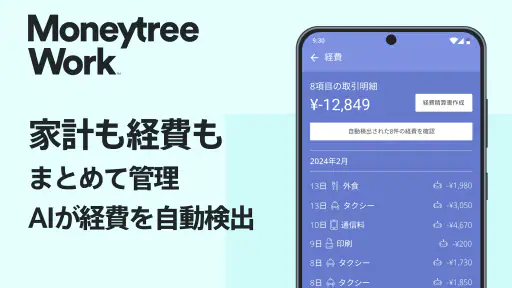
- A categorização automática reduz o trabalho de registrar gastos.
Contras
- A compatibilidade com bancos pode variar conforme a região e o serviço.
- Alguns recursos avançados podem exigir uma assinatura paga.
- A configuração inicial pode ser demorada para quem possui muitas contas.
- O aplicativo é mais útil para usuários familiarizados com serviços japoneses.
- Problemas de sincronização podem atrasar a atualização de saldos e transações.
Avaliação de Moneytree 家計簿より楽チン Appxis
Gerir as finanças de uma casa costuma ser menos cansativo quando todos entendem o que está a acontecer, mas isso não significa que seja boa ideia misturar todas as contas num único espaço. Foi com essa preocupação que experimentei Moneytree 家計簿より楽チン, uma aplicação de finanças da Moneytree KK voltada para acompanhar património e movimentos financeiros de forma mais organizada. A proposta é simples: ajudar-me a ter uma visão mais clara dos meus bens sem transformar o controlo do dinheiro numa tarefa diária pesada.
O nome sugere uma experiência mais leve do que a de uma folha de cálculo tradicional, e essa é precisamente a impressão que fica quando penso no seu melhor uso. Não é uma ferramenta feita para substituir aconselhamento financeiro nem uma solução milagrosa para resolver desorganização. É mais útil como ponto de consulta: um lugar onde posso observar a minha situação financeira, rever hábitos e perceber se o dinheiro está a seguir o plano que defini.
Como funciona numa casa com mais de uma pessoa
O cenário em que mais sentido encontrei foi o de um casal ou de uma família que precisa de conversar sobre despesas, mas não quer necessariamente entregar todos os detalhes pessoais a todos os utilizadores do mesmo dispositivo. Um telemóvel partilhado, por exemplo, pode servir para uma consulta rápida durante uma ida ao supermercado, enquanto cada pessoa mantém os seus próprios limites e decisões financeiras.
Essa distinção é importante. Uma aplicação de gestão de património pode ajudar na coordenação, mas não deve ser tratada automaticamente como um livro-caixa comum. Eu usaria o Moneytree para discutir objetivos partilhados, como uma reserva para despesas da casa, e manteria separado aquilo que pertence apenas a cada adulto. Assim, a ferramenta apoia a conversa sem obrigar a transformar toda a vida financeira numa informação coletiva.
Na prática, o fluxo mais confortável é escolher primeiro o que a casa realmente precisa de acompanhar. Se o objetivo for apenas saber quanto existe para despesas correntes, não vale a pena tentar registar cada pequeno detalhe pessoal. Se a intenção for acompanhar bens, contas e evolução financeira, faz mais sentido dedicar algum tempo inicial à organização e depois usar a aplicação em momentos específicos, em vez de abrir o serviço compulsivamente todos os dias.
Uma situação realista seria esta: no início do mês, eu e outra pessoa da casa consultamos a posição geral, confirmamos os compromissos previstos e decidimos quanto pode ser reservado para uma compra maior. Durante o resto do mês, cada um continua a gerir as suas despesas dentro dos limites combinados. No fim, a aplicação funciona como apoio para rever o panorama, não como instrumento de vigilância constante.
O que preparar antes de começar
A configuração inicial merece atenção porque a qualidade da visão financeira depende da forma como os dados são separados. Eu começaria por distinguir património pessoal, dinheiro destinado à casa e valores reservados para objetivos específicos. Essa divisão evita que uma conta pessoal seja interpretada como dinheiro disponível para despesas comuns.
Também é útil decidir quem fará a manutenção. Se duas pessoas alterarem registos sem combinar um método, a informação pode ficar confusa rapidamente. Uma pessoa pode assumir a revisão principal, enquanto a outra comunica alterações relevantes. Não é uma função especial da aplicação; é uma regra doméstica que torna qualquer ferramenta mais fiável.
O mesmo cuidado aplica-se ao dispositivo. Se o telemóvel é usado por várias pessoas, eu evitaria deixar a aplicação aberta numa página que mostre informação sensível. O facto de uma ferramenta ser classificada para maiores de três anos não significa que crianças devam ter acesso livre às finanças dos adultos. A classificação etária indica adequação geral, não substitui bom senso na utilização doméstica.
Para uma casa com crianças, a melhor abordagem é falar sobre conceitos simples, como poupar, esperar antes de comprar e separar dinheiro para necessidades. Não há razão para mostrar valores ou detalhes que não sejam apropriados para a idade. A aplicação pode estar presente no contexto familiar, mas a educação financeira deve ser adaptada à maturidade de cada pessoa.
Limites entre contas pessoais e objetivos comuns
Um dos pontos mais importantes é não confundir acompanhamento com partilha automática. Eu não trataria o Moneytree como autorização para outra pessoa consultar tudo o que faço. Antes de o usar num ambiente partilhado, estabeleceria claramente quais informações podem ser vistas, quem pode mexer no dispositivo e quais decisões continuam a ser individuais.
Esse limite também ajuda a evitar discussões desnecessárias. Quando todos os movimentos são expostos, uma compra pequena pode ganhar um peso que não merece. Ao acompanhar apenas os valores necessários para o objetivo comum, a conversa fica mais prática: quanto está reservado, quanto falta e se o plano continua realista.
Para quem vive sozinho, essa separação continua a ser útil. Posso dividir mentalmente o património entre despesas imediatas, reserva e objetivos futuros, mesmo sem partilhar o aparelho com ninguém. A aplicação torna-se então uma forma de reduzir a sensação de que todo o dinheiro está misturado num único saldo.
Eu recomendo ainda uma revisão periódica dos limites. Quando há mudança de casa, alteração de rendimento ou uma despesa extraordinária, a estrutura que funcionava antes pode deixar de fazer sentido. Em vez de criar categorias intermináveis, prefiro manter poucos grupos que respondam a decisões concretas. Quanto mais complicada for a organização, maior a probabilidade de abandonar a rotina.
Coordenação sem transformar a aplicação num fiscal
O maior benefício para uma família não está apenas em ver números, mas em facilitar uma conversa objetiva. Em vez de discutir de memória se a casa está a gastar demasiado, podemos olhar para a situação registada e decidir o que fazer a seguir. Isso reduz interpretações baseadas numa única compra ou numa impressão momentânea.
Ainda assim, a aplicação não resolve desacordos por si só. Se uma pessoa quer poupar e outra prefere gastar, nenhuma visualização substitui um acordo. O Moneytree funciona melhor quando os objetivos são definidos fora da aplicação e depois acompanhados nela. Eu usaria a ferramenta para verificar o progresso, não para tentar impor comportamento.
Há também uma vantagem prática quando o dispositivo é partilhado entre adultos: uma consulta conjunta evita que apenas uma pessoa carregue mentalmente toda a responsabilidade financeira. Mesmo que o controlo principal fique com alguém, a outra pessoa pode participar na revisão e compreender o estado dos bens. Isso é especialmente útil quando um dos membros da casa costuma tratar de pagamentos e o outro quer deixar de depender de explicações informais.
O risco é criar uma falsa sensação de precisão. Um valor apresentado de forma organizada parece sempre mais definitivo, mas a realidade financeira muda com despesas pendentes, transferências e decisões ainda não refletidas. Por isso, eu confirmaria os pontos importantes antes de tomar uma decisão grande. A aplicação ajuda a estruturar o raciocínio; não elimina a necessidade de conferir o contexto.
Idade, confiança e privacidade no uso diário
Com classificação PEGI 3, o produto enquadra-se numa faixa etária ampla, mas a utilização responsável continua a depender do adulto que gere o dispositivo. Para mim, a questão principal não é se uma criança consegue abrir a aplicação, mas se deve ter acesso a dados financeiros. Em aparelhos familiares, bloqueio do próprio sistema, cuidado com notificações e atenção ao ecrã continuam a ser medidas importantes.
Entre adultos, confiança também precisa de limites claros. Eu combinaria previamente se o acesso será apenas para consulta ou se alguém poderá alterar a organização. Uma pessoa que modifica dados sem avisar pode tornar a visão comum menos útil, mesmo que tenha boas intenções. A transparência sobre o método é tão importante quanto a informação apresentada.
Também não usaria uma conta partilhada como substituto de comunicação. Se cada pessoa mantém responsabilidades diferentes, é melhor dizer quem está a acompanhar cada parte. Quando todos assumem que outra pessoa fará a atualização, surgem lacunas. Uma rotina curta e definida costuma ser mais eficaz do que tentativas de registar tudo imediatamente.
Este cuidado é ainda mais relevante quando há adolescentes. A aplicação pode servir como apoio para ensinar a distinguir património, despesas e objetivos, mas eu começaria com exemplos controlados e conversas simples. Mostrar apenas o necessário preserva a confiança e evita que a educação financeira pareça uma exposição da vida económica da família.
O que achei útil e onde senti atrito
A força do Moneytree está na ideia de tornar a gestão de bens menos pesada. Para alguém que se sente perdido entre contas e anotações, ter uma visão centralizada pode ser mais confortável do que manter vários ficheiros. A apresentação orientada para património também é interessante para quem quer olhar além das despesas do dia e perceber a posição geral.
O ponto menos confortável é que uma visão centralizada exige disciplina na separação. Se eu misturar dinheiro pessoal e doméstico, a aplicação não poderá interpretar corretamente as minhas intenções. A ferramenta pode organizar o que introduzo ou acompanho, mas não sabe automaticamente qual parte do património está comprometida com uma renda, uma compra ou uma reserva emocional.
Também não escolheria esta aplicação para quem procura um sistema muito detalhado de orçamento, com regras rígidas para cada categoria e acompanhamento minucioso de todas as compras. Nesse caso, uma folha de cálculo bem construída ou uma aplicação especializada em orçamento poderá oferecer mais controlo. O Moneytree parece mais adequado a quem quer compreender o conjunto sem transformar a gestão numa segunda profissão.
Outro trade-off é a simplicidade. Ela facilita a entrada, mas pode parecer limitada para utilizadores que gostam de personalizar cada aspeto. Eu vejo isso como uma decisão de design útil para iniciantes, mas menos satisfatória para quem quer construir relatórios financeiros muito específicos. Antes de migrar toda a rotina, vale a pena pensar se a prioridade é clareza ou profundidade analítica.
Para quem recomendo
Eu recomendaria o Moneytree a quem precisa de uma visão mais organizada dos seus bens e quer reduzir a dependência de notas dispersas. É uma escolha particularmente interessante para adultos que começam a acompanhar melhor o próprio património, para casais que desejam rever objetivos sem misturar indiscriminadamente todos os dados e para famílias que precisam de uma conversa financeira mais objetiva.
Também pode ser uma boa porta de entrada para quem abandona rapidamente aplicações demasiado complexas. A categoria de finanças está cheia de ferramentas que tentam fazer tudo ao mesmo tempo. Aqui, a atração está justamente numa abordagem mais direta, desde que o utilizador aceite definir os próprios limites e manter alguma consistência.
Eu evitaria recomendá-lo como única ferramenta a quem precisa de contabilidade profissional, controlo empresarial, relatórios fiscais ou planeamento financeiro avançado. Também teria cautela se a pessoa não quiser rever a organização de tempos a tempos. Uma aplicação só ajuda quando os dados e as divisões continuam a representar a vida real.
Disponibilidade, custo e decisão final
O Moneytree é uma aplicação gratuita na categoria de finanças, desenvolvida pela Moneytree KK. Está disponível para utilizadores com sistema operativo dez ou superior, tem classificação PEGI 3 e apresenta mais de um milhão de instalações. A versão atual é a 1.38.2, enquanto as compras dentro da aplicação aparecem numa faixa que vai de 2,79 € a 354,99 € quando processadas pelo Google Play.
Esses valores tornam importante perceber o que realmente preciso antes de avançar com qualquer compra. Eu começaria pela experiência gratuita e só consideraria uma opção paga se ela resolvesse uma necessidade concreta da minha rotina. Não faz sentido pagar apenas porque a aplicação parece mais completa; o ganho deve ser claro para a forma como acompanho o património ou coordeno as finanças da casa.
O lançamento ocorreu em 7 de março de 2016, e a presença prolongada no mercado, juntamente com a escala de instalações, dá ao produto um contexto mais sólido do que uma aplicação recém-chegada. Ainda assim, isso não significa que seja ideal para todas as pessoas. A escolha depende sobretudo de quanto detalhe quero acompanhar e de quanta informação estou disposto a organizar corretamente.
Para mim, o veredito é positivo, com uma condição: usar a aplicação como instrumento de clareza, não como substituto de confiança ou conversa. Num dispositivo partilhado, eu manteria fronteiras entre património pessoal e dinheiro comum, definiria quem revê os dados e evitaria expor informação financeira a crianças sem necessidade. Com esses cuidados, o Moneytree pode tornar uma tarefa normalmente cansativa mais simples e ajudar a casa a tomar decisões com menos suposições.
O melhor resultado aparece quando a simplicidade serve um objetivo doméstico concreto. Se quero apenas uma visão mais tranquila dos meus bens e uma forma prática de alinhar planos com outra pessoa, esta é uma opção que eu experimentaria. Se preciso de controlo contabilístico detalhado ou de regras avançadas para cada movimento, procuraria uma alternativa mais especializada.
Perguntas frequentes
O que é o Moneytree 家計簿より楽チン e para que serve?
O Moneytree 家計簿より楽チン é um aplicativo japonês voltado para o controle das finanças pessoais. Ele ajuda a reunir informações de contas bancárias, cartões e outros serviços financeiros em um só lugar, facilitando a visualização de saldos, gastos e movimentações. A proposta é tornar o acompanhamento do orçamento mais simples do que usar uma planilha ou registrar cada despesa manualmente.
O Moneytree 家計簿より楽チン é gratuito ou possui compras dentro do aplicativo?
O aplicativo oferece recursos básicos de gerenciamento financeiro sem necessariamente exigir uma assinatura para começar, mas a disponibilidade pode variar conforme a versão, a região e os serviços conectados. Algumas funções avançadas, integrações ou recursos destinados a usuários profissionais podem estar sujeitos a planos pagos. Antes de baixar, é recomendável conferir a página oficial da loja para verificar preços, compras internas e eventuais limitações.
É seguro conectar contas bancárias e cartões ao Moneytree?
Como o aplicativo trabalha com dados financeiros, a segurança deve ser uma das principais preocupações antes do uso. O Moneytree utiliza mecanismos de proteção e autenticação para administrar as conexões, mas nenhum serviço digital elimina totalmente os riscos. Evite compartilhar senhas fora do aplicativo, ative métodos adicionais de segurança quando disponíveis e leia a política de privacidade para entender como seus dados são armazenados e utilizados.
O Moneytree 家計簿より楽チン funciona fora do Japão ou é necessário ter contas japonesas?
O Moneytree foi desenvolvido principalmente para o ecossistema financeiro japonês, portanto a compatibilidade com bancos, cartões e serviços de outros países pode ser limitada. Usuários fora do Japão talvez consigam utilizar algumas funções de registro ou acompanhamento manual, mas as integrações automáticas dependem das instituições suportadas. Verifique a lista de serviços compatíveis na loja ou no site oficial antes de confiar no aplicativo para organizar todas as suas finanças.
O aplicativo é fácil de usar para quem nunca controlou o próprio orçamento?
A proposta do Moneytree 家計簿より楽チン é justamente simplificar o controle financeiro, reunindo movimentações e apresentando os dados de forma mais organizada. Mesmo assim, a configuração inicial pode exigir atenção, especialmente ao conectar contas, revisar categorias e corrigir transações identificadas automaticamente. Depois desse período, o uso tende a ser mais prático, mas usuários que preferem interfaces em português podem encontrar dificuldades, já que o aplicativo é direcionado ao público japonês.


