
- Avaliação
- 4,8De 5
- Downloads
- 10.00K
- Android
- 5.0
Capturas de tela
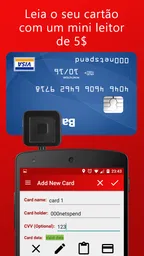
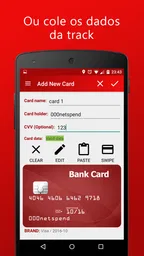
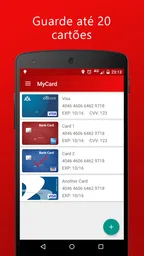
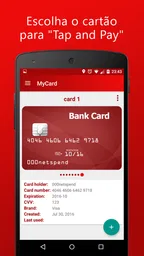
Análise de Appxis
Quando estou a sair de casa só para comprar um café ou fazer uma compra rápida, levar a carteira inteira pode parecer exagerado. É nessa situação que uma aplicação de pagamentos por aproximação como MyCard pode fazer sentido: a ideia é usar o telemóvel no momento em que normalmente aproximaria um cartão de um terminal. A utilidade, porém, depende de mais do que um toque no ecrã. Importa perceber como se prepara o pagamento, que equipamento é necessário e o que fazer quando a operação não decorre como esperado.
Antes de pagar: o que convém confirmar
O NFC permite a comunicação de curto alcance entre o telemóvel e um terminal compatível, mas isso não transforma automaticamente qualquer telefone num cartão de pagamento. Antes de contar com a aplicação para uma saída sem carteira, eu confirmaria que o telemóvel dispõe de NFC, que a função está ativa e que o terminal do estabelecimento aceita pagamentos por aproximação. São verificações simples, mas evitam descobrir junto à caixa que falta uma condição essencial.
Também não partiria do princípio de que basta instalar a aplicação para começar a pagar. Uma solução deste tipo precisa de estar preparada para o cartão que se pretende usar e para o ambiente de pagamento em causa. A descrição do MyCard aponta para pagamentos móveis por NFC, mas não é sensato presumir compatibilidade universal com todos os bancos, cartões ou terminais. Se o pagamento móvel for indispensável no dia a dia, vale a pena testar primeiro numa compra pequena e manter o cartão físico consigo até saber como o processo se comporta.
Do telemóvel ao terminal, sem saltar etapas
Na prática, o percurso esperado é direto: preparar o telemóvel, aproximá-lo do leitor quando chega a altura de pagar e aguardar a resposta do terminal. A vantagem está em reduzir o manuseamento da carteira e do cartão, não em eliminar todos os passos da compra. O estabelecimento continua a iniciar a cobrança, o terminal continua a comunicar o resultado e o utilizador continua a ter de confirmar que o valor apresentado corresponde ao que pretende pagar.
Eu trataria a primeira utilização como um ensaio, não como uma corrida para guardar imediatamente os cartões na gaveta. Escolheria uma compra simples, verificaria o valor no terminal e manteria a atenção no sinal de confirmação antes de me afastar. Se a operação falhar, não repetiria o gesto automaticamente: primeiro confirmaria se o terminal registou a tentativa, para evitar confusão ou uma eventual duplicação. Esta pequena pausa é especialmente útil em caixas movimentadas, onde é fácil confundir a pressa com uma confirmação de pagamento.
Há ainda uma diferença importante entre pagar com o telemóvel e pagar com um cartão físico: o telefone precisa de estar disponível e funcional naquele momento. Bateria esgotada, avaria ou um bloqueio inesperado podem transformar uma solução prática numa dependência incómoda. Por isso, para viagens, compras importantes ou dias longos fora de casa, eu manteria uma alternativa de pagamento acessível. O NFC reduz o que tenho de transportar; não torna o telemóvel infalível.
A passagem entre o utilizador, a aplicação e a loja
Um pagamento por aproximação envolve vários intervenientes: quem compra, o telefone, a aplicação, o cartão associado e o terminal da loja. Se houver um problema, a origem não é sempre óbvia. Um leitor que não responde pode indicar uma dificuldade no terminal; uma transação recusada pode estar relacionada com o cartão ou com o processamento do pagamento; e uma aproximação mal posicionada pode simplesmente não estabelecer a comunicação. Distinguir estas possibilidades ajuda a decidir se devo tentar novamente, recorrer ao cartão físico ou pedir assistência na caixa.
Mais matérias para ler
Este é um ponto em que prefiro não atribuir à aplicação capacidades que não consigo tomar como garantidas. Não contaria com ela para resolver uma recusa bancária, substituir o apoio do emissor do cartão ou assegurar que qualquer terminal aceita o pagamento. Se uma cobrança surgir no histórico do cartão mas a caixa indicar uma falha, verificaria primeiro o estado da operação com cuidado e guardaria a informação relevante antes de insistir. A prudência é mais útil do que repetir aproximações sem saber o que aconteceu à tentativa anterior.
Para quem partilha o telemóvel com outra pessoa, a etapa de autorização também merece atenção. Um dispositivo que passa frequentemente de mão em mão exige hábitos claros de bloqueio e controlo de acesso. Eu não deixaria o telefone desbloqueado sobre o balcão nem o entregaria a outra pessoa com a aplicação de pagamento aberta. São cuidados básicos, mas fazem parte da experiência real de pagar com um aparelho que também contém mensagens, contas e outros dados pessoais.
Onde se distingue das alternativas habituais
Em comparação com tirar um cartão contactless da carteira, a principal troca é simples: ganho conveniência quando já tenho o telemóvel na mão, mas passo a depender do aparelho e da configuração do pagamento. Para alguém que sai apenas com o telefone, isso pode ser uma vantagem concreta. Para quem prefere não depender da bateria ou não quer preparar o telemóvel para pagamentos, o cartão físico continua a ser a opção mais direta.
Também não confundiria uma aplicação centrada em NFC com uma ferramenta completa de gestão financeira. O seu propósito principal é aproximar o telefone do terminal para pagar; não escolheria uma solução destas à espera de orçamento mensal, análise de despesas ou aconselhamento sobre poupança. Se o meu objetivo fosse acompanhar o dinheiro ao pormenor, procuraria uma aplicação financeira dedicada a essa tarefa. Se fosse apenas pagar sem contacto, avaliaria o que o meu banco ou o sistema de pagamento já disponível no telefone oferece e compararia a facilidade de configuração, a compatibilidade e a confiança que me transmite.
O melhor critério não é o número de funções, mas a situação em que o pagamento acontece. Para uma compra rápida numa loja com terminal compatível, aproximar o telefone pode poupar alguns gestos. Para levantamentos, pagamentos que exigem outro método, ou compras em locais com leitores antigos, não presumiria que o NFC resolve tudo. A carteira física continua a ter valor como plano alternativo, mesmo para quem usa pagamentos móveis com frequência.
Para quem faz sentido — e para quem não faz
Vejo utilidade no MyCard para quem já usa o telemóvel durante as compras, prefere levar menos objetos e está disposto a verificar se o seu equipamento e os locais onde compra são compatíveis. Pode ser particularmente conveniente numa paragem rápida a caminho do trabalho: chego ao balcão, confirmo o valor, aproximo o telefone e continuo o meu percurso, sem procurar o cartão no fundo da mala. Essa rapidez só é real quando a preparação já está feita e o terminal coopera.
Já quem não tem um telefone com NFC, não quer depender do dispositivo para pagar ou precisa de garantias de compatibilidade com um cartão específico deve investigar antes de mudar os hábitos. Também não a escolheria como única forma de pagamento se uma falha técnica pudesse deixar-me sem alternativa numa situação importante. Uma aplicação de pagamentos acrescenta conveniência, mas a decisão de a usar deve acompanhar as necessidades concretas de cada pessoa, não a promessa de deixar a carteira para trás.
Na categoria de finanças, o MyCard é uma aplicação paga da Road Dogs, com um preço de 17,99 €. A classificação média é de 4,8, baseada em 285 avaliações, e a aplicação ultrapassa as 10 mil instalações. Tem classificação PEGI 3, foi lançada a 22 de março de 2016 e a versão atual é a 1.21; requer Android 5.0 ou posterior. Estes dados ajudam a perceber que não se trata de uma aplicação gratuita para experimentar sem custo: antes de comprar, eu confirmaria se a proposta de pagamento por NFC corresponde ao meu equipamento e ao uso que pretendo fazer dela.
Como é o MyCard no uso quotidiano
Se está cansado de carregar dinheiro ou cartões de crédito físicos, o MyCard - Pagamento por NFC é a resposta moderna que você estava esperando. Hoje em dia, quem não quer a conveniência de pagar com um simples toque do celular? Vou compartilhar minha experiência com este aplicativo incrível que promete revolucionar a maneira como realizamos pagamentos.
O que é o MyCard?
O MyCard é um aplicativo de pagamento que utiliza a tecnologia NFC (Near Field Communication) para realizar transações sem contato. Isso significa que, ao invés de precisar inserir ou deslizar seu cartão em um terminal, você só precisa aproximar seu celular do leitor e pronto! A promessa é de um pagamento rápido, seguro e, acima de tudo, prático.
Facilidade de Uso
Confesso que fiquei impressionado com a facilidade de configurar o MyCard. Depois de baixar o aplicativo, tudo o que precisei fazer foi cadastrar meus cartões de crédito e débito. A interface é super intuitiva e não precisei de mais do que alguns minutos para estar pronto para usar. É aquele tipo de aplicativo que até sua avó conseguiria usar sem problemas.
Segurança em Primeiro Lugar
Uma das minhas maiores preocupações ao usar aplicativos de pagamento é a segurança. Mas o MyCard leva isso muito a sério. Ele utiliza criptografia de ponta a ponta para proteger suas informações financeiras. Além disso, o app oferece autenticação por impressão digital e PIN, garantindo que só você possa autorizar pagamentos. Me senti bastante seguro usando o MyCard.
Compatibilidade e Disponibilidade
Outro ponto forte do MyCard é sua ampla compatibilidade. Seja você um usuário de Android ou iOS, o aplicativo está disponível para ambas as plataformas. E não importa a operadora de cartão, ele aceita uma vasta gama de cartões, o que facilita muito a vida de quem tem cartões de diferentes bancos.
Minha Experiência no Dia a Dia
Usar o MyCard no dia a dia foi uma experiência libertadora. Desde pagar um café até abastecer o carro, tudo ficou mais simples. Não precisei mais me preocupar em esquecer a carteira em casa. Além disso, o aplicativo oferece um histórico de transações bastante detalhado, o que me ajudou a manter as finanças em dia.
Por fim, o MyCard - Pagamento por NFC é um daqueles aplicativos que você começa a usar e não entende como viveu sem antes. Ele traz uma combinação perfeita de conveniência, segurança e eficiência. Se você está procurando uma forma moderna de gerenciar seus pagamentos, recomendo fortemente dar uma chance ao MyCard. Você não vai se arrepender!
Prós
- Fácil integração com cartões de crédito.
- Interface intuitiva e fácil de usar.
- Transações rápidas e seguras.
- Suporte a múltiplos bancos e cartões.
- Funciona sem conexão à internet.
Contras
- Compatibilidade limitada com dispositivos.
- Pode haver taxas em algumas transações.
- Requer permissões extensivas do dispositivo.
- A configuração inicial pode ser confusa.
- Suporte técnico limitado em alguns idiomas.
Perguntas frequentes sobre MyCard - Pagamento por NFC
O que é o MyCard - Pagamento por NFC?
O MyCard é um aplicativo que permite realizar pagamentos via tecnologia NFC (Near Field Communication). Com ele, você pode usar seu smartphone para fazer transações rápidas e seguras em estabelecimentos que aceitam pagamentos por aproximação, eliminando a necessidade de cartões físicos.
O MyCard é seguro para realizar pagamentos?
Sim, o MyCard utiliza medidas de segurança avançadas para proteger seus dados financeiros. As transações são criptografadas e o aplicativo oferece autenticação por biometria ou PIN, garantindo que apenas você possa autorizar pagamentos. Além disso, nenhuma informação sensível é armazenada no dispositivo.
Quais dispositivos são compatíveis com o MyCard?
O MyCard é compatível com a maioria dos smartphones que possuem a tecnologia NFC. No entanto, é importante verificar se o seu dispositivo tem suporte para NFC e se o sistema operacional é compatível com o aplicativo, que geralmente requer Android 6.0 ou iOS 11 ou superior.
Preciso estar conectado à internet para usar o MyCard?
Sim, para utilizar o MyCard é necessário estar conectado à internet, seja por Wi-Fi ou dados móveis. Isso é essencial para validar as transações com o banco e garantir que os pagamentos sejam processados corretamente e em tempo real.
Como faço para configurar o MyCard no meu smartphone?
Para configurar o MyCard, primeiro baixe o aplicativo na loja de aplicativos do seu dispositivo. Após a instalação, abra o app e siga as instruções para registrar sua conta, adicionar suas informações de pagamento e ativar a função NFC. O processo é simples e intuitivo, levando apenas alguns minutos.

Baixar MyCard - Pagamento por NFC
Road Dogs
Leia esta página em outro idioma
Outras recomendações nesta categoria

Carteira do Google
Google LLC 4,2 De 5

BB: Banco, Conta, Pix, Cartão
Banco do Brasil SA 4,7 De 5

Banco PicPay: Cartão, Pix e +
PicPay 4,5 De 5

Banco Itaú: Conta, Cartão e +
Itaú Unibanco S. A. 4,8 De 5
Mais avaliações de Finanças

CAIXA
Caixa Econômica Federal 4,3 De 5

Santander Brasil
Banco Santander (Brasil) S.A. 4,8 De 5

FGTS
Caixa Econômica Federal 4,0 De 5

Bradesco: Conta, Cartão e Pix!
Banco Bradesco SA 4,8 De 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4,4 De 5

Nubank: conta, cartão e mais
Nu 4,8 De 5
Sobre esta listagem
- Desenvolvedor
- Road Dogs
- Nome do pacote
- com.roaddogssoftware.cardapp
- Versão
- 1.21
- Android
- 5.0
- Preço
- 17,99 €