

Nickel - sem complicações
NiCKELFinanças
Verificado e seguro · Free
- Classificação
- 4,8Em 5
- Transferências
- 5.00M
- Android
- 7.0
Capturas de ecrã
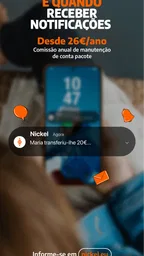
Análise de Appxis
Se você está em busca de uma conta digital prática e sem complicações, o Nickel pode ser a solução perfeita. Este aplicativo promete simplificar a forma como lidamos com nosso dinheiro, oferecendo uma conta para todos, sem discriminação. Vamos mergulhar mais fundo para ver se ele realmente cumpre o que promete.
O que esperar da experiência atual
O Nickel é uma aplicação de finanças desenvolvida pela NiCKEL, parte do BNP Paribas Group. Encontrei uma proposta centrada numa conta simples de gerir pelo telemóvel, sem tentar transformar cada consulta de saldo numa experiência cheia de menus e funcionalidades dispersas. Para quem quer acompanhar o dinheiro do dia a dia, essa contenção pode ser uma vantagem: o essencial tende a ser mais fácil de localizar do que numa aplicação bancária que tenta servir todos os perfis ao mesmo tempo.
A aplicação é gratuita para instalar, tem classificação PEGI 3 e requer Android 7.0 ou posterior. A versão atual é a 2025.21.0. Estes dados ajudam a perceber se o telemóvel é compatível, mas não devem ser confundidos com uma promessa de que todos os serviços da conta serão gratuitos: antes de aderir, eu confirmaria as condições aplicáveis à conta, ao cartão, aos levantamentos e a outras operações. Essa distinção é importante em qualquer serviço financeiro, sobretudo quando a palavra “gratuita” pode referir-se apenas à instalação da aplicação.
O Nickel apresenta uma média de 4,8, com cerca de 276 mil classificações, e ultrapassou cinco milhões de instalações. Leio essa adesão como sinal de que muitas pessoas consideraram a proposta útil, não como garantia de que será a conta certa para cada situação. As classificações podem refletir experiências muito diferentes, desde a facilidade de começar até às necessidades específicas de cada cliente. Eu usaria esses números como contexto e avaliaria sobretudo se o modelo de conta combina com a forma como costumo receber, gastar e levantar dinheiro.
Simples e Acessível
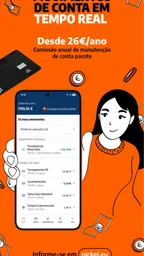
Desde o primeiro momento em que abri o Nickel, fiquei impressionado com sua interface intuitiva. Não sou exatamente um especialista em tecnologia, então encontrar um aplicativo que não me faça sentir perdido é sempre um grande ponto positivo. O Nickel tem um design limpo e todas as funções principais estão a poucos toques de distância. Além disso, a ideia de não precisar de um comprovante de renda ou de residência para abrir uma conta é simplesmente revolucionária. Isso realmente abre as portas para muitas pessoas que, de outra forma, estariam excluídas do sistema bancário tradicional.
Funcionalidades que Fazem a Diferença
Uma das coisas que mais me chamou a atenção no Nickel é a possibilidade de realizar saques e depósitos em diversos estabelecimentos parceiros. Não estamos falando apenas de agências bancárias, mas de locais que você frequenta no dia a dia, como supermercados e lojas de conveniência. Isso é especialmente útil para quem vive em áreas onde não há muitos bancos por perto.
O benefício de poder tratar de dinheiro em estabelecimentos do quotidiano depende, naturalmente, de ter um local parceiro acessível. Antes de contar com essa opção para uma rotina regular, eu verificaria onde ficam os pontos disponíveis na zona em que vivo, trabalho ou faço compras. Um balcão próximo pode tornar o modelo bastante conveniente; se for preciso atravessar a cidade, uma conta com operações feitas sobretudo por transferência ou por caixa multibanco poderá encaixar melhor. Também vale a pena pensar no hábito: quem recebe ou usa frequentemente dinheiro físico pode tirar mais partido desta rede do que quem faz quase tudo por meios digitais.
Mais notícias para ler
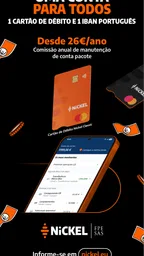
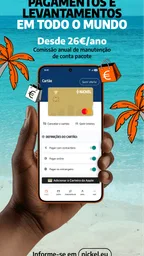
Além disso, a conta Nickel vem com um cartão Mastercard internacional. Isso significa que você pode utilizá-lo para compras online ou em viagens ao exterior sem preocupações. As taxas são claras e, na maioria das vezes, bem mais baixas do que as dos bancos tradicionais.
Eu teria, ainda assim, o cuidado de consultar as condições de utilização antes de planear uma viagem ou uma compra fora do país. A aceitação de um cartão internacional não elimina a importância de confirmar eventuais custos, limites e regras para cada operação. Para compras online, manter o cartão bloqueado quando não está a ser utilizado e desbloqueá-lo apenas no momento necessário pode ser um hábito prudente, desde que essa gestão seja compatível com a forma como faço pagamentos recorrentes. O que parece uma pequena rotina ajuda a equilibrar conveniência e controlo.
Para quem a conta pode fazer sentido
Vejo o Nickel como uma opção a considerar por quem procura uma conta de utilização quotidiana e valoriza uma entrada simples no serviço bancário. Pode ser particularmente útil para alguém que queira separar despesas pessoais de outros movimentos, controlar um orçamento de compras ou ter um cartão dedicado a pagamentos online. Essa separação não exige necessariamente uma estratégia complicada: posso reservar a conta para um tipo de gasto e consultar os movimentos com esse objetivo em mente, em vez de misturar tudo numa única conta usada para todas as despesas.
Imagine uma semana em que faço compras, pago pequenas despesas e preciso de levantar ou depositar dinheiro. Se tiver um estabelecimento parceiro perto do meu percurso habitual, consigo integrar essa operação numa ida que já faria, em vez de organizar uma deslocação a uma agência. Para que isso funcione bem, eu consultaria primeiro a localização e as condições dos serviços disponíveis e manteria uma alternativa para os dias em que o ponto esteja fechado ou fora do meu trajeto. A utilidade está menos na promessa abstrata de proximidade e mais na coincidência concreta entre a rede e a minha rotina.
Também pode ser uma escolha a ponderar por quem precisa de uma solução simples para gerir despesas correntes, mas não necessariamente de uma relação bancária completa. A diferença importa: uma aplicação focada numa conta do dia a dia pode ser mais fácil de acompanhar, enquanto uma conta tradicional com outros serviços poderá ser preferível para quem quer concentrar diferentes necessidades financeiras num só lugar. Eu decidiria pelo que preciso de fazer regularmente, e não apenas pela aparência da aplicação ou pela facilidade inicial de adesão.
O que muda face às alternativas habituais
Comparado com uma conta num banco tradicional, o atrativo do Nickel está na combinação entre gestão pela aplicação e operações presenciais em estabelecimentos parceiros. Não é a mesma experiência de depender exclusivamente de uma agência, nem a de usar uma conta inteiramente digital em que o dinheiro físico tem pouca relevância. Para alguém que lida com numerário e quer uma gestão mais direta pelo telemóvel, essa combinação pode ser um meio-termo interessante. Para quem raramente usa dinheiro físico, a rede de pontos poderá ter menos peso na decisão.
Também o compararia com outras contas digitais sem presumir que todas funcionam do mesmo modo. Algumas pessoas preferem uma aplicação que reúna vários produtos e ferramentas; outras querem uma conta mais descomplicada, sem precisar de aprender uma interface extensa. O ponto decisivo é verificar se os serviços de que dependo estão disponíveis e em que condições. Se preciso de funcionalidades bancárias específicas que o Nickel não cobre para o meu caso, uma alternativa mais completa pode ser mais adequada, mesmo que seja menos simples de navegar.
Um fluxo de utilização que considero sensato é separar a decisão em duas etapas: primeiro, confirmar que consigo abrir e utilizar a conta nas minhas circunstâncias; depois, testar se os pontos de depósito ou levantamento são realmente convenientes para mim. Assim, não confundo uma interface agradável com uma solução prática para todos os meus hábitos. Para comparar com outra conta, anotaria as operações que faço num mês normal e confrontaria essas necessidades com as condições e os custos de cada serviço, em vez de escolher apenas pelo nome ou pela popularidade.
Segurança em Primeiro Lugar
Claro, quando se trata de dinheiro, a segurança é sempre uma preocupação. O Nickel não decepciona nesse quesito. O aplicativo utiliza tecnologias de ponta para garantir que suas transações sejam seguras. Eu me sinto bastante confiante em usá-lo para minhas necessidades financeiras diárias.
Outra característica interessante é a possibilidade de bloquear ou desbloquear o cartão diretamente pelo aplicativo. Isso dá um pouco mais de controle e tranquilidade, especialmente se você for como eu, que está sempre preocupado em perder o cartão.
Eu usaria o bloqueio como uma ferramenta prática, não como substituto de cuidados básicos. Se não encontro o cartão, bloqueá-lo rapidamente pode ajudar enquanto procuro; se o encontro, posso avaliar se faz sentido voltar a utilizá-lo. Para reduzir enganos, convém conhecer o caminho dessa opção antes de precisar dela e manter o acesso à aplicação protegido. Também é sensato rever os movimentos com regularidade: uma consulta rápida após compras importantes facilita notar algo inesperado sem transformar a gestão da conta numa tarefa diária pesada.
Limites práticos e perguntas importantes
O Nickel não será a melhor escolha para toda a gente. Se prefiro fazer todas as operações sem sair de casa, não tenho pontos parceiros úteis por perto ou preciso de serviços bancários que vão além da gestão corrente, compararia outras opções antes de mudar. O mesmo vale para quem depende de condições muito específicas para pagamentos, levantamentos ou transferências: convém confirmar cada regra diretamente nos termos atuais, em vez de assumir que o funcionamento será igual ao de outro banco ou cartão.
Uma dúvida natural é se posso usá-lo como única conta. A resposta depende das minhas necessidades e das operações que faço, pelo que eu começaria por verificar se a conta cobre os recebimentos, pagamentos e serviços de que dependo. Outra questão é o custo real: a aplicação é gratuita, mas isso não significa que todas as operações associadas à conta o sejam. Consultar os custos antes de abrir a conta — e voltar a verificá-los se a minha utilização mudar — é a maneira mais clara de evitar surpresas.
Também ponderaria o que acontece quando preciso de ajuda ou quando uma operação não corre como esperava. Num serviço financeiro, não basta avaliar a facilidade de consultar o saldo; importa perceber como resolver um problema e que canais estão disponíveis para o meu caso. Antes de centralizar despesas essenciais, eu leria as condições da conta e guardaria os meios de contacto relevantes. É uma precaução simples, especialmente útil se pretendo depender do cartão numa viagem ou para pagamentos que não posso deixar falhar.
Para quem está a mudar de conta, o caminho mais prudente é evitar transferir todos os hábitos de uma só vez. Eu começaria por uma utilização limitada, confirmaria que o cartão funciona nos locais habituais e observaria se os depósitos e levantamentos se encaixam na rotina. Só depois decidiria se faz sentido concentrar mais despesas. Este teste gradual ajuda a perceber diferenças concretas — como a conveniência dos pontos parceiros e os custos das operações — sem criar dependência imediata de um serviço ainda novo para mim.
Considerações Finais
Após algumas semanas usando o Nickel, posso dizer que ele realmente oferece uma conta para todos. A facilidade de uso, combinada com suas funcionalidades práticas, faz dele uma excelente escolha para quem busca simplicidade e eficiência. Claro, como qualquer serviço, ele pode não ser perfeito para todos, mas para quem busca uma alternativa ao sistema bancário tradicional, o Nickel é uma excelente opção.
Então, se você está pensando em abrir uma nova conta digital, o Nickel definitivamente merece uma chance. Afinal, quem não quer simplificar a vida financeira e ainda economizar?
Evolução e o que vale acompanhar
A versão 2025.21.0 mostra qual é a versão atual da aplicação, mas, sem uma comparação confirmada com versões anteriores, não atribuo a essa numeração mudanças específicas nem concluo que uma função tenha sido acrescentada ou retirada. Para quem já usa o Nickel, a decisão prática é verificar as notas de atualização dentro do canal oficial e observar se a interface ou os procedimentos que utiliza mudaram. Assim, separo o que consigo confirmar agora do que apenas gostaria de ver no futuro.
Ao longo do tempo, o que mais me interessaria acompanhar não seria uma promessa vaga de novidades, mas melhorias que tornassem mais claros os custos, as condições e o percurso para resolver problemas. Também prestaria atenção a alterações na forma de consultar movimentos, gerir o cartão e encontrar os pontos de serviço. São aspetos que afetam diretamente a rotina; qualquer expectativa sobre futuras funções, porém, continua a ser apenas uma expectativa até ser anunciada e disponibilizada.
No balanço, recomendo que considere o Nickel se a simplicidade, o cartão e a possibilidade de lidar com dinheiro em locais parceiros correspondem às suas necessidades reais. Eu não o escolheria apenas por uma classificação elevada ou por ser fácil de instalar: confirmaria primeiro os custos, a compatibilidade com as minhas operações e a conveniência dos pontos disponíveis. Para quem procura exatamente esse tipo de conta e aceita comparar as condições com cuidado, pode ser uma alternativa prática; para quem precisa de uma solução bancária mais abrangente ou totalmente digital, há motivos legítimos para preferir outra opção.
Prós
- Interface intuitiva e fácil de usar.
- Sem taxas ocultas ou surpresas.
- Abertura de conta rápida e simples.
- Suporte ao cliente eficiente.
- Gratuito para download e uso inicial.
Contras
- Algumas funcionalidades requerem pagamento.
- Limite de transações mensais.
- Poucas opções de personalização.
- Disponível apenas em alguns países.
- Necessário internet para uso.
Perguntas frequentes sobre Nickel - sem complicações
O que é o Nickel e como ele funciona?
O Nickel é uma conta digital que oferece serviços bancários básicos, permitindo que os usuários façam depósitos, saques, transferências e pagamentos sem a necessidade de uma agência física. Funciona por meio de um aplicativo móvel, onde os usuários podem gerenciar suas finanças de forma simples e acessível, ideal para quem busca praticidade.
Quais são as taxas associadas à conta Nickel?
A conta Nickel possui uma política de taxas bastante transparente. Existem taxas para certas transações como retiradas em caixas automáticos e transferências internacionais. No entanto, muitas das operações diárias, como pagamentos e transferências domésticas, são gratuitas. É importante verificar os detalhes no site oficial ou no aplicativo para entender todas as taxações.
É seguro usar o Nickel para minhas transações financeiras?
Sim, o Nickel adota várias medidas de segurança para proteger as informações e transações dos usuários. Isso inclui criptografia avançada, autenticação de dois fatores e monitoramento constante de atividades suspeitas. Além disso, a empresa é regulada por autoridades financeiras, assegurando um ambiente seguro para operações financeiras.
Posso usar o Nickel fora do meu país de origem?
Sim, o Nickel pode ser usado internacionalmente para pagamentos e saques, mas é importante estar ciente de possíveis taxas adicionais para transações no exterior. O aplicativo oferece suporte para diferentes moedas, facilitando o uso em viagens. No entanto, recomenda-se verificar as condições de uso internacional antes de viajar.
Quais são os requisitos para abrir uma conta no Nickel?
Para abrir uma conta no Nickel, é necessário ter mais de 18 anos e possuir um documento de identificação válido. O processo de abertura é simples e pode ser realizado online por meio do aplicativo. Não é necessário comprovar renda ou residência, tornando a conta acessível a um público amplo que busca facilidade e rapidez.
Ler esta página noutro idioma
Outras escolhas nesta categoria

Carteira do Google
Google LLC 4,2 Em 5

BB: Banco, Conta, Pix, Cartão
Banco do Brasil SA 4,7 Em 5

Banco PicPay: Cartão, Pix e +
PicPay 4,5 Em 5

Banco Itaú: Conta, Cartão e +
Itaú Unibanco S. A. 4,8 Em 5
Mais análises de Finanças

CAIXA
Caixa Econômica Federal 4,3 Em 5

Santander Brasil
Banco Santander (Brasil) S.A. 4,8 Em 5

FGTS
Caixa Econômica Federal 4,0 Em 5

Bradesco: Conta, Cartão e Pix!
Banco Bradesco SA 4,8 Em 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4,4 Em 5

Nubank: conta, cartão e mais
Nu 4,8 Em 5
Sobre este anúncio
- Programador
- NiCKEL
- Nome do pacote
- com.fpe.comptenickel
- Versão
- 2025.21.0
- Android
- 7.0
- Preço
- Free
Este site fornece informações independentes sobre apps de terceiros. Não somos proprietários, não desenvolvemos nem distribuímos estas apps. Os nomes, logótipos e marcas registadas pertencem aos respetivos proprietários. Os dados dos programadores são apenas para referência. Para mais informações, contacte o programador através de app@nickel.eu, visite https://nickel.eu ou consulte a https://nickel.eu/fr/privacy-text.