PaysafeCard-pagamento pré-pago

- 852.00 Avaliações
- 4,4
- Downloads
- 10.00M
- 25.23.0
- Versão
Capturas de tela
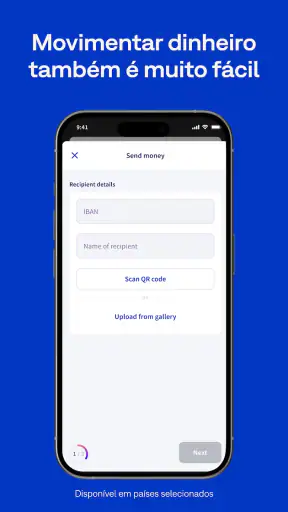
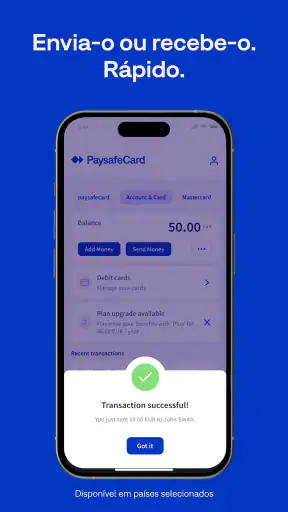
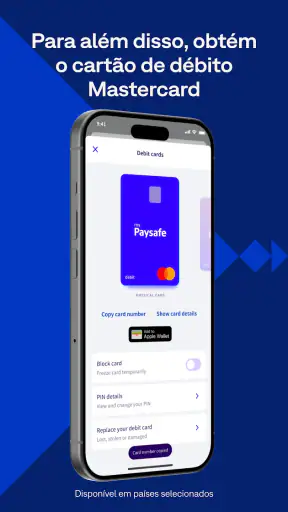
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
- Permite pagar online sem expor os dados do cartão bancário.
- Não exige conta bancária nem análise de crédito para ser utilizado.
- O saldo pré-pago ajuda a controlar os gastos e evitar surpresas.
- Está disponível em vários pontos de venda físicos e canais digitais.
- Pode ser usado em diversos serviços e lojas online compatíveis.
Contras
- A aceitação varia bastante entre países
- lojas e plataformas online.
- Alguns comerciantes podem cobrar taxas adicionais ou aplicar limites de utilização.
- Códigos perdidos ou partilhados podem ser difíceis de recuperar.
- O saldo pode ter restrições de validade ou custos de inatividade.
- Não permite levantar o saldo diretamente nem transferi-lo para uma conta bancária.
Avaliação de PaysafeCard-pagamento pré-pago Appxis
Quando quero pagar algo online sem associar um cartão de crédito, a PaysafeCard-pagamento pré-pago faz sentido por uma razão simples: ela separa a compra do cartão bancário tradicional. A proposta é usar um código pré-pago para pagar em serviços compatíveis, enquanto o aplicativo ajuda a acompanhar e organizar esse uso. Na minha experiência, a ideia é prática, mas o resultado depende muito mais de entender o fluxo correto do que de simplesmente instalar a aplicação.
Este é um aplicativo de finanças desenvolvido pela paysafecard.com Wertkarten GmbH. Ele é gratuito, tem classificação PEGI 3 e aparece com uma média de 4,4 entre cerca de 191 mil avaliações, além de ultrapassar dez milhões de instalações. Esses números mostram que não estamos diante de uma ferramenta desconhecida, mas popularidade não elimina os pequenos pontos de fricção que podem surgir no primeiro pagamento.
Onde normalmente surgem as dificuldades
O primeiro obstáculo costuma ser a expectativa. Algumas pessoas instalam o app imaginando que ele funciona como uma carteira bancária completa, com transferência, cartão físico ou pagamento universal em qualquer loja. Eu não o trataria assim. O foco é o pagamento pré-pago online, e a utilidade aparece quando o site ou serviço escolhido aceita PaysafeCard no momento da compra.
Por isso, antes de tentar resolver um erro dentro da aplicação, eu verificaria a página de pagamento do serviço. Se a opção PaysafeCard não aparece entre os métodos disponíveis, o aplicativo não consegue transformar aquele comerciante em um estabelecimento compatível. Essa distinção evita perder tempo alterando configurações do telefone quando a limitação está simplesmente no checkout.
Outro ponto que pode confundir é a diferença entre ter um código pré-pago e ter saldo pronto para gastar. O código precisa ser inserido no fluxo adequado, e o valor disponível deve corresponder ao que o serviço aceita. Se a compra custa mais do que o saldo utilizável, a transação pode não avançar da forma esperada. Eu costumo conferir o valor antes de começar, principalmente quando estou pagando uma assinatura, um jogo ou um conteúdo digital.
Também é importante não tratar o aplicativo como uma solução para esconder todos os dados de qualquer compra. Ele evita a necessidade de informar um cartão de crédito em determinados pagamentos, mas ainda é preciso seguir as etapas apresentadas pelo serviço e pela própria PaysafeCard. A experiência é mais segura quando se lê cada tela, confirma o destinatário e não se partilha o código com outra pessoa.
O que eu verificaria antes da primeira tentativa
Começaria por confirmar se o aplicativo instalado é realmente o da paysafecard.com Wertkarten GmbH. Em lojas de aplicativos, nomes parecidos e imagens semelhantes podem causar confusão. Depois, verificaria se o sistema do telefone é compatível: a versão atual, 25.23.0, exige Android 7.0 ou superior. Em um aparelho antigo, a instalação ou o funcionamento podem ser afetados antes mesmo de qualquer tentativa de pagamento.
Em seguida, eu atualizaria a aplicação pela loja oficial, abriria uma conexão estável e deixaria o sistema concluir o carregamento das telas. Uma rede instável pode interromper uma confirmação e dar a impressão de que o código falhou. Nessa situação, insistir repetidamente pode piorar a confusão, sobretudo se o serviço já tiver registrado uma tentativa.
O passo mais útil é preparar os dados do pagamento antes de abrir o checkout: nome do serviço, valor da compra e código disponível. Se o código estiver anotado de modo incompleto, com caracteres trocados ou espaços indevidos, a validação naturalmente pode falhar. Eu prefiro copiar com atenção, conferir cada caractere e evitar fotografar ou enviar o código para aplicativos de mensagens.
Há ainda uma verificação simples que muita gente ignora: confirmar se o valor selecionado no site é exatamente o que se pretende pagar. Uma diferença pequena pode fazer o usuário concluir que o aplicativo não funciona, quando na verdade o saldo ou a combinação de valores não atende à compra. O app ajuda no acompanhamento, mas não substitui essa conferência manual.
Como eu organizaria o uso no dia a dia
Para uma compra ocasional, eu abriria primeiro o serviço, escolheria PaysafeCard entre os meios disponíveis e só então usaria a aplicação para acompanhar o processo. Essa ordem é melhor do que começar pelo app sem saber onde o código será utilizado. Também reduz a chance de deixar uma sessão aberta enquanto se procura uma loja ou serviço compatível.
Para quem usa valores pré-pagos com frequência, eu manteria um registro pessoal dos códigos já usados e dos que ainda estão disponíveis, sem guardar essas informações em uma nota sem proteção. O aplicativo pode ajudar a visualizar o estado da utilização, mas a organização do usuário continua sendo importante. Misturar códigos novos, parcialmente utilizados e antigos é uma das formas mais fáceis de provocar erros.
Um uso particularmente interessante é separar uma despesa digital de outras contas da casa. Por exemplo, se eu quiser controlar quanto gasto em entretenimento online, posso reservar um valor pré-pago para essa finalidade em vez de deixar a compra misturada ao limite do cartão. Isso não cria um orçamento automático, mas torna o limite mais concreto e ajuda a evitar compras impulsivas.
Eu também recomendaria evitar a pressa quando uma compra parece ter sido recusada. Primeiro verificaria se houve confirmação no serviço, depois revisaria o saldo e só então tentaria novamente. Repetir a operação imediatamente pode causar dúvidas sobre qual tentativa foi processada. A melhor recuperação é seguir uma sequência: fechar a tela de erro, reabrir o serviço, confirmar o estado da compra e usar o suporte apropriado se o problema persistir.
Como recuperar o fluxo quando algo dá errado
Se o código for rejeitado, eu não assumiria logo que ele está inválido. Há pelo menos três possibilidades práticas: o código foi digitado incorretamente, o serviço não aceita PaysafeCard para aquele produto específico ou a conexão interrompeu a validação. A solução mais segura é repetir a conferência sem compartilhar o código com terceiros e observar a mensagem exata exibida na tela.
Quando a aplicação não carrega, eu começaria pelo básico: verificar a internet, fechar e reabrir o app e confirmar se o telefone ainda atende ao requisito mínimo do sistema. Também evitaria fazer várias alterações ao mesmo tempo. Se eu limpar dados, trocar de rede e tentar outro dispositivo de uma vez, fica difícil saber o que resolveu ou qual etapa provocou uma nova falha.
Se o pagamento parece concluído, mas o conteúdo não foi liberado, eu consultaria primeiro a conta do serviço onde a compra foi feita. Nem todo atraso ou falha de entrega é causado pelo aplicativo de pagamento. Guardar o horário aproximado, o valor e a mensagem apresentada ajuda a explicar o caso ao suporte, sem expor o código completo.
Uma regra que considero essencial é nunca entregar o PIN a alguém que promete “desbloquear” a transação. Códigos pré-pagos têm valor por si só. Mensagens urgentes, pedidos de fotografia do código ou instruções para enviar a sequência por chat são sinais para interromper o processo. O aplicativo pode facilitar um pagamento, mas não protege o usuário de uma decisão insegura fora dele.
Também há situações em que reinstalar não é a melhor primeira resposta. Se existe uma operação em andamento ou uma dúvida sobre o estado do saldo, eu evitaria apagar a aplicação sem antes registrar o que apareceu na tela. Reinstalar pode corrigir um problema local, mas não desfaz uma transação nem resolve uma incompatibilidade do comerciante.
Quando a causa está no serviço, no aparelho ou na rede
Na prática, eu separaria o diagnóstico em três áreas. Se apenas um site recusa o pagamento, mas outro aceita, a causa provavelmente está nas regras ou na integração daquele site. Se o app não funciona em nenhuma tentativa, verificaria o telefone, a conexão e a atualização. Se o pagamento é aceito, mas o produto não aparece, olharia para a conta do serviço e para o próprio fornecedor do conteúdo.
Essa separação é importante porque a PaysafeCard não substitui o suporte do comerciante. Uma compra de jogo, assinatura ou conteúdo digital pode depender da confirmação interna daquele serviço. O aplicativo pode registrar o uso do método, mas a entrega final pertence ao fornecedor. Eu só procuraria o suporte da PaysafeCard quando o problema estiver claramente ligado ao código, ao saldo ou ao processamento do método pré-pago.
Outra limitação é a dependência de compatibilidade. O resumo da loja é direto: pagar online sem cartão de crédito. Isso não significa pagar em qualquer ambiente digital. Antes de comprar, eu procuraria o logotipo ou a opção PaysafeCard na página de pagamento, especialmente em serviços internacionais ou em produtos com restrições próprias.
O mesmo vale para quem espera a conveniência de um cartão bancário. O cartão de crédito costuma ser mais abrangente para reservas, compras recorrentes e situações em que o comerciante exige uma autorização posterior. A PaysafeCard é mais interessante quando quero controlar um valor, evitar informar os dados do cartão ou realizar um pagamento pontual em um serviço participante.
Comparação com alternativas comuns
Comparada a um cartão de crédito, a principal vantagem aqui é o controle do valor pré-pago e a separação dos dados bancários. A desvantagem é a menor flexibilidade: nem todo comerciante aceita o método, e uma compra acima do saldo pode exigir outra solução. Para despesas recorrentes, eu verificaria com cuidado se o serviço aceita esse tipo de pagamento de forma contínua antes de depender dele.
Em relação a uma carteira digital ligada diretamente à conta bancária, o app pode parecer mais simples para quem quer apenas pagar com um código. Por outro lado, uma carteira bancária normalmente oferece uma experiência mais integrada para transferências, pagamentos repetidos e gestão de várias fontes de dinheiro. Eu escolheria PaysafeCard quando a prioridade é não usar cartão de crédito em uma compra compatível, não quando procuro uma central financeira completa.
Também existe uma diferença em relação ao dinheiro físico. O pré-pago oferece uma ponte para compras online, enquanto o dinheiro em espécie não costuma funcionar diretamente em serviços digitais. Porém, o dinheiro físico é mais fácil de entender no orçamento diário: quando acaba, a despesa para. Com o app, ainda é preciso acompanhar códigos e confirmar onde cada valor foi utilizado.
Quem aproveita melhor e quem deveria escolher outra opção
Eu recomendaria a aplicação a pessoas que fazem compras online pontuais, querem separar um orçamento para entretenimento digital ou preferem não cadastrar um cartão de crédito em todos os serviços. Ela também pode ser útil para quem deseja oferecer uma forma controlada de pagamento a um familiar, desde que o código seja tratado com o mesmo cuidado que dinheiro.
Eu teria mais cautela para recomendar a quem depende de assinaturas, reservas, compras de alto valor ou pagamentos em sites que não exibem claramente a opção PaysafeCard. Nesses casos, um cartão bancário ou uma carteira digital pode ser mais conveniente. O mesmo vale para quem espera ferramentas avançadas de orçamento, transferências ou uma conta bancária completa; esse não é o papel principal da aplicação.
Para adolescentes e famílias, a classificação PEGI 3 torna o aplicativo acessível do ponto de vista etário, mas isso não elimina a necessidade de supervisão financeira. Um código pré-pago deve ser tratado como dinheiro. Eu explicaria antes como confirmar o comerciante, onde inserir o código e por que nunca se deve enviá-lo a desconhecidos.
Depois de algum tempo de uso, a minha impressão é que a maior qualidade não está em oferecer uma quantidade enorme de funções, mas em tornar possível um pagamento online sem recorrer diretamente ao cartão de crédito. A experiência fica boa quando o usuário escolhe um serviço compatível, confere o valor e mantém os códigos organizados. Ela fica frustrante quando se espera que o app resolva uma incompatibilidade externa.
Veredito prático
A PaysafeCard-pagamento pré-pago é uma opção gratuita e objetiva para pagamentos online compatíveis, especialmente quando quero limitar o valor gasto ou manter o cartão de crédito fora da transação. O fato de ter mais de dez milhões de instalações e uma avaliação média de 4,4 reforça que ela atende a uma necessidade real, mas não deve ser confundida com uma carteira bancária universal.
Eu instalaria se a minha prioridade fosse usar códigos pré-pagos com algum apoio de acompanhamento e organização. Antes disso, confirmaria a compatibilidade do serviço, o sistema do telefone e o saldo disponível. Se algo falhasse, investigaria primeiro a rede, o código, o comerciante e o estado da compra, nessa ordem.
A versão atual é a 25.23.0, e o aplicativo está disponível gratuitamente para Android a partir do 7.0. Para mim, a recomendação final é positiva, mas específica: é uma boa ferramenta para pagar com controle, não uma substituta universal do cartão ou da carteira bancária. Quem entende esse limite tende a ter uma experiência simples; quem precisa de pagamentos recorrentes e aceitação ampla provavelmente ficará melhor com outra alternativa.
Perguntas frequentes
O que é o PaysafeCard e como funciona o pagamento pré-pago?
O PaysafeCard é um método de pagamento pré-pago que permite comprar produtos e serviços online sem utilizar diretamente um cartão bancário. Depois de adquirir um código PaysafeCard num ponto de venda autorizado ou através de canais digitais disponíveis, basta introduzir os dados solicitados no site ou aplicação compatível. O valor é descontado do saldo associado ao código.
É necessário criar uma conta para utilizar o PaysafeCard?
Em muitos casos, é possível efetuar um pagamento introduzindo diretamente o código pré-pago, sem criar uma conta. No entanto, determinados serviços, limites de utilização ou funcionalidades adicionais podem exigir o registo numa conta PaysafeCard. A conta pode facilitar a gestão do saldo, o acompanhamento de transações e a utilização de vários códigos, mas os requisitos podem variar conforme o país e o comerciante.
Onde posso comprar um PaysafeCard e como verifico o saldo disponível?
O PaysafeCard pode ser adquirido em pontos de venda autorizados e, dependendo da região, também por meios digitais. Antes de comprar, confirme se o estabelecimento é oficial e se o valor corresponde ao que pretende utilizar. O saldo pode normalmente ser consultado através dos canais oficiais da PaysafeCard, mediante a introdução do código ou através da conta associada, quando essa opção estiver disponível.
O PaysafeCard é seguro para pagamentos online?
O PaysafeCard pode oferecer uma camada adicional de privacidade, pois não exige a partilha direta dos dados do seu cartão bancário com o comerciante. Ainda assim, o código funciona como dinheiro e deve ser tratado com cuidado. Nunca o envie por mensagem, telefone ou email a desconhecidos, nem o introduza em páginas suspeitas. Utilize apenas sites oficiais e comerciantes de confiança.
Existem taxas, limites ou restrições ao usar o PaysafeCard?
Podem existir limites de pagamento, restrições por país, regras específicas do comerciante e, em determinadas situações, taxas relacionadas com a utilização ou manutenção do saldo. As condições também podem mudar conforme o tipo de código e a legislação local. Antes de concluir o pagamento, leia atentamente os valores apresentados e consulte os termos oficiais para evitar custos inesperados ou recusas.


