퍼핀 - 용돈기입장,모의투자,돈버는퀴즈

- 0.00 Avaliações
- 0.0
- Downloads
- 100.00K
- 26.8.2
- Versão
Capturas de tela
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
- Interface simples e intuitiva para registrar despesas rapidamente.
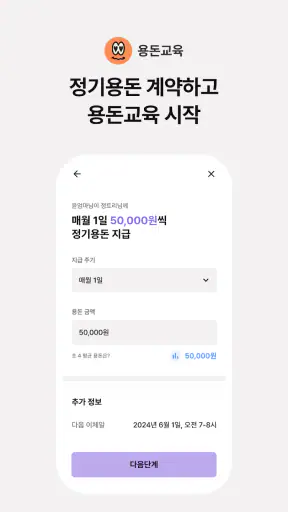
- Reúne controle de mesada
- simulador de investimentos e quizzes em um só app.
- Pode ajudar crianças e jovens a desenvolver hábitos de educação financeira.
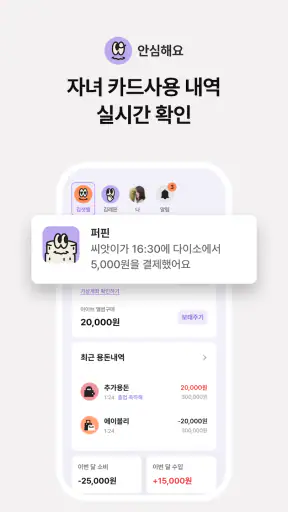
- Categorias de gastos facilitam a visualização de onde o dinheiro é utilizado.
- Formato com elementos de jogo torna o acompanhamento financeiro mais envolvente.
Contras
- O conteúdo e a interface estão principalmente em coreano.
- Alguns recursos podem exigir cadastro ou informações pessoais.
- As recompensas dos quizzes podem variar conforme campanhas disponíveis.
- O simulador de investimentos não substitui orientação financeira profissional.
- Pode haver anúncios ou ofertas internas durante a utilização do aplicativo.
Avaliação de 퍼핀 - 용돈기입장,모의투자,돈버는퀴즈 Appxis
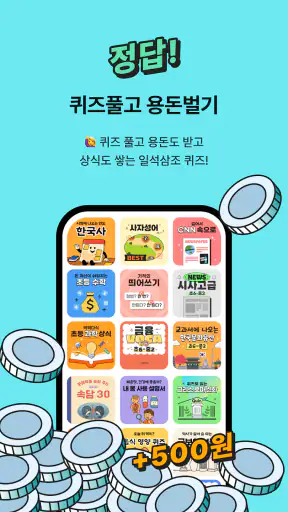
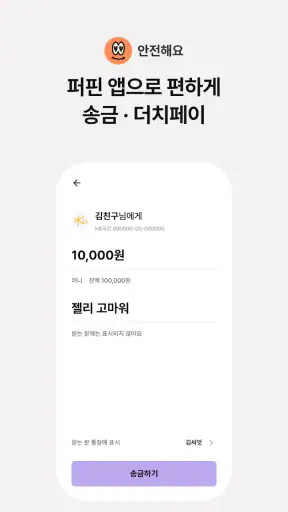
Ao experimentar 퍼핀 - 용돈기입장,모의투자,돈버는퀴즈, encontrei uma proposta de finanças pessoais voltada para tornar o assunto menos intimidante. Em vez de apresentar apenas uma carteira, uma planilha ou uma sequência de gráficos, o aplicativo combina questionários, aprendizagem sobre economia com investimentos virtuais e pagamentos dentro da própria experiência. Para quem está começando a entender dinheiro, essa mistura pode ser mais convidativa do que abrir uma aplicação financeira tradicional.
O ponto que mais me chamou atenção foi a tentativa de transformar conceitos abstratos em atividades curtas. A ideia não é substituir uma conta bancária completa nem oferecer a profundidade de uma plataforma profissional de investimentos. O valor está em criar um espaço de prática, especialmente para pessoas que aprendem melhor quando podem responder, testar e observar consequências sem colocar dinheiro real em cada exercício.
Como a leitura e a navegação influenciam o uso
A experiência faz mais sentido quando encarada como uma jornada de aprendizagem, não como um painel financeiro para especialistas. Os questionários ajudam a quebrar o tema em pequenas decisões, enquanto o investimento virtual oferece uma forma concreta de acompanhar ideias como risco, variação e escolha. Para mim, essa combinação reduz a sensação de estar diante de uma tela cheia de termos difíceis.
Quem tem pouca familiaridade com finanças tende a se beneficiar da progressão por tarefas. Em vez de precisar montar imediatamente um orçamento detalhado ou interpretar uma cotação real, a pessoa pode começar por uma atividade simples e avançar conforme ganha confiança. Esse é um bom caminho para adolescentes e adultos que costumam abandonar aplicativos financeiros porque a primeira tela já parece técnica demais.
Também considero importante separar mentalmente as três propostas: registrar ou acompanhar o uso do dinheiro, aprender por meio de perguntas e experimentar investimentos virtuais. Misturar tudo pode ser estimulante, mas também pode confundir quem espera um aplicativo de orçamento convencional. Eu recomendaria explorar uma função por vez, observando primeiro como o dinheiro é apresentado e só depois passando para a parte de investimento simulado.
O aplicativo é gratuito e tem classificação etária PEGI 3, o que combina com uma apresentação ampla e familiar. Ainda assim, uma classificação baixa não significa que toda criança vá compreender conceitos financeiros sozinha. Na prática, o melhor uso por usuários mais novos envolve orientação de um adulto, principalmente quando entram em cena pagamentos, recompensas ou interpretações sobre investimentos.
Na minha avaliação, a clareza depende bastante do ritmo do próprio usuário. Quem lê rapidamente e toca em tudo pode perder a diferença entre uma atividade educativa e uma ação com efeito prático dentro do aplicativo. Uma abordagem mais cuidadosa funciona melhor: ler cada instrução, concluir o questionário sem pressa e tratar o investimento virtual como um laboratório, não como uma promessa de ganho.
Uma rotina simples para começar
Eu começaria reservando alguns minutos para os questionários, sem tentar completar todas as áreas logo no primeiro acesso. Depois, anotaria mentalmente quais conceitos ainda parecem confusos e usaria a parte de investimento virtual para observar esses conceitos em contexto. Só então experimentaria os pagamentos, verificando com atenção o que está sendo feito antes de confirmar qualquer operação.
Esse fluxo tem uma vantagem pouco óbvia: ele transforma o aplicativo em uma ferramenta de conversa. Um responsável pode pedir que uma criança explique por que escolheu determinada resposta, ou um adulto iniciante pode usar o resultado de uma atividade para discutir orçamento em casa. Assim, o conteúdo deixa de ser apenas uma sequência de toques e passa a apoiar decisões mais conscientes.
Por outro lado, eu não usaria a aplicação como única fonte para decisões financeiras importantes. O investimento virtual é útil para aprender sem a mesma exposição de uma operação real, mas não reproduz necessariamente todas as emoções, custos e responsabilidades envolvidos fora dali. Essa diferença precisa ficar clara para evitar que uma sequência de acertos gere confiança exagerada.
Considerações motoras e sensoriais
Para pessoas com dificuldades motoras, a proposta baseada em perguntas curtas pode ser mais administrável do que uma planilha repleta de campos pequenos. Atividades divididas em etapas tendem a exigir menos navegação contínua e facilitam pausas. Eu vejo potencial especialmente para quem se cansa com sessões longas, desde que consiga tocar nos controles apresentados na tela com conforto.
Há, porém, uma diferença entre uma interface simples e uma interface comprovadamente acessível. Não trato o aplicativo como certificado para qualquer necessidade específica. Pessoas com baixa visão, tremores, limitações de alcance ou dependência de tecnologias assistivas devem testar a navegação no próprio aparelho antes de adotá-lo como ferramenta principal.
O mesmo vale para usuários sensíveis a excesso de estímulos. A combinação de questionários, recompensas, aprendizagem e pagamentos pode manter o interesse, mas também pode tornar a experiência mais movimentada do que um aplicativo de orçamento minimalista. Eu sugiro desativar ou reduzir distrações do aparelho quando possível, aumentar o tamanho geral da tela nas configurações do sistema e fazer uma tarefa de cada vez.
Para quem tem dificuldades de leitura, o conteúdo financeiro pode exigir mais tempo mesmo quando a navegação parece direta. Termos ligados a ações virtuais, pagamentos e recompensas não devem ser tratados como intuitivos. Ler em voz alta, usar os recursos de ampliação do sistema ou pedir que outra pessoa acompanhe as primeiras sessões pode tornar a experiência menos cansativa.
Um detalhe importante é que o aplicativo pode ser mais acessível para quem aprende fazendo do que para quem precisa de explicações extensas antes de agir. Os questionários e a simulação permitem uma abordagem prática, mas essa mesma característica pode frustrar alguém que prefira textos longos, definições detalhadas e controle completo sobre cada etapa. Nesse perfil, um curso introdutório ou um guia financeiro estruturado talvez seja melhor complemento.
O que muda para diferentes idades e níveis de conhecimento
Para um jovem começando a receber mesada, a parte educativa pode ajudar a associar escolhas a consequências. Um adulto que nunca investiu pode usar a simulação para entender por que diversificar e observar resultados sem transformar cada dúvida em uma transação real. Já alguém que acompanha mercados diariamente provavelmente achará a proposta introdutória demais e continuará precisando de uma plataforma especializada para análise.
Eu também teria cuidado com a expressão “ganhar dinheiro”. A presença de pagamentos e atividades recompensadas pode ser interessante, mas não deve ser interpretada como renda garantida. O usuário precisa considerar o aplicativo como uma experiência de aprendizagem e uso financeiro, não como substituto de trabalho, mesada ou planejamento de renda.
O desenvolvedor aparece como 퍼핀 - 용돈은 퍼핀으로 주세요, e o produto está na categoria de finanças. Essa combinação ajuda a entender seu foco: ele se aproxima mais de uma ferramenta de educação e administração de dinheiro cotidiano do que de um terminal de investimentos. A versão atual é 26.8.2 e o sistema mínimo indicado é Android 9, algo relevante para quem utiliza um aparelho mais antigo.
Acesso em situações reais do dia a dia
Imagine uma família em que uma criança recebe uma quantia semanal e gasta tudo rapidamente. Em vez de apenas dizer “é preciso economizar”, um adulto pode usar o aplicativo para iniciar uma conversa sobre escolhas, acompanhar atividades educativas e separar a simulação de investimento do dinheiro real. O ganho principal, nesse caso, não é uma conta perfeita, mas a criação de um vocabulário comum para falar de prioridades.
Também vejo utilidade para um adulto que começou a controlar despesas depois de perceber que pequenos pagamentos se acumulam. Ele pode usar a parte de aprendizagem para revisar conceitos básicos, praticar com investimentos virtuais e só depois decidir se precisa de uma aplicação bancária mais completa. Essa sequência reduz a pressão de tomar decisões reais enquanto ainda está formando entendimento.
Em um aparelho compartilhado, eu seria mais cuidadoso. Cada pessoa deve confirmar quem está usando o aplicativo antes de registrar informações, responder atividades ou efetuar pagamentos. Essa é uma recomendação prática, não uma crítica específica: qualquer ferramenta que reúna aprendizagem financeira e pagamentos merece atenção redobrada em ambientes com vários usuários.
Para pessoas com conexão instável, a conveniência pode variar conforme a tarefa e o momento. Eu faria as atividades quando tivesse tempo e uma conexão confiável, evitando iniciar algo importante durante uma viagem ou em um local onde a tela possa ser interrompida. Também não deixaria uma confirmação de pagamento para ser resolvida distraidamente no transporte público.
A experiência pode funcionar bem em sessões curtas. Isso é útil para quem tem pouco tempo, dificuldade de concentração ou precisa dividir o uso em blocos. Em vez de tentar transformar o aplicativo em uma rotina diária rígida, eu escolheria uma meta pequena: concluir um questionário, revisar uma decisão virtual ou acompanhar um pagamento com calma.
Há um trade-off interessante aqui. A abordagem lúdica e educativa pode aproximar pessoas que rejeitam planilhas, mas talvez não ofereça o controle minucioso que alguém precisa para organizar contas domésticas complexas. Se o objetivo for conciliar aluguel, cartões, impostos, contas recorrentes e várias instituições, uma planilha bem montada ou um gerenciador financeiro dedicado tende a ser mais apropriado.
Pagamentos, recompensas e responsabilidade
A função de pagamentos é uma das partes que mais exige atenção. Eu não trataria a possibilidade de receber algo por usar o aplicativo como motivo suficiente para instalar ou permanecer nele. O usuário deve compreender o que está fazendo, conferir cada tela e evitar transformar recompensas em incentivo para tocar repetidamente sem ler.
Existe uma compra dentro do aplicativo de 3,29 € quando processada pelo Google Play. Por isso, vale separar mentalmente o fato de o download ser gratuito da possibilidade de haver uma cobrança em determinada operação. Para famílias, eu recomendaria combinar previamente quem pode realizar compras e revisar as confirmações antes de qualquer ação.
Esse cuidado é especialmente importante para crianças e pessoas que se distraem facilmente. Uma interface que torna finanças mais amigáveis também pode fazer uma ação parecer mais casual do que realmente é. A melhor prática é tratar pagamentos como decisões formais, mesmo quando aparecem dentro de uma experiência educativa.
Barreiras que ainda podem atrapalhar
A primeira barreira é conceitual: investimentos virtuais não equivalem a investimentos reais. Quem procura rentabilidade, execução de ordens ou dados para tomar decisões imediatas vai precisar de outra solução. O aplicativo pode preparar o terreno, mas não substitui uma corretora, um banco ou orientação financeira adequada.
A segunda é a possível mistura entre diversão e responsabilidade. Questionários e recompensas tornam o aprendizado mais leve, porém podem incentivar uma leitura superficial. Eu evitaria usar o aplicativo quando estivesse cansado ou com pressa, sobretudo na área de pagamentos. Para aprender, curiosidade ajuda; para movimentar dinheiro, atenção é indispensável.
A terceira barreira envolve a personalização das necessidades. Uma pessoa que precisa de recursos específicos para baixa visão, controle por voz, leitura simplificada ou navegação sem toques precisos deve verificar se o próprio aparelho e o sistema operacional oferecem suporte suficiente. Não presumiria que uma classificação PEGI 3 resolva necessidades de acessibilidade.
Também há a questão da maturidade financeira. Uma criança pode entender uma resposta correta sem compreender por que ela importa na vida real. Um adulto pode interpretar uma simulação bem-sucedida como prova de habilidade. Em ambos os casos, a conversa fora do aplicativo continua essencial. A ferramenta ajuda a iniciar o aprendizado, mas não elimina a necessidade de contexto.
Comparado a um aplicativo tradicional de orçamento, este produto parece mais acessível para quem precisa de estímulo e explicações práticas, mas menos adequado para quem quer relatórios detalhados e visão consolidada de várias contas. Comparado a uma plataforma de investimento, é menos técnico e menos indicado para operações reais, porém mais confortável como primeiro contato. Comparado a uma planilha, oferece uma experiência guiada, embora provavelmente não dê a mesma liberdade de personalização.
Essa comparação define bem quem deve escolher a aplicação. Eu a recomendaria para iniciantes, famílias que desejam conversar sobre mesada e usuários que aprendem melhor por perguntas e simulações. Eu procuraria outra ferramenta para contabilidade doméstica avançada, acompanhamento profissional de carteira, acessibilidade altamente especializada ou decisões de investimento com dinheiro real.
Minha conclusão sobre uma experiência mais inclusiva
Depois de observar a proposta como ferramenta financeira e educativa, considero que o maior mérito está em reduzir a distância entre “não entendo nada de dinheiro” e “consigo começar a fazer perguntas”. Os questionários, a simulação de ações virtuais e os pagamentos formam uma combinação incomum, capaz de atender tanto quem quer aprender quanto quem deseja tornar a conversa sobre dinheiro mais concreta.
O uso mais inclusivo depende de adaptar o ritmo. Pessoas com diferentes idades, níveis de conhecimento e formas de concentração podem aproveitar melhor sessões curtas, leitura cuidadosa e acompanhamento nas primeiras atividades. Para usuários com necessidades motoras, visuais ou sensoriais específicas, eu faria um teste real no aparelho antes de confiar no aplicativo para tarefas importantes.
O alcance do produto também é expressivo: ele ultrapassa cem mil instalações, o que mostra que já encontrou público suficiente para sair do nicho de uma experiência desconhecida. Ainda assim, popularidade não muda sua finalidade. Eu continuaria vendo o aplicativo como uma porta de entrada e um espaço de prática, não como solução completa para toda a vida financeira.
Minha recomendação final é positiva para quem quer aprender sem começar diretamente com dinheiro real, desde que mantenha expectativas realistas. Use os questionários para construir vocabulário, trate o investimento virtual como exercício, confira cuidadosamente qualquer pagamento e procure uma ferramenta mais especializada quando suas necessidades ficarem mais complexas. O melhor resultado aparece quando a facilidade da experiência vem acompanhada de atenção e conversa, não quando ela é usada no piloto automático.
Perguntas frequentes
O que é o 퍼핀 - 용돈기입장,모의투자,돈버는퀴즈?
O 퍼핀 é um aplicativo voltado principalmente para educação financeira, com recursos de controle de mesada, registro de despesas, investimento simulado e quizzes relacionados a dinheiro. A proposta é ajudar crianças, adolescentes e famílias a desenvolver hábitos financeiros de forma prática e interativa. Como o conteúdo e a interface são direcionados ao público coreano, é importante verificar o idioma disponível antes de baixar.
O aplicativo 퍼핀 é adequado para crianças e adolescentes?
O aplicativo foi desenvolvido com foco em usuários mais jovens, especialmente aqueles que estão começando a aprender sobre economia, planejamento e consumo responsável. As funções de mesada e os desafios educativos podem ser úteis para acompanhamento familiar. Mesmo assim, os responsáveis devem revisar as configurações, a política de privacidade e os recursos de comunicação ou participação antes do uso, além de orientar a criança a não compartilhar dados pessoais.
É possível controlar a mesada e registrar gastos no 퍼핀?
Sim. Uma das principais funções do 퍼핀 é permitir o registro e o acompanhamento da mesada e das despesas do usuário. Isso pode ajudar a visualizar onde o dinheiro está sendo utilizado, estabelecer objetivos e compreender melhor a diferença entre necessidades e desejos. A experiência pode variar conforme a conta, a região e os recursos disponíveis, portanto é recomendável conferir as condições atuais no aplicativo e na página oficial.
O recurso de investimento do 퍼핀 usa dinheiro real?
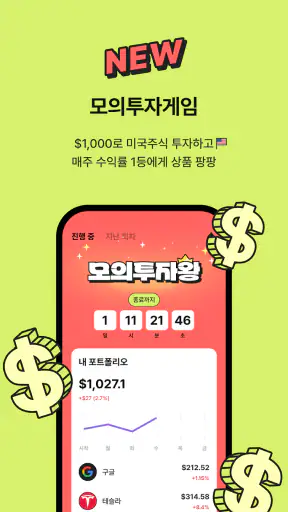
O recurso de investimento apresentado no 퍼핀 é descrito como uma modalidade de investimento simulado, criada para ensinar conceitos básicos do mercado sem necessariamente envolver aplicações financeiras reais. Dessa forma, os resultados não devem ser interpretados como lucro garantido nem como recomendação de investimento. Antes de participar, leia atentamente as regras, confirme se não há cobranças e explique aos usuários jovens que simulações não representam o risco real do mercado.
Os quizzes do 퍼핀 realmente oferecem dinheiro ou recompensas?
O aplicativo inclui quizzes sobre dinheiro e pode apresentar recompensas associadas à participação, dependendo das campanhas e das condições vigentes. No entanto, a disponibilidade, o valor e os critérios de resgate podem mudar conforme o país, a idade, o tipo de conta e as regras promocionais. Antes de dedicar tempo às atividades, verifique os termos oficiais, os requisitos de elegibilidade e se há limitações para receber ou utilizar qualquer recompensa.


