Zalopay-Thanh toán & Tài chính

- 0.00 Avaliações
- 0.0
- Downloads
- 10.00M
- 11.11.0
- Versão
Capturas de tela
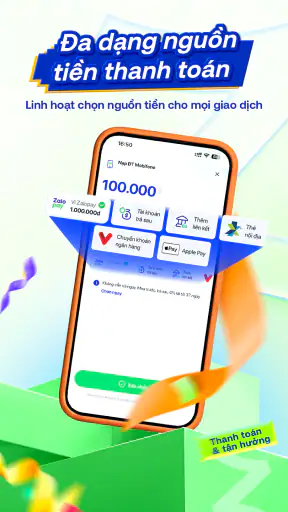
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
- Pagamentos por QR Code são rápidos e fáceis de concluir.
- Permite pagar contas e recarregar serviços pelo celular.
- Reúne carteira digital e recursos financeiros em um só app.
- Oferece promoções e descontos em alguns pagamentos.
- Interface simples
- adequada para tarefas financeiras do dia a dia.
Contras
- A maior parte dos recursos é voltada ao mercado vietnamita.
- Pode exigir verificação de identidade e dados pessoais.
- Algumas funções dependem de bancos ou serviços parceiros.
- Promoções podem ter regras
- limites e validade restritos.
- A experiência pode ser menos útil para quem não fala vietnamita.
Avaliação de Zalopay-Thanh toán & Tài chính Appxis
Quando preciso resolver um pagamento ou enviar dinheiro sem abrir o computador, gosto de testar até onde uma carteira digital realmente simplifica a tarefa. Foi com esse olhar que usei o ZaloPay, uma aplicação de finanças desenvolvida pela ZION JOINT STOCK COMPANY. A proposta é direta: facilitar transferências para bancos, pagamentos por código QR e outras operações financeiras pelo telemóvel. Na prática, a experiência depende menos de uma função isolada e mais de todo o caminho, desde o momento em que surge a necessidade até à confirmação final.
O aplicativo é gratuito para instalar e tem classificação PEGI 3, o que mostra que foi pensado para um público amplo. A presença de mais de 10 milhões de instalações também indica que não se trata de uma carteira pouco conhecida. Ainda assim, popularidade não substitui atenção: em qualquer serviço financeiro, eu considero essencial conferir o destinatário, o valor e a tela de confirmação antes de concluir uma operação.
Do problema inicial à confirmação do pagamento
Começar pelo objetivo certo
O melhor modo de usar o ZaloPay é abrir a aplicação já sabendo o que quero fazer. Se preciso transferir dinheiro para uma conta bancária, procuro esse fluxo específico. Se estou diante de um comerciante com um código QR, a leitura é mais natural do que tentar procurar manualmente o estabelecimento. Essa distinção parece pequena, mas evita navegar sem rumo entre opções financeiras diferentes.
Num cenário comum, imagino que um amigo tenha pago a conta de um jantar e eu precise devolver a minha parte. O primeiro passo é confirmar quanto devo enviar e para qual destino. Em vez de trocar dados por várias mensagens, posso iniciar uma transferência dentro da carteira. O ponto forte aqui não é apenas a possibilidade de movimentar dinheiro, mas concentrar a tarefa num fluxo que começa com o destinatário e termina com uma confirmação clara.
Também vejo utilidade para quem faz pagamentos presenciais com frequência. Ao encontrar um código QR compatível, a pessoa pode usar a câmara do telemóvel para iniciar a operação. Isso reduz a digitação de identificadores longos e, em princípio, torna o processo mais rápido. Mesmo assim, eu não trataria a leitura do código como autorização automática: verificaria sempre o nome apresentado e o montante antes de avançar.
Transferir para um banco sem transformar a tarefa numa investigação
A transferência bancária é provavelmente o caso de uso mais importante para quem considera esta aplicação. O percurso faz sentido quando o destinatário já está definido e os dados estão disponíveis. A vantagem sobre uma troca informal de instruções é que o envio fica organizado dentro de uma interface financeira, em vez de depender de copiar e colar informações entre aplicações.
O cuidado principal é separar velocidade de pressa. Uma carteira digital pode tornar o envio mais conveniente, mas não elimina o risco de escolher a conta errada. Eu faria uma pequena conferência antes de confirmar: nome do destinatário, banco, valor e eventual descrição da operação. Essa rotina é especialmente importante quando tenho vários contactos ou quando faço pagamentos recorrentes a pessoas com nomes semelhantes.
Para pequenas despesas do dia a dia, o fluxo é mais confortável do que lidar com dinheiro físico ou procurar uma caixa multibanco. Para valores altos, porém, eu seria mais conservador. Nesse caso, a alternativa bancária habitual pode oferecer uma sensação maior de controlo, sobretudo para quem prefere rever o histórico num ambiente dedicado exclusivamente à conta bancária.
Usar códigos QR no momento em que a compra acontece
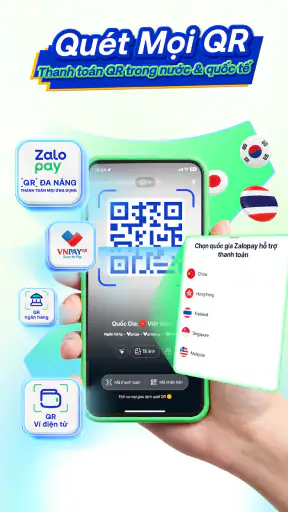
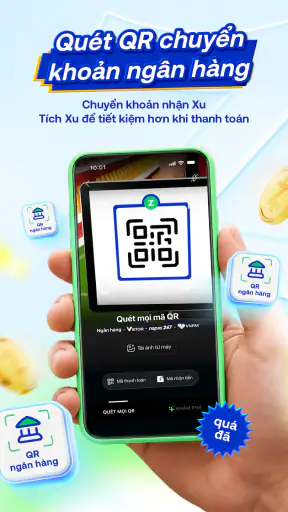
O suporte a códigos QR é uma das partes mais práticas do ZaloPay, porque aproxima a carteira do momento real da compra. Em vez de pedir dados bancários ao vendedor, basta apontar o telemóvel para o código apresentado. Esse método pode ser útil em lojas, serviços e situações em que o comerciante já está preparado para receber pagamentos digitais.
O ganho de tempo aparece principalmente quando o código está bem visível e a ligação funciona sem interrupções. Se a iluminação estiver ruim, se a câmara não reconhecer o padrão de imediato ou se o código estiver danificado, a promessa de rapidez desaparece. Por isso, eu vejo o QR como uma opção conveniente, não como uma garantia de que toda compra será instantânea.
Há uma dica importante que muitas descrições curtas não explicam: o código QR resolve a identificação inicial, mas não substitui a leitura da confirmação. Antes de tocar no botão final, eu confirmaria se o nome do recebedor corresponde ao local onde estou e se o valor não foi preenchido de forma inesperada. Esse segundo olhar é a diferença entre um atalho útil e um hábito arriscado.
O que acontece quando outra pessoa participa do processo
Pagamentos digitais raramente envolvem apenas quem toca no ecrã. Existe sempre um segundo lado: um amigo que espera o reembolso, um comerciante que precisa reconhecer o recebimento ou um banco que recebe a transferência. É nessa passagem entre sistemas e pessoas que a experiência pode ficar menos simples.
Quando envio dinheiro a alguém, eu avisaria o destinatário depois de concluir, mas não usaria a mensagem como única prova. A confirmação dentro da aplicação é o ponto de referência mais importante para mim. Se o pagamento for feito numa loja, também esperaria que o comerciante verificasse o próprio sistema antes de considerar a compra encerrada. Um ecrã no meu telemóvel e a confirmação do outro lado nem sempre são a mesma coisa.
Esse cuidado é particularmente útil quando a rede está instável. Se a aplicação demora depois do toque de confirmação, eu evitaria repetir imediatamente a operação. Primeiro verificaria o histórico ou o estado da transação, porque uma segunda tentativa pode criar duplicidade. É um procedimento simples, mas faz diferença num serviço em que a ansiedade costuma levar o utilizador a tocar duas vezes.
Da operação concluída ao controlo do dinheiro
Uma carteira digital não serve apenas para iniciar pagamentos; ela também precisa ajudar o utilizador a saber o que acabou de acontecer. Depois de uma transferência ou leitura de QR, eu reservaria alguns segundos para guardar mentalmente o resultado e, quando necessário, comunicar ao destinatário. Essa etapa final evita a situação em que todos assumem que o pagamento foi feito, mas ninguém verificou a confirmação.
Para despesas frequentes, o uso mais inteligente é criar um hábito de conferência, não depender da memória. Posso fazer uma transferência para dividir uma conta, pagar uma compra presencial e depois rever as operações recentes para entender o que saiu do saldo. A aplicação torna esse comportamento mais acessível do que guardar recibos em papel, embora a utilidade real dependa de eu manter os meus próprios registos quando a despesa for importante.
Eu também não confundiria uma carteira com uma ferramenta completa de planeamento financeiro. O ZaloPay é mais interessante quando o objetivo é movimentar dinheiro ou pagar, não quando quero construir um orçamento detalhado, analisar categorias durante meses ou substituir todas as funções do meu banco. Para esse tipo de controlo, uma aplicação bancária ou uma folha de cálculo pode continuar a ser melhor.
Custos, versão e compatibilidade no uso diário
A instalação é gratuita, mas a experiência pode incluir compras dentro da aplicação processadas pelo Google Play, com valores que vão de 0,19 € a 324,99 €. Eu teria atenção a esse ponto antes de confirmar qualquer operação que apresente uma cobrança adicional. A gratuidade do download não deve ser interpretada como se todas as ações possíveis fossem necessariamente sem custo.
A versão atual é a 11.11.0 e a aplicação requer Android 8.0 ou superior. Para quem usa um equipamento mais antigo, essa exigência pode ser decisiva antes mesmo de testar o serviço. Num telemóvel compatível, manter a aplicação atualizada costuma ser uma escolha sensata para reduzir problemas de compatibilidade, embora uma atualização também possa alterar a disposição dos menus e exigir algum tempo de adaptação.
O facto de ser desenvolvida pela ZION JOINT STOCK COMPANY ajuda a identificar o responsável pelo produto, mas não muda a regra básica de segurança: eu instalaria apenas através de uma fonte oficial e evitaria partilhar códigos de acesso, palavras-passe ou informações sensíveis por mensagens. Em finanças, a confiança deve vir acompanhada de hábitos cuidadosos.
Onde a experiência é melhor do que as alternativas habituais
Comparado com dinheiro físico, o ZaloPay é mais conveniente para pagamentos à distância e para situações em que o comerciante disponibiliza um QR. Também evita a necessidade de contar notas ou procurar troco. Em relação a uma transferência feita diretamente na aplicação do banco, a vantagem está na combinação entre transferências e pagamentos por código numa experiência mais orientada para o uso quotidiano.
Por outro lado, o banco tradicional pode ser uma escolha melhor para quem já tem todos os beneficiários guardados, precisa de produtos bancários mais completos ou quer centralizar extratos, cartões e transferências num único lugar. Se a minha prioridade for apenas pagar uma fatura associada ao meu banco, abrir a aplicação bancária pode ser mais direto do que passar por uma carteira adicional.
Há ainda uma diferença de confiança pessoal. Algumas pessoas preferem separar o dinheiro de pagamentos do saldo principal, enquanto outras consideram isso uma camada desnecessária. Para o primeiro grupo, a carteira pode funcionar bem como ferramenta de gastos do dia a dia. Para o segundo, adicionar mais uma aplicação, autenticação e histórico pode parecer trabalho duplicado.
Quando o fluxo quebra
A maior fragilidade não está na ideia de transferir ou ler um QR, mas nas interrupções entre uma etapa e outra. Um código ilegível, uma ligação lenta, um destinatário incorreto ou uma confirmação pouco clara pode transformar uma operação de poucos segundos numa tarefa de verificação. Eu não recomendaria usar a aplicação com pressa quando o valor for relevante ou quando houver dúvidas sobre quem deve receber.
Também há uma limitação prática para quem espera que a carteira resolva todos os serviços financeiros. O foco está em pagamentos, transferências e finanças online flexíveis, não em substituir automaticamente o banco, o gestor de orçamento e todos os métodos de pagamento. Quem procura investimentos, crédito, análise financeira aprofundada ou ferramentas bancárias completas deveria avaliar outra solução como principal.
Outro ponto é a dependência do telemóvel. Se o aparelho estiver sem bateria, com a câmara danificada ou sem acesso adequado à rede, o método digital deixa de ser tão conveniente. Eu manteria uma alternativa para emergências, especialmente em deslocações ou em locais onde não conheço a qualidade da ligação. Uma carteira útil deve simplificar a rotina, não obrigar a improvisar quando algo básico falha.
Para quem recomendo e para quem não recomendaria
Eu recomendaria o ZaloPay a quem faz transferências frequentes, paga presencialmente por QR e quer reduzir a troca de dados durante pequenas operações. Também pode ser interessante para quem divide despesas com amigos, pois o fluxo de envio é mais organizado do que entregar dinheiro ou depender de várias mensagens. A classificação PEGI 3 reforça que a aplicação foi enquadrada para utilização ampla, embora qualquer operação financeira continue a exigir responsabilidade de um adulto.
Eu seria mais cauteloso ao recomendar a aplicação a alguém que raramente usa pagamentos digitais, tem um telemóvel incompatível ou prefere concentrar tudo no banco. Para essa pessoa, aprender uma nova carteira pode não compensar a conveniência adicional. Também não a escolheria como única ferramenta para gerir finanças pessoais complexas, porque pagar e transferir não é o mesmo que planear.
O meu conselho seria começar com uma operação pequena e simples. Primeiro, eu confirmaria se o ambiente de pagamento faz sentido, se consigo reconhecer o destinatário e se a confirmação aparece de forma compreensível. Só depois passaria a usar a carteira em situações mais frequentes. Esse teste gradual é mais seguro do que migrar toda a rotina financeira de uma vez.
Veredito depois de seguir o percurso completo
O ZaloPay convence-me sobretudo como ferramenta de passagem: pego numa necessidade concreta, escolho entre transferência bancária ou QR, confirmo os dados e termino com um pagamento digital sem recorrer a dinheiro físico. A experiência é mais forte quando o destinatário e o comerciante já estão preparados para esse tipo de operação.
O resultado não é mágico, e essa é precisamente a parte que eu considero importante deixar clara. A aplicação pode poupar tempo, mas exige atenção na confirmação, depende do telemóvel e não substitui um banco completo nem um sistema de orçamento. As compras dentro da aplicação também merecem cuidado, mesmo com a instalação gratuita.
Depois de avaliar o fluxo inteiro, considero-a uma opção prática para pagamentos quotidianos e transferências simples, especialmente para quem valoriza códigos QR. Eu instalaria se esse for o meu padrão de uso e se o Android for compatível. Para necessidades bancárias mais amplas, manteria a aplicação do banco como ferramenta principal e usaria o ZaloPay como complemento, não como solução universal.
Perguntas frequentes
O que é o Zalopay – Thanh toán & Tài chính e para que serve?
O Zalopay é uma carteira digital e plataforma de serviços financeiros voltada principalmente para usuários no Vietnã. Durante a avaliação, o aplicativo mostrou recursos para enviar e receber dinheiro, pagar contas, fazer recargas de celular, realizar pagamentos por QR Code e acessar determinadas opções financeiras. A disponibilidade de cada função pode variar conforme a região, o tipo de conta e as regras locais.
É necessário verificar a identidade para usar o Zalopay?
Sim, algumas funções do Zalopay podem exigir cadastro completo e verificação de identidade. Normalmente, o usuário precisa informar dados pessoais, confirmar um número de telefone e, em determinados casos, enviar documentos oficiais ou realizar etapas adicionais de autenticação. Essa verificação ajuda a proteger a conta e cumprir exigências financeiras, mas pode limitar o acesso a certos serviços enquanto não for concluída.
O Zalopay é seguro para pagamentos e transferências?
O aplicativo oferece recursos comuns de segurança, como autenticação da conta, confirmação de transações e proteção por senha ou métodos adicionais compatíveis com o dispositivo. Ainda assim, a segurança também depende do comportamento do usuário. Evite compartilhar códigos de verificação, senha ou dados bancários, confira cuidadosamente o destinatário antes de confirmar pagamentos e baixe o app somente de lojas oficiais.
Quais taxas podem ser cobradas ao usar o Zalopay?
As taxas dependem do serviço utilizado, do método de pagamento, da instituição financeira associada e das condições vigentes no momento da operação. Algumas transações podem ser gratuitas, enquanto transferências, saques, pagamentos específicos ou serviços financeiros podem ter custos. Antes de confirmar qualquer operação, verifique a tela de resumo para consultar tarifas, limites e eventuais encargos aplicáveis.
O Zalopay funciona fora do Vietnã ou aceita cartões internacionais?
O Zalopay é direcionado principalmente ao mercado vietnamita, portanto sua utilização fora do país pode ser limitada. A compatibilidade com cartões internacionais, números de telefone estrangeiros e contas bancárias de outros países depende das políticas atuais da plataforma. Usuários internacionais devem verificar os requisitos de cadastro e os métodos de pagamento disponíveis antes de instalar o aplicativo ou tentar concluir uma transação.


