Zenmoney: Finanças Pessoais

- 4.00 Avaliações
- 4,5
- Downloads
- 1.00M
- 26.6
- Versão
Capturas de tela
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
- Sincroniza contas bancárias e cartões em um só lugar.
- Permite categorizar despesas e acompanhar hábitos financeiros.
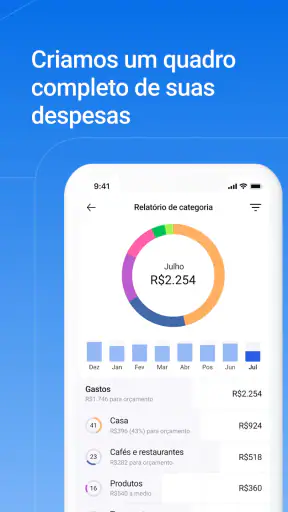
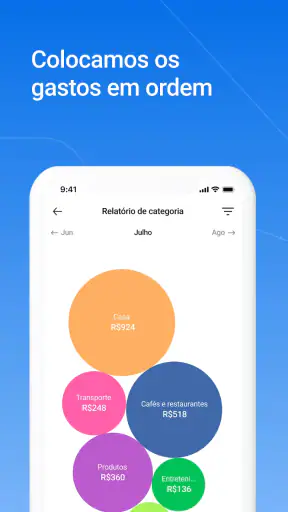
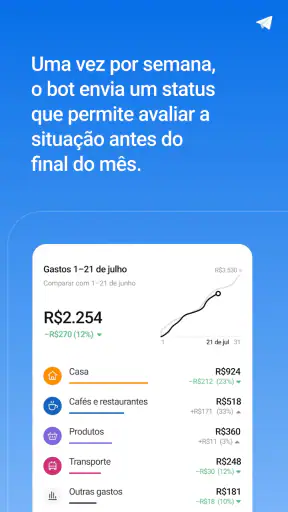
- Oferece relatórios visuais para entender melhor o orçamento.
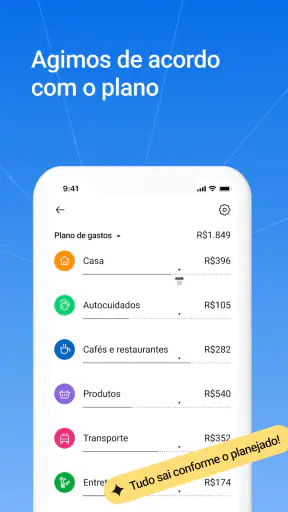
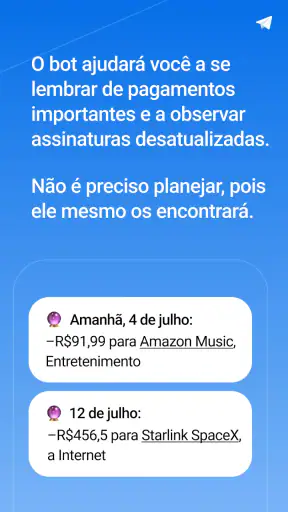
- Ajuda a planejar pagamentos e controlar gastos recorrentes.
- Pode ser útil para definir metas de poupança pessoais.
Contras
- A sincronização bancária pode falhar com algumas instituições.
- A versão completa depende de uma assinatura paga.
- A configuração inicial pode exigir tempo e atenção.
- Alguns recursos podem variar conforme o país do utilizador.
- É necessário confiar dados financeiros sensíveis ao serviço.
Avaliação de Zenmoney: Finanças Pessoais Appxis
Quando comecei a usar o Zenmoney: Finanças Pessoais, a primeira impressão foi a de uma ferramenta feita para transformar decisões financeiras em algo mais concreto. Em vez de depender apenas da memória ou de uma lista solta de despesas, a proposta é acompanhar os números e observar o que eles mostram antes de escolher onde gastar, poupar ou ajustar o orçamento. Para quem está a tentar organizar a vida financeira pela primeira vez, esse enfoque é mais útil do que uma aplicação cheia de gráficos difíceis de interpretar.
O aplicativo pertence à categoria de finanças e é desenvolvido pela Zenmoney OU. Está disponível gratuitamente, tem classificação PEGI 3 e já ultrapassou um milhão de instalações. A média de 4,5 estrelas, baseada em cerca de vinte e oito mil avaliações, indica uma receção bastante positiva, embora isso não substitua a experiência de cada pessoa. Eu recomendaria encará-lo como uma ferramenta de acompanhamento: ele ajuda a enxergar padrões, mas não toma decisões por você.
O que esperar antes de começar
O Zenmoney não é o tipo de aplicativo que faz sentido abrir apenas uma vez para consultar um saldo. O valor aparece quando você cria o hábito de registrar e revisar os movimentos. Essa diferença é importante: se você procura uma solução automática que organize toda a sua vida financeira sem qualquer participação, talvez encontre alguma frustração. Se, por outro lado, quer entender para onde o dinheiro está indo, a proposta é bem mais interessante.
Na prática, eu usaria a aplicação para responder perguntas simples e decisivas: quanto realmente sobra depois das despesas habituais? Quais pagamentos se repetem todos os meses? Uma compra aparentemente pequena está a aparecer muitas vezes? O objetivo não é transformar cada ida ao supermercado numa tarefa administrativa, mas criar informação suficiente para que o orçamento deixe de ser um palpite.
O resumo da loja fala em basear decisões nos números, e essa é uma descrição curta, mas coerente com a experiência. O ponto forte está menos em uma promessa de economia imediata e mais na possibilidade de comparar o que você imaginava gastar com aquilo que efetivamente aconteceu. Essa comparação costuma revelar hábitos que passam despercebidos quando se olha apenas para o saldo disponível.
Também vale saber que existe uma versão atual identificada como 26.6, compatível com dispositivos a partir do Android 7.0. O aplicativo é gratuito para começar, mas inclui compras dentro da aplicação entre 1,69 € e 35,99 €, quando processadas pelo Google Play. Eu verificaria com atenção quais recursos ficam disponíveis no modo escolhido antes de criar um fluxo de uso que dependa de uma função específica.
Para quem ele faz mais sentido
Vejo grande utilidade para quem recebe um salário regular, mas chega ao fim do mês sem entender bem o percurso do dinheiro. Também pode ajudar estudantes, casais que querem conversar sobre despesas e pessoas que estão a organizar várias contas ao mesmo tempo. Em todos esses casos, o benefício vem de reunir os movimentos numa visão que permita pensar no conjunto, não apenas em compras isoladas.
O aplicativo também é adequado para quem prefere uma abordagem gradual. Você não precisa começar tentando classificar toda a sua vida financeira. Pode concentrar-se nas despesas mais importantes, observar o resultado e depois aumentar o nível de detalhe. Essa flexibilidade torna a entrada menos intimidante do que uma planilha complexa, especialmente para quem nunca acompanhou um orçamento.
Eu seria mais cauteloso para recomendar o Zenmoney a quem não quer registrar nada manualmente ou espera que a aplicação faça todo o trabalho sem revisão. Da mesma forma, se a sua prioridade é investir, pagar contas ou receber aconselhamento financeiro especializado, uma ferramenta de controle pode não ser suficiente. Ela organiza informação; não substitui conhecimento profissional nem elimina a necessidade de verificar os próprios dados.
Como eu faria a primeira configuração
Depois da instalação, eu começaria com uma configuração pequena e realista. Em vez de tentar reconstruir anos de despesas, escolheria o saldo atual e as contas que realmente uso. Essa decisão reduz o risco de abandonar o aplicativo por excesso de trabalho logo no primeiro dia. O objetivo inicial não é criar um arquivo perfeito do passado, mas preparar uma base útil para as próximas decisões.
O passo seguinte seria separar mentalmente três tipos de movimento: dinheiro que entra, despesas recorrentes e gastos variáveis. Mesmo que a aplicação ofereça formas próprias de organizar essas informações, essa divisão ajuda a manter coerência. Uma renda mensal não deve ser confundida com uma transferência entre contas, e uma assinatura recorrente merece ser observada de maneira diferente de uma compra ocasional.
Eu aconselho usar nomes de categorias que façam sentido para a sua rotina, não termos genéricos que parecem corretos, mas dificultam a leitura depois. Por exemplo, separar transporte diário de viagens pode ser mais útil do que colocar tudo numa categoria ampla. O mesmo vale para alimentação: distinguir compras para casa de refeições fora pode mostrar uma diferença que desaparece quando tudo fica agrupado.
A melhor configuração inicial é a que você consegue manter durante uma semana normal. Se o sistema exigir detalhes demais para cada movimento, simplifique. Uma classificação consistente e um pouco menos minuciosa costuma produzir uma visão melhor do que uma estrutura sofisticada usada apenas durante dois dias.
Um cuidado importante com contas e transferências
Um dos pontos que mais pode confundir um novo utilizador é tratar uma transferência como se fosse uma despesa. Se você move dinheiro da conta principal para uma reserva, o patrimônio não diminuiu; apenas mudou de lugar. Registrar esse movimento como compra pode fazer o aplicativo parecer indicar um gasto que nunca aconteceu. Por isso, eu conferiria sempre se o dinheiro saiu da sua vida financeira ou apenas de uma conta para outra.
O mesmo cuidado vale para pagamentos feitos com cartão. A compra pode aparecer num momento e o débito efetivo ocorrer mais tarde, dependendo da forma como você acompanha as contas. Se você lançar os dois movimentos como despesas independentes, o total ficará artificialmente elevado. Antes de corrigir números que parecem estranhos, eu verificaria se não estou duplicando a mesma operação.
Esse é um exemplo de uma limitação que não é exatamente um defeito do aplicativo: qualquer ferramenta financeira depende da forma como o utilizador interpreta os movimentos. O Zenmoney pode ajudar a organizar, mas uma configuração incoerente continuará a produzir conclusões incoerentes. A primeira semana deve servir também para aprender a linguagem do próprio orçamento.
O primeiro resultado que realmente importa
Para mim, a primeira vitória não seria criar muitas categorias nem preencher um histórico enorme. Seria conseguir olhar para um período curto e responder, com alguma segurança, onde o dinheiro foi parar. Esse momento acontece quando os registros deixam de ser tarefas isoladas e começam a formar uma explicação compreensível do mês.
Imagine uma situação comum: você recebe o salário, paga a renda da casa, faz compras, usa transportes e passa alguns dias a comprar refeições prontas. No fim, sabe apenas que o saldo caiu mais depressa do que esperava. Com o aplicativo, eu registraria esses movimentos de forma simples e faria uma revisão ao fim da semana. Talvez descubra que o problema não está numa grande compra, mas na combinação de várias despesas pequenas e repetidas.
Essa descoberta pode levar a uma decisão concreta, como definir um limite pessoal para refeições fora ou reservar primeiro o valor de uma despesa fixa. O importante é que a mudança nasce de um padrão observado, não de uma promessa vaga de gastar menos. É aí que a aplicação começa a cumprir o seu papel: transformar percepção em ação.
Uma dica que considero especialmente útil é não esperar pelo encerramento do mês para fazer a primeira revisão. Uma análise curta, feita enquanto as despesas ainda estão frescas na memória, facilita a correção de categorias e evita acumular erros. Depois, quando chegar ao fim do período, você terá números mais confiáveis e uma noção melhor do que precisa ser acompanhado com mais atenção.
Como evitar que o controle vire uma obrigação pesada
Eu criaria um ritual simples: registrar os movimentos em momentos previsíveis e fazer uma revisão mais calma uma vez por semana. Não tentaria abrir o aplicativo a cada compra, a menos que isso seja natural para você. O método ideal é o que continua funcionando em dias corridos, durante viagens ou quando a rotina muda.
Outra estratégia é começar pelas despesas que têm maior impacto no orçamento. Renda, contas, supermercado, transportes e compromissos recorrentes normalmente oferecem mais informação do que tentar classificar imediatamente cada pequeno gasto. Depois de entender o essencial, você pode decidir se vale a pena detalhar categorias menores.
Também recomendo não alterar categorias toda vez que um número parece desagradável. Se uma despesa pertence a uma categoria, mantenha o critério. Mudar a classificação para fazer o resultado parecer melhor destrói justamente a utilidade da ferramenta. O aplicativo deve refletir a sua realidade, inclusive quando ela mostra hábitos que você preferia não ver.
Confusões comuns e como lidar com elas
A primeira confusão costuma surgir quando o saldo apresentado não coincide com o valor que a pessoa tem na cabeça. Antes de concluir que há um erro, eu verificaria se foram incluídos saldos iniciais, transferências, pagamentos pendentes ou movimentos duplicados. Em finanças pessoais, uma diferença pequena pode vir de um único lançamento esquecido, mas uma diferença grande geralmente indica que o método de registro precisa ser revisto.
Outra dificuldade aparece nas despesas partilhadas. Se você paga uma conta para várias pessoas e depois recebe reembolsos, lançar apenas o pagamento como despesa faz o seu orçamento parecer pior do que realmente é. Eu registraria a saída e trataria o dinheiro recebido de volta de modo coerente, mantendo uma nota mental clara sobre o que foi custo seu e o que foi apenas adiantamento.
Compras parceladas também exigem disciplina. O valor total da compra e o impacto de cada período não são a mesma coisa. Se você contabiliza tudo imediatamente, pode parecer que um único mês absorveu uma despesa que continuará a afetar os seguintes. Se distribui sem um critério estável, pode perder a noção do compromisso assumido. Eu escolheria uma regra e a manteria para todas as compras semelhantes.
Há ainda a questão das categorias amplas. Uma categoria chamada “outros” pode parecer conveniente no começo, mas crescer demais e esconder os padrões que você queria descobrir. Eu a usaria apenas como solução temporária e faria uma revisão posterior. Quando ela começa a concentrar uma parte relevante dos movimentos, é sinal de que o sistema precisa de nomes mais específicos.
O que fazer quando os números não parecem úteis
Se a primeira visão do orçamento for confusa, eu não apagaria tudo imediatamente. Primeiro, escolheria um intervalo recente e corrigiria apenas os lançamentos que alteram a leitura geral. Depois, observaria se as categorias respondem às perguntas que motivaram a instalação. Se você quer saber quanto gasta com alimentação fora, uma categoria que mistura supermercado, cafés e entregas não está a cumprir essa função.
Também é importante distinguir entre falta de informação e informação mal organizada. Às vezes, o problema não é o aplicativo, mas a ausência de um critério para registrar movimentos. Definir previamente como tratar transferências, reembolsos e parcelas resolve mais do que adicionar dezenas de categorias. Esse tipo de decisão é pouco visível na primeira utilização, mas tem grande impacto na qualidade dos resultados.
Para quem partilha despesas com outra pessoa, eu começaria por combinar uma regra simples: quais movimentos entram, quem os registra e como os reembolsos serão tratados. Sem esse acordo, duas pessoas podem lançar o mesmo pagamento ou deixar partes importantes de fora. O Zenmoney pode apoiar a organização, mas não substitui a conversa necessária sobre responsabilidades financeiras.
Quando vale avançar e quando escolher outra solução
Depois de dominar o básico, eu passaria a usar os números para planejar, não apenas para registrar. A pergunta deixa de ser “quanto gastei?” e passa a ser “o que este padrão significa para o próximo período?”. Isso pode levar a uma reserva para uma despesa previsível, a uma redução numa categoria específica ou a uma mudança na data de uma compra.
Um uso menos óbvio é comparar meses com rotinas diferentes. Um período com férias, mudanças de casa ou despesas extraordinárias não deve ser tratado como o padrão normal. Ao separar mentalmente esses contextos, você evita criar um orçamento baseado num mês atípico. A aplicação torna-se mais útil quando os números são interpretados com contexto, não quando cada variação é vista como uma falha.
Eu também usaria o aplicativo como apoio para conversas, não como instrumento de cobrança. Num casal, por exemplo, mostrar categorias e tendências pode ser mais produtivo do que discutir uma compra específica. O foco passa a ser o comportamento do orçamento e as prioridades comuns. Ainda assim, cada pessoa deve sentir que mantém controle sobre os próprios dados e decisões.
Comparado com uma planilha, o Zenmoney tende a ser mais acessível para quem quer começar sem montar fórmulas, colunas e regras do zero. A planilha oferece mais liberdade e pode ser melhor para quem precisa de cálculos personalizados ou acompanha um negócio. Já uma simples lista de notas é mais rápida, mas não ajuda tanto a comparar categorias e períodos. A escolha depende do grau de estrutura que você realmente pretende manter.
Eu escolheria outra alternativa se a prioridade fosse uma integração bancária específica, um painel de investimentos ou uma gestão empresarial detalhada. Também pensaria duas vezes se não tivesse paciência para verificar lançamentos e corrigir classificações. O Zenmoney é mais adequado para controle consciente do que para uma experiência totalmente passiva.
Quanto às compras internas, eu só avançaria depois de entender claramente o que muda no meu uso e se isso resolve uma dificuldade real. Como a aplicação pode ser instalada gratuitamente, faz sentido experimentar o fluxo básico antes de decidir pagar por qualquer recurso adicional. Assim, a escolha fica baseada na utilidade para a sua rotina, e não na expectativa de que uma função extra resolverá um problema de organização.
Minha recomendação para a primeira semana
No primeiro dia, eu configuraria apenas as contas essenciais e registraria os movimentos mais importantes. Nos dias seguintes, manteria um critério consistente para despesas, transferências e reembolsos. Ao fim da semana, procuraria um único padrão que pudesse orientar uma decisão pequena e concreta. Essa sequência é mais tranquilizadora do que tentar construir um plano financeiro completo de uma vez.
Na semana seguinte, eu ajustaria somente o que dificultou o uso: uma categoria confusa, um tipo de movimento lançado duas vezes ou uma despesa recorrente esquecida. Esse processo de melhoria gradual evita que a organização se torne um projeto interminável. O aplicativo deve servir à sua vida financeira, não ocupar o lugar dela.
No meu caso, a principal qualidade do Zenmoney: Finanças Pessoais é incentivar uma relação mais objetiva com o dinheiro. Ele não promete atalhos mágicos, e justamente por isso pode ser útil para quem quer começar com expectativas realistas. A experiência é melhor quando você aceita que alguns minutos de atenção são necessários para obter uma visão confiável.
Eu recomendaria a aplicação a quem quer sair do “acho que gasto muito” e chegar a uma resposta baseada nos próprios movimentos. A classificação PEGI 3 e a disponibilidade gratuita tornam a entrada simples, enquanto a versão 26.6 mostra que o aplicativo continua a receber atualizações como produto em uso. Ainda assim, a decisão final depende do seu estilo: quem gosta de acompanhar e interpretar números provavelmente encontrará valor; quem procura automação total ou ferramentas financeiras especializadas talvez prefira outra opção.
Se você instalar, não tente controlar tudo no primeiro dia. Registre o essencial, faça uma revisão curta e escolha uma mudança pequena baseada no que observou. O primeiro sucesso não é ter um orçamento perfeito, mas tomar uma decisão melhor porque os números ficaram claros. É nesse ponto que o Zenmoney deixa de ser apenas um registro de despesas e passa a funcionar como um apoio prático para a vida financeira.
Perguntas frequentes
O que é o Zenmoney: Finanças Pessoais e para quem ele é indicado?
O Zenmoney: Finanças Pessoais é um aplicativo voltado para organizar a vida financeira, permitindo acompanhar receitas, despesas, contas e compromissos em um só lugar. Durante a utilização, ele se mostra mais adequado para quem deseja entender melhor para onde o dinheiro está indo, controlar o orçamento mensal e criar hábitos financeiros mais consistentes, seja para uso individual ou familiar.
Quais recursos de controle financeiro estão disponíveis no Zenmoney?
O aplicativo reúne ferramentas para registrar gastos e ganhos, categorizar transações, acompanhar saldos e visualizar a evolução das finanças ao longo do tempo. Dependendo da configuração e da versão disponível, também pode oferecer sincronização com contas, lembretes de pagamentos e relatórios. A experiência é mais útil quando o usuário mantém os lançamentos atualizados e revisa regularmente as categorias.
É possível conectar contas bancárias e cartões ao Zenmoney com segurança?
O Zenmoney pode permitir a conexão de contas bancárias, cartões ou outros serviços financeiros compatíveis, facilitando a importação automática de transações. Antes de ativar esse recurso, é importante verificar quais instituições são suportadas na sua região, quais permissões são solicitadas e como os dados são tratados. Usuários mais cautelosos podem optar pelo registro manual das movimentações.
O Zenmoney: Finanças Pessoais é gratuito ou possui recursos pagos?
O download do Zenmoney pode ser gratuito, mas alguns recursos avançados podem depender de assinatura, compras internas ou limitações do plano básico. Antes de começar, vale conferir a página oficial da loja para consultar preços, período de teste, condições de renovação e funcionalidades incluídas. Essa verificação é especialmente importante para evitar cobranças recorrentes após o término de uma eventual avaliação gratuita.
O aplicativo funciona bem para controlar despesas em diferentes moedas ou países?
O suporte a múltiplas moedas e instituições financeiras pode variar conforme a versão do aplicativo, o país selecionado e os serviços conectados. Para quem viaja ou recebe dinheiro do exterior, é recomendável testar como o Zenmoney converte valores, exibe saldos e organiza transações internacionais. Também convém confirmar se o idioma, o formato de datas e os recursos bancários são compatíveis com sua localização.


