麻布記帳-自動記帳收支理財與資產管理Moneybook

- 0.00 Avaliações
- 0.0
- Downloads
- 100.00K
- 4.35.2
- Versão
Capturas de tela
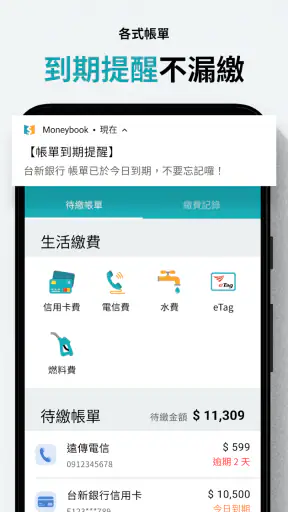
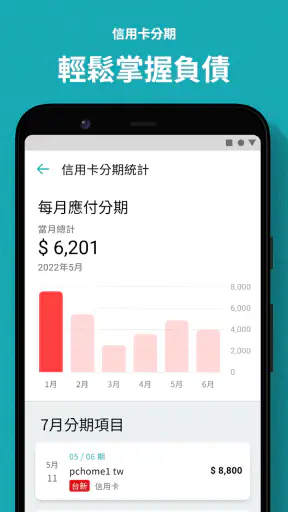
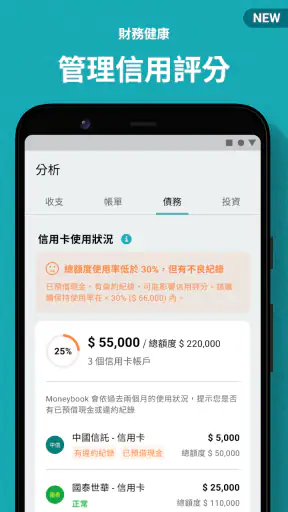
Baixar
Disponível no Baixar na Play Store Baixar na Baixar na Apple Store Obter o APK Download do APKPrós
- Sincroniza contas e cartões para facilitar o acompanhamento financeiro.
- Permite categorizar despesas e receitas de forma organizada.
- Oferece visão geral do patrimônio e dos ativos cadastrados.
- Ajuda a identificar hábitos de consumo com relatórios financeiros.
- Pode reduzir o trabalho de registrar manualmente cada transação.
Contras
- A interface está principalmente em chinês
- dificultando o uso para falantes de português.
- Alguns recursos podem exigir acesso a serviços financeiros compatíveis.
- A sincronização automática pode apresentar atrasos ou falhas ocasionais.
- Exige atenção às permissões e à privacidade dos dados financeiros.
- Pode ser complexo para quem busca apenas um controle básico de despesas.
Avaliação de 麻布記帳-自動記帳收支理財與資產管理Moneybook Appxis
Gerir dinheiro no telemóvel costuma falhar por um motivo simples: o registo acontece tarde demais. Quando finalmente abrimos uma aplicação, já esquecemos onde gastámos, misturámos despesas pessoais com pagamentos recorrentes e perdemos a noção do orçamento. Foi nesse ponto que experimentei 麻布記帳-自動記帳收支理財與資產管理Moneybook, uma aplicação de finanças da Moneybook Co., Ltd. voltada para receitas, despesas, cartões, investimentos e organização do orçamento.
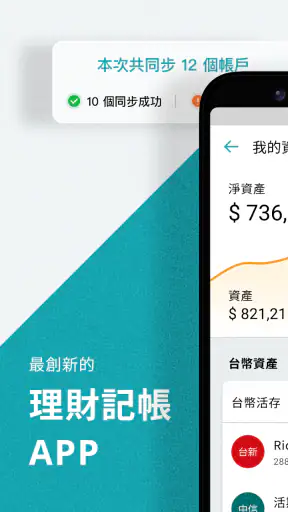
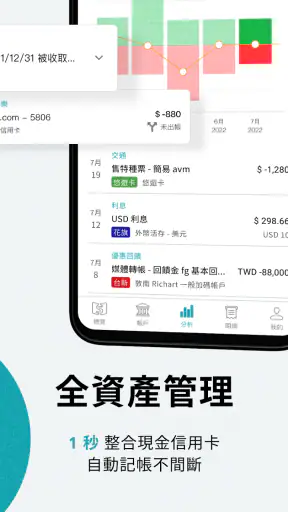
A proposta é mais interessante do que um simples caderno digital. A aplicação tenta reunir, no mesmo espaço, o dinheiro que entra, o que sai e os ativos que fazem parte da vida financeira. O foco está na rapidez: lançar uma movimentação em cerca de um segundo, acompanhar cartões bancários e consultar investimentos sem saltar constantemente entre ferramentas. Para quem vive no ecossistema financeiro de Taiwan, essa integração pode ser especialmente conveniente; para quem procura uma aplicação universal, há alguns pontos a considerar antes de começar.
Como está hoje a experiência de utilização
Na utilização diária, o maior mérito de Moneybook é reduzir a distância entre a compra e o registo. Uma aplicação de orçamento tradicional pede que eu abra um formulário, escolha uma categoria, escreva uma descrição e confirme tudo manualmente. Aqui, a ideia é tornar o lançamento suficientemente rápido para não parecer uma tarefa separada da própria compra. Esse detalhe muda bastante o comportamento: quanto menos fricção existe, maior é a probabilidade de eu registar também os pequenos gastos.
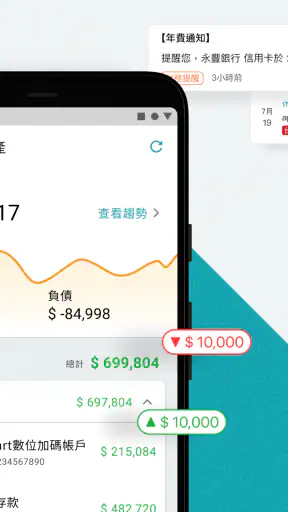
A organização faz sentido para quem quer ver mais do que o saldo da conta. Uma compra no cartão não é apenas uma despesa isolada; pode afetar o orçamento do mês, aparecer na fatura mais tarde e alterar a leitura que faço do meu dinheiro disponível. Ao reunir contas, cartões e ativos, a aplicação permite olhar para a situação financeira com uma perspetiva mais ampla. Não substitui uma decisão financeira bem pensada, mas ajuda a evitar a visão estreita de consultar apenas o saldo bancário.
Também gostei da separação implícita entre fluxo de dinheiro e património. Receber o salário, pagar uma conta e manter um investimento são acontecimentos diferentes, embora todos possam aparecer na mesma aplicação. Essa distinção é importante para não tratar uma transferência para uma conta de investimento como se fosse simplesmente consumo. Quem acompanha o orçamento com atenção beneficia dessa leitura mais cuidadosa.
O produto é gratuito para instalar e tem classificação PEGI 3, portanto apresenta-se como uma ferramenta acessível a um público amplo. Existem compras dentro da aplicação entre 4,79 € e 26,99 € quando processadas pelo Google Play, algo que vale considerar antes de depender de qualquer função que possa estar associada a uma modalidade paga. A versão atual é a 4.35.2, o que transmite a sensação de um produto que já passou por várias fases de manutenção, em vez de ser uma experiência recém-lançada.
Um fluxo prático para um dia normal
Imaginemos um dia comum: pago o pequeno-almoço, uso o cartão para o transporte, compro alguns produtos no supermercado e recebo uma transferência. Se eu registar tudo no momento, consigo chegar ao fim do dia com uma imagem razoável do que aconteceu. O valor da aplicação não está em transformar essas ações em relatórios sofisticados, mas em evitar que quatro movimentos pequenos se tornem uma zona cinzenta no orçamento.
O fluxo mais útil, na minha opinião, é fazer uma revisão curta ao fim do dia ou a cada dois dias. Primeiro, lanço as despesas rápidas enquanto ainda me lembro delas. Depois, verifico se os movimentos do cartão e das contas estão coerentes. Por fim, observo o orçamento restante, sem tentar corrigir toda a vida financeira numa única sessão. Esta rotina aproveita a rapidez da aplicação e evita que o controlo se transforme num trabalho semanal cansativo.
Há também uma vantagem para famílias ou pessoas com várias fontes de rendimento. Quando o dinheiro entra por salários, trabalho independente ou transferências regulares, uma visão conjunta ajuda a perceber o que é rendimento disponível e o que já tem destino definido. Ainda assim, eu não misturaria automaticamente todas as contas sem uma regra clara. A aplicação pode reunir informação, mas a qualidade da análise depende de categorias consistentes e de distinguir dinheiro pessoal, doméstico e profissional.
O que a evolução do produto sugere
Moneybook foi lançado em 14 de outubro de 2021 e chegou à versão 4.35.2. Essa evolução é relevante porque uma aplicação de finanças precisa de continuidade: bancos mudam interfaces, cartões alteram processos e os hábitos dos utilizadores ficam mais exigentes. A existência de uma versão atualizada sugere um produto em desenvolvimento contínuo, mas eu separaria essa observação da expectativa de que todas as integrações funcionem perfeitamente em todos os casos.
A direção do produto parece clara desde a base: automatizar o registo, aproximar cartões bancários e investimentos e oferecer uma leitura de orçamento num só lugar. Não é apenas uma calculadora de despesas. A evolução mais importante, para mim, é a tentativa de transformar dados financeiros dispersos numa sequência compreensível de decisões: quanto entrou, quanto foi comprometido, quanto foi investido e quanto ainda pode ser usado.
Isso beneficia sobretudo quem já desistiu de folhas de cálculo por serem demoradas. Numa folha, eu posso construir exatamente a estrutura que quero, mas tenho de manter fórmulas, categorias e importações. Numa aplicação dedicada, aceito uma estrutura mais fechada em troca de rapidez. Moneybook posiciona-se precisamente nesse compromisso: menos liberdade do que um sistema criado do zero, mas potencialmente muito menos trabalho no quotidiano.
Para utilizadores antigos, uma atualização de versão pode ser positiva quando melhora estabilidade e compatibilidade, mas também pode exigir adaptação. Alterações na forma de categorizar movimentos, sincronizar cartões ou apresentar ativos podem afetar rotinas já estabelecidas. Por isso, eu recomendaria rever as categorias e os saldos depois de uma atualização importante, em vez de assumir que todo o histórico continuará visualmente igual.
Onde a integração realmente ajuda
A integração de cartões é útil porque o cartão cria uma ilusão perigosa: o dinheiro parece continuar disponível até à chegada da fatura. Ao acompanhar as despesas do cartão juntamente com o orçamento, consigo tratá-las como compromissos já assumidos. Esta é uma das funções que mais pode alterar o comportamento de alguém que costuma gastar com base no saldo bancário, ignorando pagamentos futuros.
O acompanhamento de investimentos tem outro efeito. Em vez de olhar apenas para o dinheiro parado na conta, passo a considerar a distribuição geral dos meus recursos. Isso não significa que a aplicação deva ser usada para decidir comprar ou vender ativos. Eu usaria a área de investimentos como painel de acompanhamento e organização, não como substituto de pesquisa, aconselhamento profissional ou avaliação do risco.
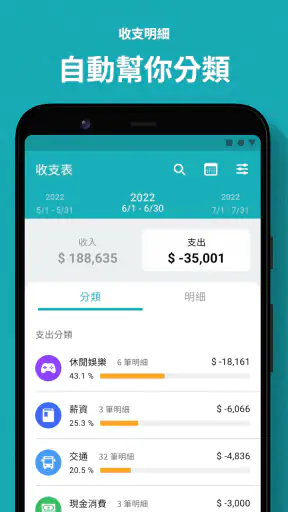
O orçamento também fica mais útil quando é definido antes do gasto, e não apenas calculado depois. Uma boa rotina seria criar limites para categorias que tendem a escapar, como refeições fora, compras espontâneas e entretenimento. Depois, eu observaria a tendência a meio do período, quando ainda é possível ajustar o comportamento. Esperar pelo último dia para descobrir que o limite foi ultrapassado transforma o orçamento num relatório, não numa ferramenta de decisão.
Um detalhe menos óbvio é que a rapidez pode ser usada para registar despesas provisórias. Se eu não souber imediatamente a categoria correta, prefiro lançar o movimento e corrigi-lo durante a revisão seguinte. Isso é melhor do que deixar a compra para depois e esquecê-la. A aplicação torna-se mais eficaz quando o primeiro registo é tratado como captura rápida e a classificação como uma segunda etapa curta.
Limitações que pesam na escolha
A primeira limitação é a dependência da qualidade das integrações. Uma aplicação pode prometer uma visão centralizada, mas os dados bancários nunca devem ser tratados como uma verdade automática sem revisão. Movimentos duplicados, atrasos, transferências internas mal interpretadas ou categorias incorretas podem distorcer o orçamento. Eu confirmaria regularmente os saldos e manteria atenção especial às primeiras semanas de utilização.
Outra questão é a adequação regional. A presença de um nome e de uma descrição em chinês tradicional, juntamente com o foco em cartões bancários e ativos, indica uma experiência pensada para um determinado contexto. Para quem utiliza instituições financeiras de outros mercados, a aplicação pode não encaixar tão naturalmente. Mesmo que o registo manual continue a ser possível, parte do valor central perde-se quando a integração não acompanha a realidade do utilizador.
Também não escolheria Moneybook se a minha prioridade fosse uma contabilidade profissional detalhada. Uma pequena empresa pode precisar de faturas, reconciliação contabilística, impostos, múltiplos utilizadores e relatórios específicos. Uma ferramenta de finanças pessoais pode ajudar a acompanhar despesas, mas não deve ser confundida com software de contabilidade empresarial. A mesma cautela vale para quem quer gerir investimentos com análises profundas, ordens de negociação ou pesquisa de mercado.
Há ainda um trade-off entre automatização e controlo. Quanto mais eu depender da importação automática, menos tempo gasto a introduzir dados, mas mais importante se torna verificar o que foi importado. Quem gosta de construir cada categoria, regra e fórmula manualmente talvez prefira uma folha de cálculo ou uma aplicação mais configurável. Moneybook parece mais adequada a quem valoriza velocidade e visão consolidada do que a quem quer desenhar um sistema financeiro à medida.
Para quem eu recomendaria
Eu recomendaria a aplicação a quem usa vários cartões, quer acompanhar investimentos sem abrir várias ferramentas e precisa de uma forma rápida de registar despesas. Também faz sentido para quem começa agora a organizar o orçamento e não quer passar horas a criar uma folha de cálculo. O facto de ser gratuita para começar reduz a barreira inicial, embora seja sensato verificar quais recursos dependem das compras dentro da aplicação.
É igualmente interessante para alguém que sabe que gasta pouco de cada vez, mas muitas vezes. Café, transporte, entregas e compras pequenas podem parecer irrelevantes isoladamente; juntos, explicam uma parte considerável do mês. O registo rápido permite tornar visível esse padrão sem exigir uma sessão longa de contabilidade pessoal.
Eu seria mais cauteloso com utilizadores que precisam de suporte linguístico fora do contexto original, que não utilizam cartões ou instituições compatíveis, ou que exigem relatórios fiscais e empresariais. Também não a escolheria como única fonte para decisões de investimento. Nesse cenário, uma aplicação bancária, uma plataforma de investimentos especializada ou uma solução contabilística pode ser melhor, mesmo que ofereça menos conveniência num painel único.
Como tirar melhor partido sem criar trabalho extra
O primeiro passo é manter poucas categorias, mas úteis. Se eu criar uma categoria para cada tipo de loja, o sistema rapidamente fica difícil de manter. Prefiro separar necessidades, compromissos e escolhas pessoais. A finalidade não é descrever cada compra com precisão académica; é perceber onde posso agir quando o orçamento aperta.
O segundo passo é tratar transferências entre contas de maneira diferente de despesas. Mover dinheiro da conta corrente para uma conta de poupança não reduz necessariamente o património; apenas muda a localização. Misturar esses movimentos com consumo pode fazer o orçamento parecer pior do que é. Esta distinção é especialmente importante quando a aplicação reúne contas bancárias e ativos no mesmo painel.
O terceiro passo é fazer uma conferência mensal antes de tirar conclusões. Eu compararia o total das despesas com os extratos e verificaria se os cartões foram contabilizados no momento correto. Se o valor do orçamento não coincidir com o dinheiro realmente disponível, investigaria a origem em vez de simplesmente ajustar o limite. Esse hábito protege contra a falsa confiança que qualquer ferramenta automática pode criar.
Outra prática útil é separar despesas previsíveis das ocasionais. Uma subscrição ou uma prestação deve ser tratada como compromisso recorrente, enquanto uma compra inesperada precisa de uma categoria que permita avaliar o impacto. Mesmo sem transformar a aplicação num sistema complexo, essa distinção ajuda a perceber se o problema está nos hábitos diários ou nos pagamentos fixos.
O que observar nas próximas utilizações
Eu prestaria atenção à consistência das sincronizações, à forma como os cartões são apresentados e à maneira como os investimentos entram no retrato geral. Não basta uma integração funcionar no primeiro dia; ela precisa de continuar útil quando surgem novas transações, reembolsos e transferências. Os reembolsos merecem atenção especial, porque podem parecer rendimento se forem classificados de forma inadequada.
Também observaria se a atualização da versão mantém o histórico compreensível. O valor de uma aplicação financeira cresce com o tempo, pois os dados antigos ajudam a comparar meses e identificar padrões. Qualquer alteração que torne esse histórico difícil de interpretar reduz a utilidade acumulada. Por isso, eu manteria uma revisão periódica dos saldos, sobretudo depois de mudanças importantes na aplicação.
O modelo gratuito é outro ponto a acompanhar. Como existem compras dentro da aplicação, eu confirmaria o que está disponível sem pagamento e se a experiência gratuita cobre a rotina que pretendo manter. Não há vantagem em começar uma organização financeira baseada numa função que depois se torna indispensável e exige uma compra que eu não tinha previsto.
Por fim, eu avaliaria a aplicação pelo comportamento que ela cria, não pela quantidade de áreas que reúne. Se cartões, orçamento e ativos me ajudam a tomar decisões melhores com menos esforço, a centralização tem valor real. Se a automatização gerar dados confusos ou se eu continuar a ignorar os registos, uma solução mais simples pode ser preferível.
Na minha experiência, 麻布記帳-自動記帳收支理財與資產管理Moneybook é mais convincente como centro de acompanhamento financeiro pessoal do que como ferramenta universal para todos os perfis. A combinação de registo rápido, cartões, investimentos e orçamento resolve um problema concreto: transformar movimentos dispersos numa visão diária do dinheiro. O resultado depende das integrações disponíveis e da disciplina de revisão, mas a proposta é coerente e prática.
Com mais de 100 mil instalações, a aplicação já encontrou um público significativo, embora esse número por si só não diga se será adequada ao meu contexto. Eu começaria pela rotina gratuita, testaria o registo de despesas e confirmaria a compatibilidade das contas antes de reorganizar toda a vida financeira à volta dela. Para quem quer rapidez e uma visão conjunta, pode ser uma escolha muito útil; para quem precisa de contabilidade profissional, personalização extrema ou ferramentas avançadas de investimento, procuraria uma alternativa especializada.
Perguntas frequentes
O que é o 麻布記帳 (Moneybook) e para que serve?
O 麻布記帳, também conhecido como Moneybook, é um aplicativo de controle financeiro voltado principalmente para usuários que acompanham suas despesas em dólar taiwanês. Ele permite registrar receitas, gastos, transferências e contas, além de organizar o orçamento por categorias. Também oferece recursos para visualizar o patrimônio e acompanhar ativos, ajudando o usuário a entender melhor seus hábitos financeiros no dia a dia.
O Moneybook registra as despesas automaticamente?
Um dos principais atrativos do Moneybook é a possibilidade de automatizar parte do registro financeiro, dependendo dos serviços e permissões disponíveis no dispositivo e na região do usuário. Ainda assim, nem todas as transações necessariamente serão importadas de forma automática. É recomendável conferir os lançamentos, corrigir categorias e adicionar manualmente pagamentos em dinheiro ou operações que não forem reconhecidas corretamente.
Quais informações financeiras e permissões o aplicativo solicita?
Como o aplicativo trabalha com receitas, despesas, contas e patrimônio, ele pode solicitar dados financeiros inseridos pelo próprio usuário e, em alguns casos, permissões relacionadas a notificações, armazenamento ou integração com serviços compatíveis. Antes de ativar qualquer recurso automático, vale revisar a política de privacidade e as permissões solicitadas. Evite cadastrar informações sensíveis desnecessárias e utilize uma senha ou bloqueio no aparelho.
É possível controlar investimentos e patrimônio no 麻布記帳?
Sim. O Moneybook não se limita ao registro de pequenas despesas: ele também pode ser usado para acompanhar contas, saldos, bens e determinados ativos financeiros. Esses recursos ajudam a obter uma visão mais ampla do patrimônio, mas não substituem uma corretora, banco ou ferramenta profissional de investimentos. Os valores devem ser conferidos regularmente, especialmente quando houver alterações de mercado ou movimentações externas.
O 麻布記帳 é gratuito e vale a pena baixar?
O aplicativo pode oferecer uma versão gratuita com funções básicas e recursos adicionais sujeitos a limitações, publicidade ou assinatura, conforme a plataforma e a versão instalada. Ele é uma opção interessante para quem deseja centralizar o orçamento, automatizar parte dos registros e acompanhar o patrimônio em um só lugar. Antes de baixar, confira o preço de eventuais planos premium, a compatibilidade com seu aparelho e o suporte ao seu país.


